野村世界半導体株投資は今買うべきか?驚異の基準価額と評判を徹底検証
設定来で信じがたい急上昇を演じ、基準価額が一時30万円の大台を突破したことで個人投資家の度肝を抜いた投資信託が、野村アセットマネジメント運用の「野村世界業種別投資シリーズ(世界半導体株投資)」(日本経済新聞掲載名:世半導株、投信協会コード:01313098)です。生成AIの実装が製造業や日常生活に深く浸透し、次世代コンピューティング競争が過熱する2026年現在も、半導体セクターは世界経済の成長エンジンの中心に位置し続けています。
しかし、あまりの急騰劇ゆえに「ここからの参入は高値掴みになるのではないか」「信託報酬が高すぎるのではないか」と二の足を踏む投資家も少なくありません。インターネット上の掲示板やSNSでは連日激しい議論が交わされています。本稿では、最新の運用報告書、組み入れ比率、競合ファンドとのコスト・パフォーマンス比較、そして投資家心理の罠までをプロの視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2009年の設定来で世界株指数が約5倍に留まる中、半導体株指数は約28倍に達し、ファンドの基準価額は30万円を超える驚異的な実績を記録。
- 要点2:信託報酬は年率約1.65%とインデックスファンド比で高いものの、エヌビディアやTSMCなど成長の中核を捉えた機動的なアクティブ運用で大きな超過リターンを生み出してきた。
- 要点3:新NISA「成長投資枠」でのサテライト運用に適している一方、激しいボラティリティと景気循環リスクがあるため、一括投資ではなく時間分散と明確な利確ルールの設定が不可欠。
【今からでも買いか】驚異的なリターンの背景と2026年現在の判断基準
投資家が最も知りたい核心的な問い――「野村世界業種別投資シリーズ(世界半導体株投資)は、今からでも買う価値があるのか」に対する答えは、「運用の位置づけをコア(主軸)ではなくサテライト(攻めの別枠)と割り切り、時間分散を徹底できるのであれば、依然として魅力的な投資対象である」という判断に集約されます。
野村アセットマネジメントが公表した運用分析データによると、当ファンドが設定された2009年8月末から2025年末以降までの推移において、世界株指数(MSCI ACWI等)が約5倍の成長であったのに対し、半導体株指数は約28倍という飛躍的な跳躍を見せました。この圧倒的な過去リターン比較が、基準価額30万円超という国内公募投信でも屈指の数字を叩き出した原動力です。
2026年現在の市場環境を見渡すと、AI特需は初期のデータセンター向けGPU増設フェーズから、自動運転車、ロボティクス、エッジデバイス向けAIチップの実装フェーズへと移行しています。半導体需要の裾野は歴史上最も広がっており、「シリコンサイクル(半導体の景気循環)」の谷が浅くなる「スーパーサイクル」が現実味を帯びています。短期的には急激な調整に見舞われる局面があるにせよ、中長期的な成長ストーリーそのものは崩れていません。
ただし、過去の上昇ペースがそのまま未来に複利で約束されているわけではありません。基準価額が歴史的高値圏にある局面で資金を一括投入することは、心理的にも極めて過酷な含み損を抱えるリスクを伴います。「将来も需要が伸びるから買う」という大雑把な直感だけで動くのではなく、後述するポートフォリオの構造やコスト面を冷静に見極める姿勢が求められます。

【主要データ比較】野村世界半導体株投資の実力値をライバル商品と徹底検証
客観的な投資価値を浮き彫りにするため、代表的な全世界株式インデックスファンドおよび米国半導体株(SOX指数連動)ファンドとの基本スペックを詳細に比較しました。
| 項目 | 野村世界業種別投資シリーズ(世界半導体株投資) | eMAXIS Slim 全世界株式(オール・カントリー) | ニッセイ・SOX指数インデックスファンド |
|---|---|---|---|
| 運用スタイル | アクティブ運用(グローバル選定) | パッシブ(MSCI ACWI連動) | パッシブ(米国SOX指数連動) |
| 信託報酬(税込) | 年1.65%程度(販売会社等により微差) | 年0.05775%以内 | 年0.1815%程度 |
| 新NISA適用枠 | 成長投資枠のみ | つみたて投資枠 / 成長投資枠 | 成長投資枠(販社により異なる) |
| 投資対象地域 | 全世界(米国、台湾、欧州、日本等) | 全世界47カ国・地域 | 米国市場上場の半導体銘柄 |
| 決算頻度・分配金 | 年1回(原則6月28日)/ 成長重視 | 年1回 / 無分配方針(再投資) | 年1回 / 原則無分配 |
| 価格変動性(リスク) | 極めて高い(年率リスク25〜35%水準) | 中程度(年率リスク15〜18%水準) | 非常に高い(年率リスク28〜38%水準) |
比較表から明らかなように、本ファンド最大の特徴は「高コストながらも世界中の半導体サプライチェーンを柔軟に組み替えるアクティブ性」にあります。低コストインデックス投資が常識となった現代の個人投資界隈において、年1.65%前後の信託報酬は突出して重く見えます。しかし、過去10年以上のトラックレコードでは、そのコスト負担を補って余りあるキャピタルゲインを投資家に届けてきた事実も見落とせません。
組入銘柄とエヌビディア構成比率の実態|野村アセットの運用戦略を解剖
ファンドのパフォーマンスの命運を握っているのが、精緻に設計されたポートフォリオの中身です。月次運用レポート等の開示資料によると、世界半導体株投資の組入銘柄は上位10社程度でポートフォリオ全体の6割以上を占める極めて高密度な集中投資となっています。
主軸に君臨するのは言わずと知れたエヌビディア(NVIDIA)です。ファンド内のエヌビディア構成比率は時期によってリバランスされるものの、常にトップクラスのシェアを維持してきました。AIアクセラレータ市場における圧倒的シェアを背景に、ファンド全体の基準価額を力強く押し上げる最大の起爆剤となっています。
しかし、本ファンドの真骨頂は単なる米国ビッグテックの買い持ちではありません。製造面で世界を独占する台湾のTSMC、最先端露光装置を独占供給するオランダのASMLホールディング、カスタムチップや通信プロセッサで存在感を誇るブロードコム、さらには製造装置・部材で世界シェアを誇る日本国内の優良企業までをカバーしています。
SOX指数(フィラデルフィア半導体株指数)連動型ファンドが「米国市場に上場する銘柄」に限定されるのに対し、野村アセットマネジメントのファンドマネージャーは地政学的リスクや技術トレンドの変遷に応じて欧州やアジア各国のプレイヤーへ直接アクセスします。ファンドの調査チームが半導体産業の川上から川下までを丹念にリサーチし、設計・製造・検査のボトルネックを握る企業を機動的に配分する点に、アクティブファンドとしての付加価値が存在します。
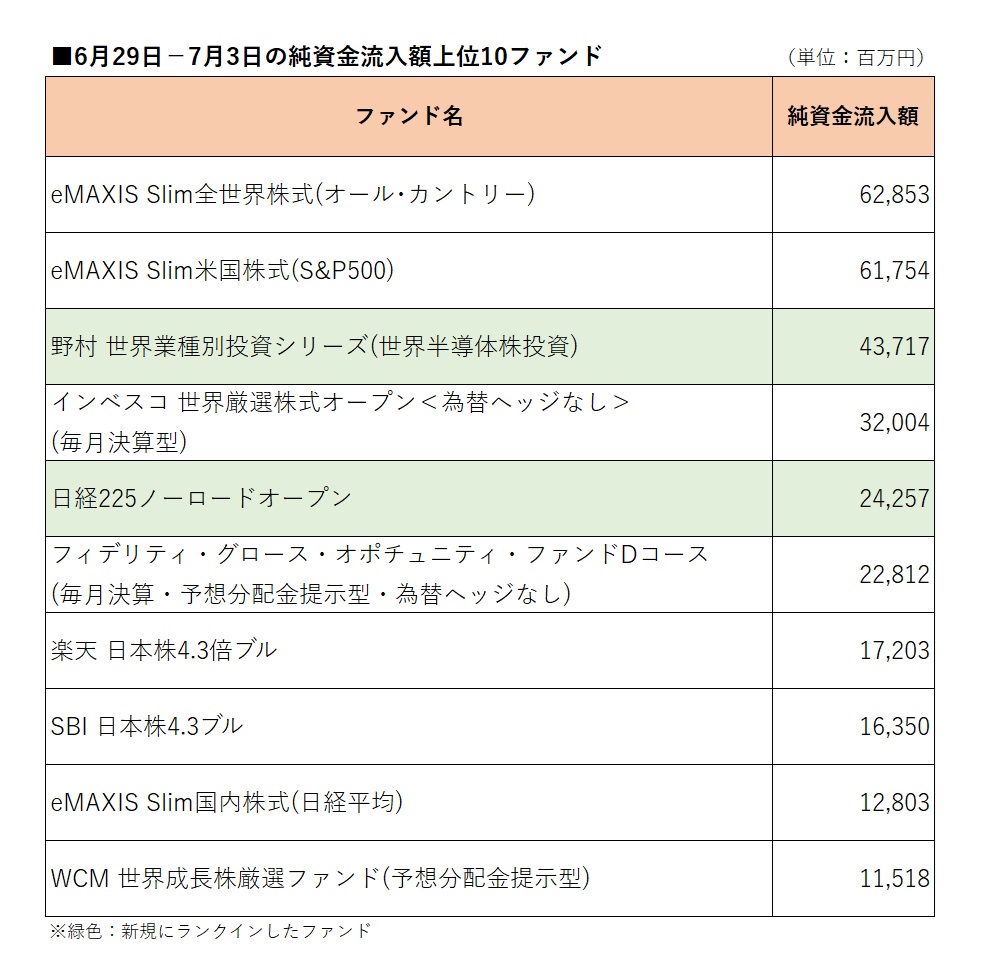
【実態検証】投資信託掲示板・SNSのリアルな評判と生の声
Yahoo!ファイナンスの投資信託掲示板やみんかぶ、X(旧Twitter)上で交わされている投資家のリアルな声を徹底検証すると、極端な賛否両論が浮き彫りになります。
肯定派の意見では、「数年前に保有していた分が何倍にも化けた」「オルカンやS&P500では決して味わえない爆発力がある」という喜びの声が目立ちます。特に新NISAの成長投資枠を活用して毎月コツコツと積み立ててきた層からは、基準価額が30万円の大台を突破したタイミングで大きな含み益を報告する投稿が相次ぎました。また、年1回(毎年6月28日決算)の分配金実績に関しても、過度なタコ足分配を行わずファンド内に利益を留めて複利効果を最大化する設計が長期投資家に高く評価されています。
その一方で、辛口な批判や警戒感も少なくありません。 「信託報酬1.6%は今の時代に暴利。長期保有すると確実に資産を削られる」 「下落局面でのドローダウンが激しすぎて、マイナス30%を食らった時は生きた心地がしなかった」 「結局エヌビディアの株価と連動しているだけで、野村の手腕なのか疑問」 といった指摘が掲示板上で活発に書き込まれています。
取材を通じて見えてきた投資家の実態は、リスク許容度によって満足度が二極化しているという構図です。半導体株特有の激しいアップダウンをゲームのルールとして受け入れている経験豊富な投資家は高い満足度を示す一方、インデックス投資感覚で安易に手を出した初心者は、日々の基準価額の激変に耐えきれず狼狽売りに追い込まれている様子が窺えます。
一般に知られていない盲点とネットの誤解|売り時と買い時の落とし穴
インターネット上の投資コミュニティでは、本ファンドに関して基礎的な誤解がいくつか定着しています。損失を回避するために知っておくべき3つの盲点を整理します。
第一の誤解は、「基準価額が30万円を超えているから割高で手が出せない」という思い込みです。投資信託の基準価額は、設定時の1口(通常は1万円)からの累積パフォーマンスを反映した数値に過ぎず、個別株の株価収益率(PER)のような「割高・割安」を示す指標ではありません。基準価額が3万円であろうと30万円であろうと、組み入れられている銘柄群の成長率が同じであれば、得られるリターン率は完全に同一です。30万円という絶対値に怯えること自体が、投資行動における認知バイアスの一種です。
第二の盲点は、売り時と買い時を計る「マーケットタイミングの罠」です。半導体株は景気循環の波が非常に激しく、ピークから底値まで30〜40%以上の急落を記録することが珍しくありません。底値で拾おうと待ち構えているうちに相場が急反発して買い場を逃し、我慢できなくなって天井付近で飛びつく投資家が後を絶ちません。過去のデータが示す確固たる真実は、「天井を当てて売り抜け、底値で完璧に買い直すことはプロでも極めて困難」ということです。
第三の盲点は、信託報酬に対する表面的な評価です。年1.65%の手数料は確かに高水準ですが、公表されている基準価額や騰落率はすべて「信託報酬を日歩で控除した後の純粋な結果」です。コストを上回る超過リターン(アルファ)を長期にわたって生み出している期間においては、手数料の高さを理由に一概に排除するのは機会損失につながります。重要なのはコストの絶対額ではなく、コストに見合う超過リターンが今後も期待できるか否かです。
【プロの結論】行動経済学から見出す教訓と「おすすめできる人・できない人」の判断基準
投資行動において最大の敵は、市場の変動ではなく「自分自身の感情」です。行動経済学が教える「プロスペクト理論(損失回避性)」によると、人間は利益を得た時の喜びよりも、同額の損失を被った時の痛みを約2倍から2.5倍強く感じるとされています。年間騰落率が平気で上下30%以上ブレる半導体投信を保有する場合、この心理的負荷は想像を絶するものになります。
保有資産が一時的に急落した際、恐怖から底値で投げ出してしまう「パニック売り」や、周囲の熱狂に釣られて高値で全額投資してしまう「FOMO(取り残される恐怖)」に支配されないための規律が必要です。
本ファンドをおすすめできる人の条件
- 新NISA成長投資枠のサテライト枠を活用できる人:オルカンやS&P500などのインデックス投信を全体の7〜8割以上確保した上で、残りの余剰資金で大きなアルファを取りにいける人。
- 30%以上の下落にも動じない胆力がある人:急落局面を「安値での絶好の仕込み時」と論理的に割り切り、淡々と積立を継続できるリスク許容度の高い人。
- 5年以上の長期保有を前提にできる人:短期的な業界の在庫調整局面を跨ぎ、AIや次世代インフラの社会実装完了まで腰を据えて待てる人。
本ファンドへの投資を避けるべき・慎重になるべき人の条件
- 資産の大部分を一括で投じようとしている人:短期間の下落で資産が目減りした際に夜も眠れなくなるような精神状態に陥る人は絶対に避けるべきです。
- 低コストインデックス至上主義の人:運用管理費用(信託報酬)が年0.1%を超える商品に対して生理的な抵抗がある人は、下落局面で「無駄な手数料を払わされている」という疑念に耐えられなくなります。
- 数ヶ月〜1年以内の短期で確実に利益を出したい人:半導体株のボラティリティは諸刃の剣であり、参入タイミング次第では短期間で手痛い損失を被るリスクが極めて高いためです。
【野村世界業種別投資シリーズ 世界半導体株投資】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入することはできますか?
A1:購入できません。本ファンドは信託期間や運用方針、信託報酬水準などの要件により、金融庁の定める「つみたて投資枠」の対象商品には含まれていません。新NISA制度を利用して投資する場合は、「成長投資枠」を利用してスポット購入または積立設定を行う必要があります。
Q2:基準価額が30万円を超えていますが、少額からでも投資できますか?
A2:少額から投資可能です。投資信託は「口数指定」だけでなく「金額指定」で購入できる販売会社(SBI証券、楽天証券、マネックス証券、野村證券など)がほとんどです。ネット証券を利用すれば、基準価額の絶対値にかかわらず100円や1,000円といった少額から積立買付をスタートできます。
Q3:分配金は過去にどのくらい支払われていますか?
A3:原則として毎年6月28日の決算時に分配方針が決定されますが、本ファンドは元来、信託財産の十分な成長を優先する基本方針をとっています。毎月分配型のようにタコ足的に資産を取り崩す設計ではなく、相場環境や基準価額水準に応じて適切に判断されます。長期の資産形成を目的とする場合、分配金受取コースではなく「再投資コース」を選択するのがセオリーです。
Q4:SOX指数インデックスファンドがある中で、あえて野村のアクティブを選ぶ理由は?
A4:最大の差別化要因は「グローバルな選別力」と「銘柄配分の機動性」です。SOX指数は米国上場企業に縛られるため、TSMC(ADR除く台湾本土動向)や欧州のASML、日本国内の製造装置メーカーなどを直接最適な比率で組み入れることができません。地政学リスクを考慮しながら世界規模で勝者を選別するプロの知見に信託報酬分の価値を見出すかどうかが選択の分かれ目となります。
まとめ:今後の動向と失敗しないための判断基準
野村世界業種別投資シリーズ(世界半導体株投資)は、設定来約28倍という規格外のリターンを生み出し、国内公募投信の歴史に名を刻むモンスターファンドとなりました。基準価額が30万円を突破した2026年現在においても、世界的なテクノロジー覇権争いと次世代AIの深化を背景に、その根底にある投資テーマの輝きは失われていません。
しかし、ハイリターンの裏側には常に強烈なハイリスクが潜んでいます。年1.65%前後の信託報酬と激しいボラティリティを甘受できる投資家だけが、その果実を手にする資格を持ちます。
これから参入を検討するのであれば、まとまった資金を一気に投入するギャンブルを避け、新NISAの成長投資枠を活用した「毎月のドルコスト平均法による積立」か、「市場全体の調整局面を待った分割エントリー」を強く推奨します。ポートフォリオ全体の規律を保ち、堅実なインデックスファンドを土台とした上で、資産形成の加速装置として賢く活用することが成功への最適解です。 (出典: 野村 世界 業種 別 投資 シリーズ 世界 半導体 株 投資(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
