医療費控除のスマホ申告2026|領収書不要の裏ワザと失敗回避の全手順
病院の領収書がパンパンに詰まった封筒を前に、ため息をつきながら計算機を叩く作業は、過去のものとなりつつあります。国税庁が推進するデジタル化の進展により、確定申告2026年最新情報においても、スマートフォンとマイナンバーカードを用いた税務申告の利便性は飛躍的な進化を遂げました。
かつては税務署の長蛇の列に並び、膨大な紙の領収書を一枚ずつ糊付けして提出していた医療費控除ですが、現在は手のひらのスマートフォンだけで数分から十数分で完結可能です。制度の仕組みやデジタル連携の要領を正確に把握していないと、受け取れるはずの還付金を取りこぼしたり、思わぬ税務調査のリスクを抱えたりする事態も珍しくありません。本稿では、制度の最新ルールから実践的な申告手順、見落としがちな落とし穴までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マイナポータル連携を活用すれば、1年間にかかった医療費通知データが自動入力され、面倒な計算や手入力が一切不要になる。
- 要点2:領収書の税務署提出は法改正により不要だが、「自宅での5年間保管義務」が課されており、破棄すると追徴課税のリスクが生じる。
- 要点3:家族全員分の医療費は「最も所得が高い人」に合算して申告するのが、手元に戻る還付金を最大化する鉄則である。
【2026年最新】医療費控除のスマホ申告手順とマイナポータル連携の圧倒的時短力
スマートフォンで医療費控除を行う際、劇的な時短を可能にする中核機能がマイナポータル連携のやり方を熟知することです。国税庁の「確定申告書等作成コーナー」はスマートフォンの画面表示に完全最適化されており、専用のe-Taxスマホアプリの使い方を押さえておけば、PCを開く必要すらありません。
従来の手続きでは、1年分の領収書を日付順に並べ替え、医療機関名と支払金額を1件ずつ転記する医療費控除の明細書作成手順が最大の障壁となっていました。しかし、健康保険証利用登録を済ませたマイナンバーカードとマイナポータルを連携させると、公的医療保険が適用された診療・調剤のデータが一括で取得され、申告画面へ瞬時に反映されます。これにより、転記ミスや計算の齟齬が完全に排除されます。
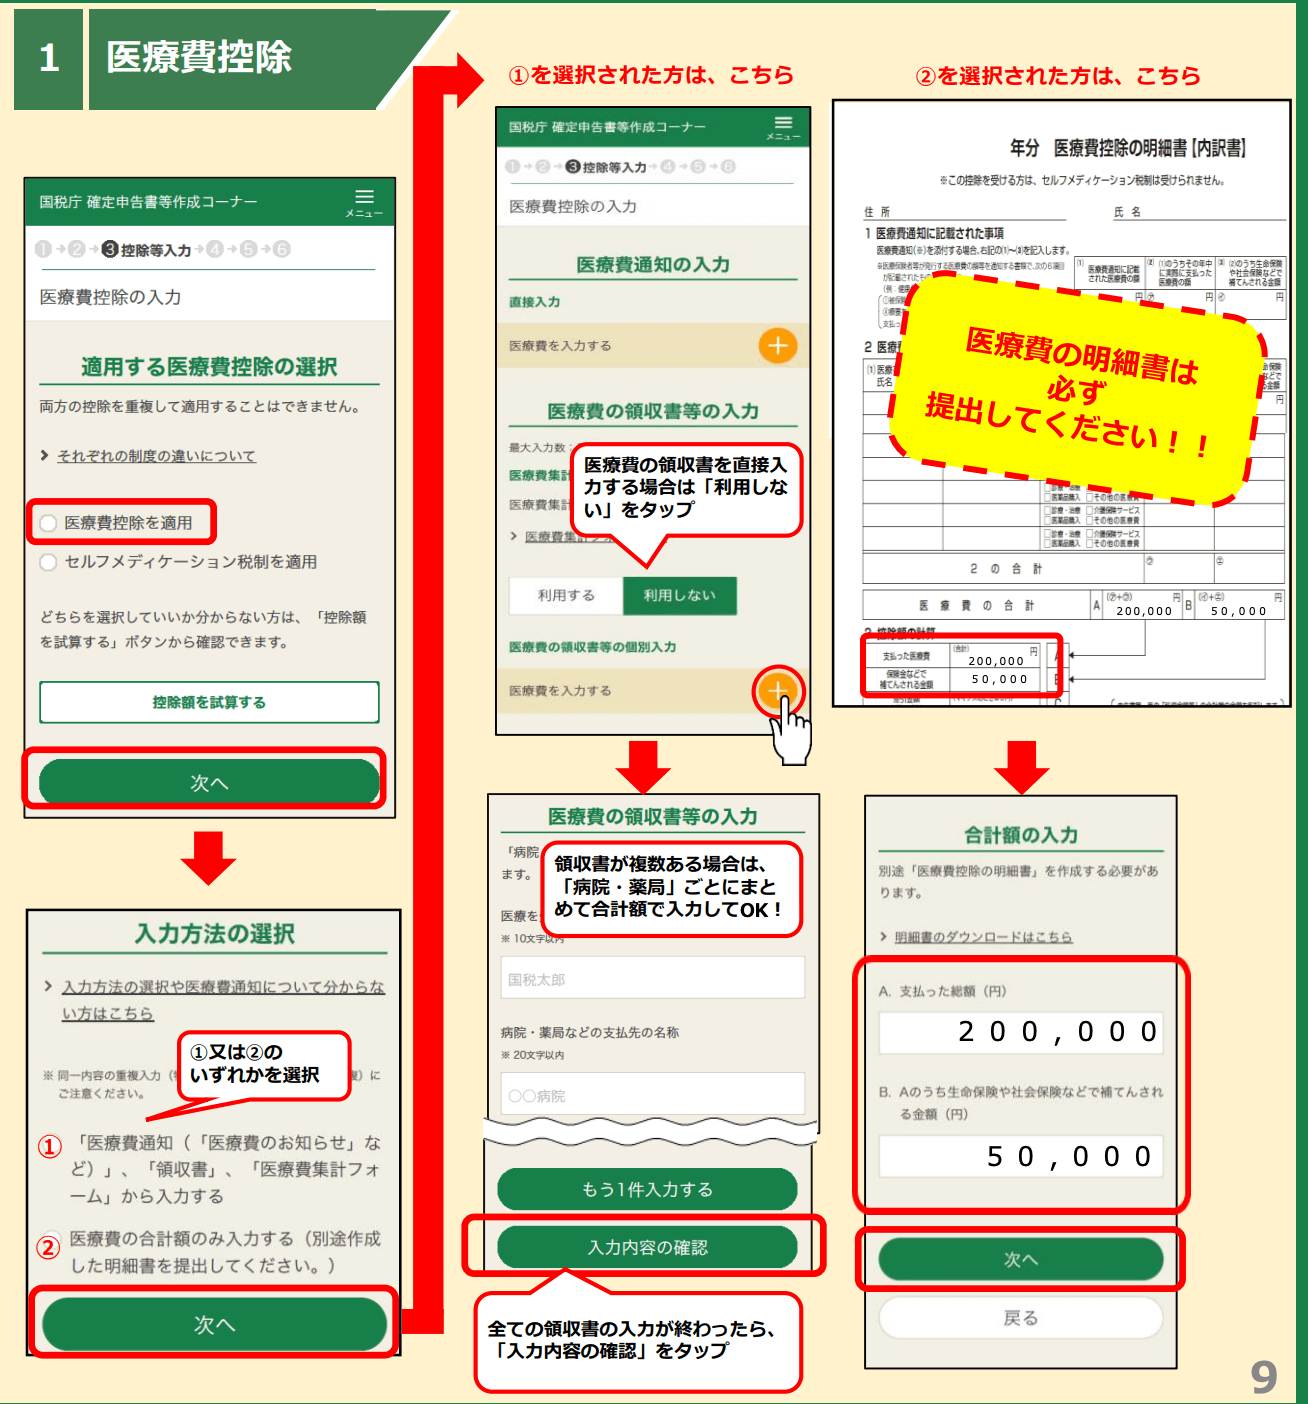
実際の医療費控除のスマホ申告手順は、極めて論理的な4ステップで進みます。
第一に、スマートフォンへ「マイナポータルアプリ」を導入し、国税庁の「確定申告書等作成コーナー」へアクセスします。第二に、申告書の作成開始画面で「マイナポータル連携を利用する」を選択します。第三に、画面の指示に従い、マイナンバーカード読み取り方法に沿ってカードを端末背面に密着させ、署名用電子証明書(英数字6〜16桁)と利用者証明用パスワード(数字4桁)を認証します。第四に、自動集計された医療費負担額と給与所得などの情報を確認し、送信ボタンを押すだけでe-Tax経由の電子申告が完了します。
通信環境やICチップの読み取りエラーを防ぐため、スマートフォンカバーを一時的に外し、カードの中央部を本体のNFC読み取り位置にしっかり密着させることが、現場でのスムーズな処理を左右するポイントです。
領収書提出が不要になる決定的な理由と「5年間保管義務」の真相
確定申告において長年信じ込まれてきた「領収書を税務署へ郵送、または窓口へ持参しなければならない」という常識は、既に過去の制度です。法改正により、現在は医療費の領収書そのものを税務署に提出する必要はありません。
提出が不要になった法的な根拠は、領収書の提出に代えて「医療費控除の明細書」の作成・提出が義務付けられた点にあります。税務署側は個別の領収書の束を突き合わせるのではなく、集計された明細書の形式基準を審査する運用へと舵を切りました。さらにマイナポータル連携を利用した場合は、公的医療保険から取得した医療費通知データ自体が高い信用力を持つ電子公文書として扱われるため、個別の領収書突合作業そのものが省略される構造になっています。
しかし、ここに多くの申告者が足をすくわれる致命的な誤解が存在します。「提出不要=領収書を捨ててよい」という解釈は完全な間違いです。税法上、確定申告期限の翌日から数えて医療費控除の領収書保管期間と提出不要の真相として「原則5年間の自宅保管義務」が明確に課されています。
税務署は申告内容に疑義が生じた場合、過去5年間に遡って領収書の提示・提出を求める法的権限を持っています。もし提示を求められた際に「捨ててしまった」「紛失して手元にない」となれば、該当する医療費控除の適用は取り消され、還付金の返還はもちろん、過少申告加算税や延滞税が課されるリスクに直面します。
ただし、マイナポータル連携で自動取得された医療費情報に関しては、健保組合等の公的ログが国税庁側に直接送信されているため、該当する診療分の紙の領収書は保管義務の対象外となります。一方で、後述するドラッグストアで購入した市販薬のレシートや、公共交通機関の通院交通費メモなどはマイナポータルに反映されないため、必ず「封筒に年ごとのラベルを貼り、5年間厳重に保管する」という物理的な防衛策を怠ってはなりません。
【早見表で比較】医療費控除vsセルフメディケーション税制|還付金はいくら戻るのか
医療費に関連する減税措置には、従来の「医療費控除」と、特定成分を含むOTC医薬品の購入費を対象とした「セルフメディケーション税制」の2種類が存在します。両者は完全に排他選択制となっており、同一年度に重複して併用することは法律上認められていません。
多くの生活者が直面する疑問が、「どちらの制度を選択すれば手元に残る現金が多いのか」という損得勘定です。制度の適用基準と実利の違いを、客観的な比較データで整理しました。
| 制度区分 | 適用下限額と控除限度額 | 対象となる支出範囲 | 編集部の見解・選択基準 |
|---|---|---|---|
| 従来の医療費控除 | 10万円超(総所得200万円未満は所得の5%)/最高200万円 | 医師の診療費、調剤薬、入院費、通院交通費、治療目的の歯科治療など | 入院・手術・高額歯科治療・出産があった世帯は迷わずこちらを選択すべき。 |
| セルフメディケーション税制 | 1万2,000円超/最高8万8,000円 | スイッチOTC医薬品(対象マーク付きの風邪薬、鎮痛剤、胃腸薬等) | 大きな通院歴はないが、日常的にドラッグストアで対象薬を多く買う単身世帯に最適。 |
実際に還付金はいくら戻るかの詳細まとめを算出する算式は、「(支払った医療費総額 − 保険金等で補填された額 − 10万円)× 所得税率」となります。加えて、翌年度の住民税(一律10%)も減額されるため、実際の節税効果は所得税還付と住民税軽減の合算値で判定する必要があります。
課税所得400万円(所得税率20%)の会社員が、年間に家族合計で30万円の医療費を自己負担した場合を試算してみます。控除対象額は「30万円 − 10万円 = 20万円」です。これに所得税率20%を乗じた「4万円」が確定申告後に指定口座へ所得税として還付されます。さらに、翌期の住民税から「20万円 × 10% = 2万円」が減額されるため、世帯全体での実質的な経済的メリットは合計6万円に達します。
対象になる医療費と対象外の理由|税務署が見る境界線と明細書作成手順
申告を行う上で最も判断に迷い、税務署の是正対象になりやすいのが、対象になる医療費と対象外の理由の線引きです。基準は至って簡潔であり、「医師等による治療・療養に必要な対価であるか否か」という1点に集約されます。
対象として認められる代表例には、保険適用の診療代・調剤代はもちろん、虫歯治療に伴う金歯・セラミックやインプラントの費用、子どもの成長を阻害しないための歯科矯正、通院に必要な電車やバスの公共交通機関運賃が含まれます。また、ドラッグストアで購入した頭痛薬や風邪薬などの治療薬も対象です。
一方で、対象外となる支出の代表格が「予防」や「美容」、「自己都合」に属する費用です。インフルエンザなどの各種予防接種、病気の治療を目的としない人間ドック・健康診断の受診料、美容整形や審美目的の歯列矯正・ホワイトニング、自己都合で選択した病室の差額ベッド代は、いかに高額であっても一切控除の対象にはなりません。自家用車で通院した際のガソリン代やコインパーキング代、タクシー代(急病や公共交通機関が動いていない緊急時を除く)も除外されます。
マイナポータルに連携されない市販薬や通院交通費を算入する場合は、スマホ申告の画面上で「領収書から入力する」を選択し、支払先と金額を直接追加入力します。公共交通機関の運賃については領収書が発行されないケースが多いため、通院日、利用路線(区間)、運賃、患者名をスマートフォンのメモアプリ等に克明に記録しておくことが、税務調査時に自らを証明する決定的な防御手段になります。
【実態検証】会社員の医療費控除スマホ申請の注意点と現場のリアルな声
利便性が向上したスマホ申告ですが、税務の実務現場やソーシャルメディア上では、毎年2月から3月にかけて申告者の悲鳴に近い声が散見されます。給与所得者特有の制度的な罠や、デジタル手続きならではの躓きポイントが存在するためです。
大手コミュニティやSNSに寄せられた申告者の実情を精査すると、特に多く見られるトラブルが以下の3点に集約されます。
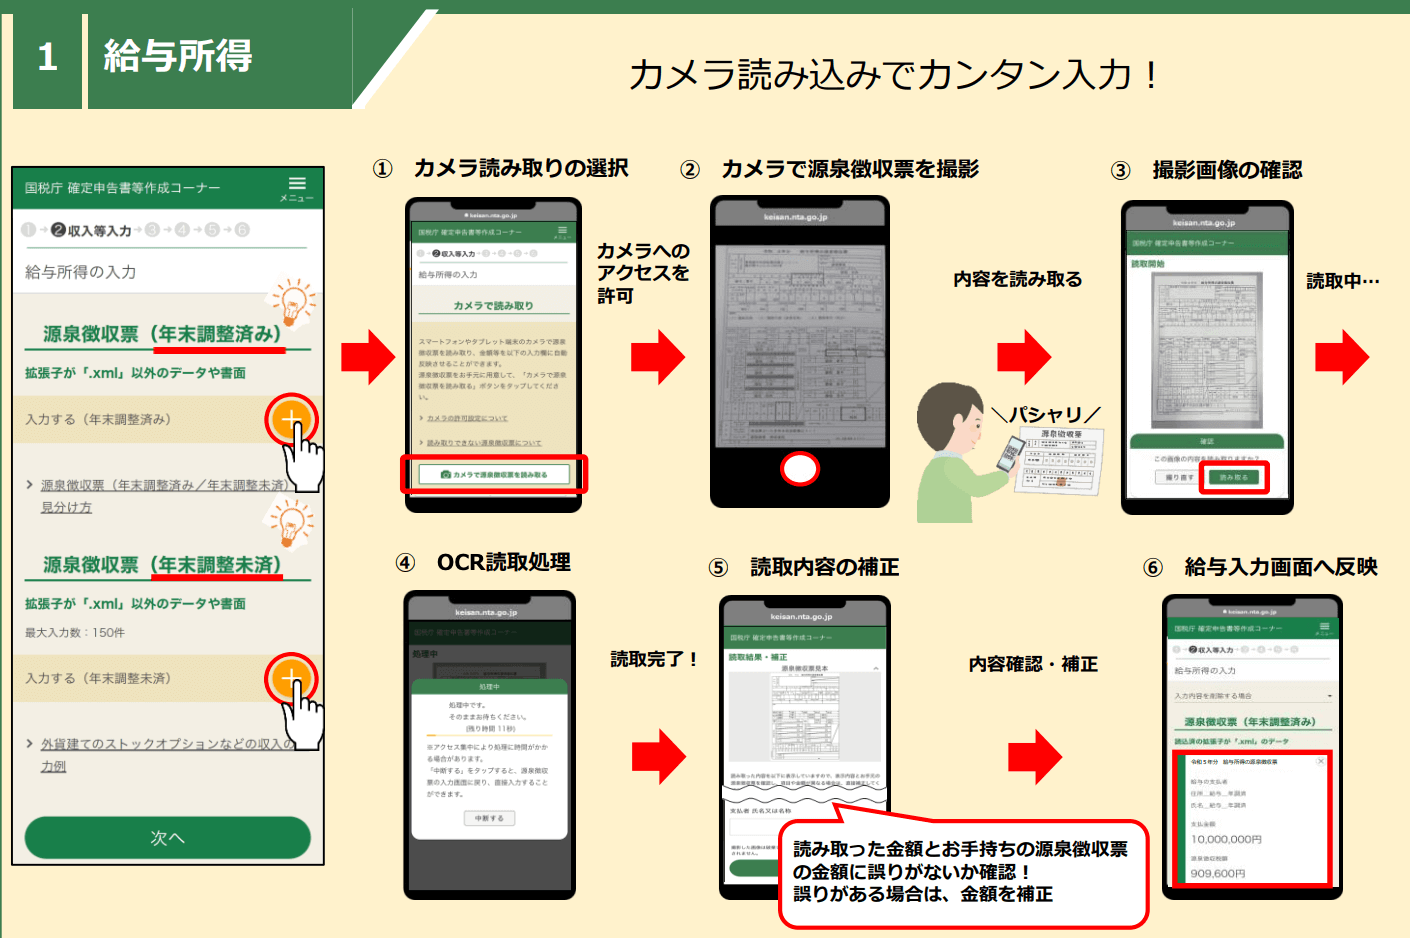
「普段は確定申告が不要な会社員だからこそ、年末調整と確定申告の力関係を理解していなかった」という声です。医療費控除をスマホで申告すると、その年の「確定申告書」が最終的な公的記録として税務署に上書きされます。源泉徴収票に記載された「生命保険料控除」や「住宅ローン控除(2年目以降)」のデータをスマホ入力時に引き継ぎ忘れてしまい、医療費の還付金は戻ったものの、本来受けられるはずだった住宅ローン控除が抜け落ちて住民税が跳ね上がったという事例が後を絶ちません。
さらに深刻なのが、ふるさと納税における「ワンストップ特例制度の無効化」という罠です。地方自治体へ特例申請書を送付していても、確定申告を1回でも提出した瞬間に、ワンストップ特例は法律上「無効」へと失効します。医療費控除のスマホ申告を行う際は、過去に申請したすべてのふるさと納税の寄附金受領証明データも併せて確定申告書内に入力し直さなければ、寄附金控除が消滅してしまいます。
また、会社員の医療費控除スマホ申請の注意点として、マイナポータル連携における「医療費データの反映ラグ」も挙げられます。健保組合のレセプト審査の都合上、マイナポータルに12月受診分のデータが反映されるのは例年2月上旬から中旬頃となります。1月中旬などの早い時期に慌てて連携して申請を終えてしまうと、12月分の医療費が丸ごと脱落した状態で申告されてしまう危険性があるため、データの更新年月を必ず確認しなければなりません。
一般に知られていない盲点とネットの誤解を徹底検証
インターネット上の知恵袋や情報発信では、制度の断片的な理解による都市伝説的な誤解が定着してしまっています。代表的な2つの誤解を是正します。
第1の誤解は、「年間の医療費が10万円を超えていなければ申告しても無意味」という思い込みです。税法上の規定では「10万円」または「総所得金額等の5%」のいずれか低い方が基準額となります。年収が約300万円未満(総所得金額等が200万円未満)のパート・アルバイトや新社会人の場合、例えば総所得が150万円であれば、その5%である「7万5,000円」を超えた支出から医療費控除の対象となります。「10万円に届いていないから」と端から諦めてしまうのは、貴重な還付機会を自ら放棄しているのと同義です。
第2の誤解は、「自分自身の医療費しか申告できない」という錯誤です。税法では、自己と「生計を一にする配偶者その他の親族」のために支払った医療費を合算することが認められています。重要なのは同居・別居の条件ではありません。仕送りを送っている別居の大学生の子どもや、扶養に入っていない実家の高齢両親であっても、生活費や療養費の送金関係があり「生計を一にしている」実態があれば、家族分の医療費合算と計算方法に則って1人の申告書にすべてまとめて計上できます。
【プロの結論】誰の名義で申告すべきか?家計防衛の冷徹な判断基準
家族全体の医療費を合算する場合、「誰が代表してスマホから申告すべきか」によって、家計に戻る還付金の総額が数万円単位で変動します。結論から言えば、「家族の中で最も所得(課税所得)が高い人」がまとめて申告するのが絶対的な正解です。
日本の所得税は、所得が高くなるにつれて税率が5%から45%まで段階的に跳ね上がる超過累進税率を採用しています。同じ「控除対象額20万円」であっても、所得税率10%の配偶者が申告した場合は2万円の所得税還付にとどまりますが、所得税率33%の世帯主が申告すれば6万6,000円が還付されます。戻ってくる金額の差は歴然です。
ただし、どちらか一方が所得200万円未満であり、家族全体の医療費総額が10万円未満(例えば8万円程度)の場合に限り、足切りラインが下がる低所得者側から申告した方が有利になる例外的なケースも存在します。手元にある源泉徴収票の「課税される所得金額」を照合し、世帯全体としての手取り最大化を図る視点が欠かせません。
【医療費控除 スマホ やり方】に関するよくある質問(FAQ)
Q1:マイナンバーカードの読み取りが途中でエラーになり進みません。どうすれば良いですか?
A1:スマートフォンの機種によってNFCアンテナの位置が異なります。iPhoneは上部背面、Androidは中央部やカメラ横付近に位置しているケースが一般的です。スマホケースの厚みや金属製アクセサリーが通信を阻害している事例が非常に多いため、ケースを完全に外し、画面の読み取り指示が出てからカードの上に端末を5秒以上静止させて動かさないことが成功のコツです。
Q2:共働き夫婦の場合、マイナポータル連携で配偶者や子どもの医療費も一括取得できますか?
A2:可能です。ただし、事前にマイナポータル内で「代理人設定」を済ませておく必要があります。委任者(配偶者等)のマイナンバーカードとスマートフォンを使い、申請者(夫または妻)を代理人として登録する手続きを行うことで、申告画面上で家族全員分の医療費通知データを一括連携・自動入力させることができます。
Q3:ドラッグストアで買った風邪薬のレシートを紛失してしまいました。申告に含められますか?
A3:領収書やレシートが存在しない支出を申告に含めることはできません。税法上、支払いの客観的証拠を提示できない架空・推計計上は否認され、悪質な場合は重加算税の対象となります。公共交通機関の運賃のようなそもそも領収書が出ない支出を除き、市販薬や診療代は必ず物理レシートまたは電子的支払証明が手元にあるものだけを計上してください。
Q4:スマホ申告を完了してから、還付金はどのくらいの日数で口座に振り込まれますか?
A4:紙の申告書を税務署へ郵送・持参した場合は入金まで1か月から1か月半ほど要しますが、スマホとマイナンバーカードを用いたe-Tax申告の場合、通常は約2週間から3週間程度で指定の金融機関口座へ振り込まれます。処理状況はe-Taxのメッセージボックスからリアルタイムで追跡確認が可能です。
まとめ:今後の動向と失敗しないための判断基準
医療費控除のスマホ申告は、マイナポータル連携とe-Taxの融合によって、もはや専門知識を必要とする難解な手続きではなくなりました。面倒な作業の9割はデジタルが肩代わりしてくれる環境が整っています。
成否を分けるのは、ツールの操作技術そのものよりも、ルールの正確な把握です。「領収書は提出不要だが5年保管すること」「家族の医療費は最も税率の高い人に合算すること」「ワンストップ特例利用者はふるさと納税の再入力を忘れないこと」という3原則を遵守していれば、手続きに躓く心配はありません。還付申告は過去5年分まで遡って提出することが法的に認められています。手元に過去の記録が残っている方は、手元のスマートフォンを手に取り、家計防衛の正当な権利を行使してみてください。 (出典: 医療 費 控除 スマホ やり方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
