PayPayクレカチャージの真相!他社カード不可の理由と得する最新裏ワザ
街のお店やネットショッピングで日常的に利用されるPayPayですが、「手持ちのクレジットカードから残高にチャージできない」「ポイント還元がつかない」といったトラブルや疑問に直面するユーザーが後を絶ちません。かつては自由に他社カードを登録して決済できていた時期もありましたが、セキュリティ強化やグループ内サービスの統合に伴い、仕様が段階的に刷新されてきました。
2026年現在のキャッシュレス市場において、PayPayをお得かつ快適に使い倒すためには、クレジットカードチャージの正確な仕様と最新のルールを把握しておくことが不可欠です。本記事では、他社製カードが直接チャージに使えない決定的な背景から、ポイント還元率を極限まで引き上げる正規ルート、さらには知る人ぞ知るチャージの裏ワザまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(旧ヤフーカード含む)」のみであり、他社カードからのチャージは一切不可。
- 要点2:残高チャージではなく「PayPayクレジット(旧あと払い)」を活用すれば、チャージ不要で最大1.5%〜2.0%のポイント還元を獲得できる。
- 要点3:ソフトバンク・ワイモバイルユーザーなら「まとめて支払い」を経由して他社クレカから間接チャージする抜け道が今も有効。
【なぜチャージできない?】PayPay残高に他社クレジットカードが使えない根本理由
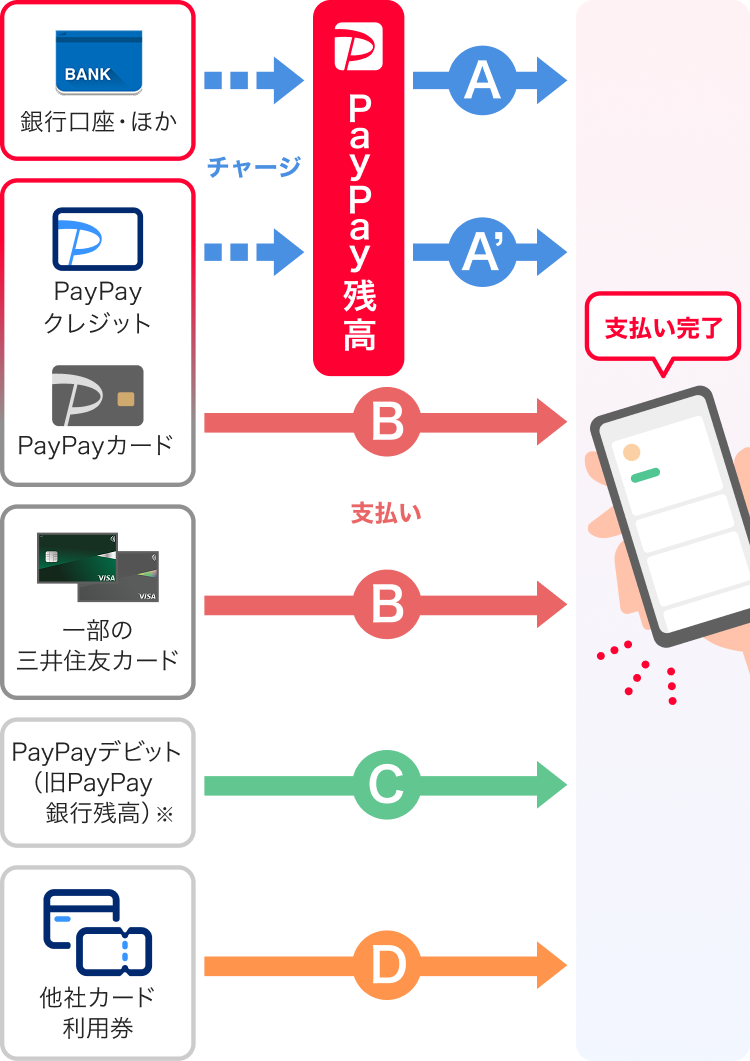
「手元にある楽天カードや三井住友カードからPayPay残高にお金を移したい」と考えてアプリを操作しても、チャージ元の選択肢にそれらのカードは現れません。PayPayのシステム上、PayPay残高へ直接チャージできるクレジットカードはPayPayカードのみに厳格に制限されているためです。
他社カードがチャージに対応していない背景には、決済事業者間で発生する手数料構造の問題と、不正利用を防ぐためのセキュリティ方針があります。外部のカード会社を経由したチャージを無制限に許可すると、決済手数料の負担が膨らむだけでなく、盗難カードを用いた不正チャージのリスクが高まります。PayPayは自社経済圏の強化とプラットフォームの安全性担保を最優先し、直接チャージの窓口を公式カード一本に絞り込みました。
なお、以前は「他社クレジットカードをアプリに紐付けて直接支払う(都度決済)」機能が広く使われていましたが、この方法ではPayPayステップのポイント還元が一切対象外となります。現在、他社カードを直接紐付けて決済するメリットはほとんど残されていません。
【2026年最新】PayPayカードチャージと「PayPayクレジット」の仕組み
現在、PayPayをクレジットカードと連携させてスマートに運用する主流の方法は、事前チャージではなく「PayPayクレジット(旧あと払い)」機能の利用です。
事前に指定金額をチャージする「残高払い」の場合、PayPayカードから残高へのチャージ手数料は完全無料ですが、残高チャージ自体の操作を行う手間が発生します。一方で「PayPayクレジット」を設定しておくと、残高がゼロの状態であっても、決済時に自動的にPayPayカードの利用枠から翌月一括で引き落とされます。残高不足でレジ前で慌てるストレスから完全に解放されるのが大きな強みです。
利用開始にあたっては、PayPayアプリ上でPayPayカードを登録し、本人認証サービス(3Dセキュア)を完了させるだけでスムーズに切り替えが完了します。
【還元率の真実】PayPayクレジットとゴールド特典でポイントを最大化する戦略
PayPayを利用する最大の醍醐味は、決済ごとに付与されるPayPayポイントです。しかし、支払い方法の選択を誤ると還元率で大きな損失を被ることになります。
基本還元率の比較として、銀行口座などからチャージした通常のPayPay残高払いは0.5%還元にとどまります。これに対し、PayPayクレジットを利用した決済では、基本付与分として1.0%還元が無条件で適用されます。さらに、毎月の利用条件(回数・利用金額)を達成することで最大0.5%が加算される「PayPayステップ」を合わせれば、最大1.5%のポイント還元率に到達します。
さらに上位カードである「PayPayカード ゴールド」を保有している場合、ソフトバンクやワイモバイルの通信料支払いで最大10%還元が受けられるほか、Yahoo!ショッピングでの優待特典やゴールド限定の還元加算が受けられます。PayPay経済圏をメインで活用するユーザーであれば、年会費を考慮してもゴールドカードを選択する価値が極めて高いと言えます。
【裏ワザ検証】ソフトバンクまとめて支払い経由なら他社クレカでもチャージ可能?
「PayPayカードは作りたくないが、普段メインで使っている他社クレジットカードのポイントをPayPayで貯めたい」というユーザーに向けた唯一の実質的な回避策が、「ソフトバンク・ワイモバイル・LINEMOまとめて支払い」を利用したチャージ方法です。
この手法のメカニズムは明快です。キャリアの月額料金の支払い元にお気に入りの他社クレジットカード(楽天カード、エポスカード、dカードなど)を設定しておき、PayPay残高のチャージ方法として「ソフトバンク・ワイモバイルまとめて支払い」を選択します。これにより、PayPay残高には即座に金額がチャージされ、その請求は契約中のキャリアを経由して登録した他社クレジットカードに請求されます。
ただし、利用時には重要な注意点が存在します。まとめて支払いを利用したPayPay残高チャージは、毎月初回のチャージ手数料は無料ですが、同月内に2回目以降のチャージを行うと2.5%(税込)の手数料が発生します。手数料を支払ってしまうと獲得できるポイントの価値を上回る損失となるため、この裏ワザを活用する際は「毎月1回、必要な金額をまとめてチャージする」運用の徹底が不可欠です。
【利用制限と安全対策】チャージ上限額と本人認証サービス(3Dセキュア)の注意点
クレジットカードを用いた決済やチャージを行う際、予期せぬ決済エラーを防ぐために把握しておくべきが「上限額の制限」と「セキュリティ設定」です。
PayPayでは不正利用を防止するため、本人認証サービス(3Dセキュア)の設定状況や本人確認(eKYC)の完了有無によって、利用可能な上限枠に明確な差を設けています。
本人認証が未完了のカードは利用上限が極端に低く抑えられており、高額な買い物や頻繁な決済を行うと即座に制限がかかります。PayPayカードやまとめて支払いを活用する場合でも、必ずカード発行会社側で3Dセキュアの設定を済ませ、PayPayアプリ内での青色バッジ(本人確認済みステータス)を取得しておくことが、スムーズな利用のための必須条件です。
【ペイペイ クレジット カード チャージ】に関するよくある質問(FAQ)
Q1:PayPayカード以外のVISAやMastercardから残高に直接チャージする方法は本当にありませんか?
A1:直接チャージする方法は存在しません。PayPay残高への直接チャージが認められているクレジットカードは公式のPayPayカードのみです。他社カードを利用したい場合は、ソフトバンク・ワイモバイル等の「まとめて支払い」を経由するルートのみが有効です。
Q2:PayPayカードから残高にチャージした時、クレジットカード側のポイントは付きますか?
A2:チャージ自体に対してはポイントが付与されません。PayPayカードを使ってポイント還元を受けるためには、残高へのチャージではなく「PayPayクレジット」として決済時に直接支払う必要があります。
Q3:PayPayクレジットの利用料金はいつ引き落とされますか?
A3:PayPayカードの請求サイクルに準拠します。毎月末日締めの翌月27日(土日祝の場合は翌営業日)に、登録した銀行口座から一括で引き落とされます。
まとめ:賢いクレカ活用でPayPayの還元メリットを最大化しよう
PayPayにおけるクレジットカード利用のルールは一見複雑に見えますが、本質は非常にシンプルです。日々の支払いで最も高いポイント還元と利便性を両立させるなら、「PayPayカード」を発行して「PayPayクレジット」で決済するのが王道にして最短の正解ルートです。
手持ちの他社カードを活かしたい場合は、キャリア決済の手数料ルールを遵守しながら計画的にチャージを行う工夫が求められます。ご自身の契約キャリアやカード保有状況に合わせて最適な決済ルートを選択し、毎日の買い物を賢くお得にアップデートしてください。 (出典: ペイペイ クレジット カード チャージ(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
