手書き領収書は2026年も使える?インボイス廃止説の真相と書き方
レジや会計ソフトのデジタル化が急速に進むなか、飲食店の店頭や個人タクシー、街路の商店で今なお手渡される機会の多い「紙の手書き領収書」。インボイス制度(適格請求書等保存方式)が定着した現在、ネット上や現場では「手書きの領収書は法的に無効になったのではないか」「税務署に否認されるのではないか」といった不安の声が絶えません。
結論から言えば、要件さえ満たしていれば手書き領収書は2026年の税務実務においても完全に有効です。しかし、旧来の慣習に甘えた書き方を続けていると、受領側の仕入税額控除が否認されたり、発行側が思わぬ過怠税を課されたりする致命的な落とし穴が潜んでいます。実務現場の最新動向と税法上のルールから、その真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書の法的効力はインボイス制度後も存続しており、適格請求書(または簡易インボイス)の必須項目を満たせば経費・税額控除として有効。
- 要点2:「上様」「お品代」といった昭和型の曖昧な表記は小売・飲食等の特定業種を除き仕入税額控除の対象外となり、税抜き5万円以上の印紙税判定にも厳格な注意が必要。
- 要点3:2026年の税務調査では登録番号の記載漏れや金額の改ざん疑惑が重点確認されており、手書きを続ける事業者はスタンプの活用と厳格な複写控えの保管が不可欠。
【2026年最新】手書き領収書はなぜ廃止と噂されたのか?インボイス制度下の法的効力と真相
「手書きの領収書はもう使えないらしい」という噂が広まった背景には、インボイス制度が求める記載事項の複雑化があります。適格請求書発行事業者としての登録番号(T+13桁)や税率ごとの消費税額の明記が義務付けられたことで、市販の手書き領収書用紙では対応しきれないという誤解が業界内に生じました。
法的な根拠を確認すると、民法第486条において弁済をした者は弁済を受領した者に対して「受取証書の交付」を請求できると定められています。この受取証書の形式について、法律上の指定は存在しません。弥生株式会社などの業務ソフト大手が公開する実務資料や国税庁の基本通達でも、手書き領収書の法的効力は電磁的記録と同等に認められています。
ただし、事業者が消費税の仕入税額控除を受けるための手書き領収書インボイス対応には明確な基準が課されています。不特定多数を相手にする小売業、飲食店、タクシー業、駐車場業などの特定業種に限り、通常の適格請求書よりも記載事項が簡素化された「適格簡易請求書(簡易インボイス)」の交付が認められています。これ以外の卸売業やBtoBの専門サービス業では、手書きであっても宛名や税率内訳を完全に網羅した正規の記載が求められます。

【実態検証】個人事業主と店舗現場で見えたリアル|インボイス登録番号のスタンプ運用
「レジを最新のインボイス対応POSに買い換える費用が捻出できない」「出張先やイベント出店でその場ですぐに紙の控えを切りたい」――取材班が個人飲食店やフリーランス、移動販売の現場を調査すると、こうした切実な声が数多く聞かれます。東京商工リサーチなどの調査データでも、小規模事業者の多くが設備投資コストと事務負担の間で葛藤を抱えています。
そうした現場で主流となっているのが、既存の複写式手書き領収書用紙にインボイス登録番号のスタンプ(ゴム印や浸透印)を押印して交付する実務対策です。国税庁の公式FAQにおいても、領収書に記載すべき事項は手書き、印字、ゴム印のいずれの方法で追記しても有効であると明確に示されています。
しかし、現場観察では深刻なミスも散見されます。スタンプのインクかすれでTから始まる13桁の数字が判読不能になっていたり、傾きによって他の記載欄を汚してしまったりするケースです。受け取った企業の経理担当者からは「数字が1桁でも読めないと国税庁の適格請求書発行事業者公表サイトで番号照合ができず、差し戻さざるを得ない」という悲鳴が上がっています。個人事業主の手書き領収書発行では、スタンプ台の補充状態を日常的に点検し、誰が見ても明瞭に印影が確認できる状態を維持することが最低限の実務マナーです。
手書き領収書の書き方と改ざん防止対策|角印と割印の正しい押し方
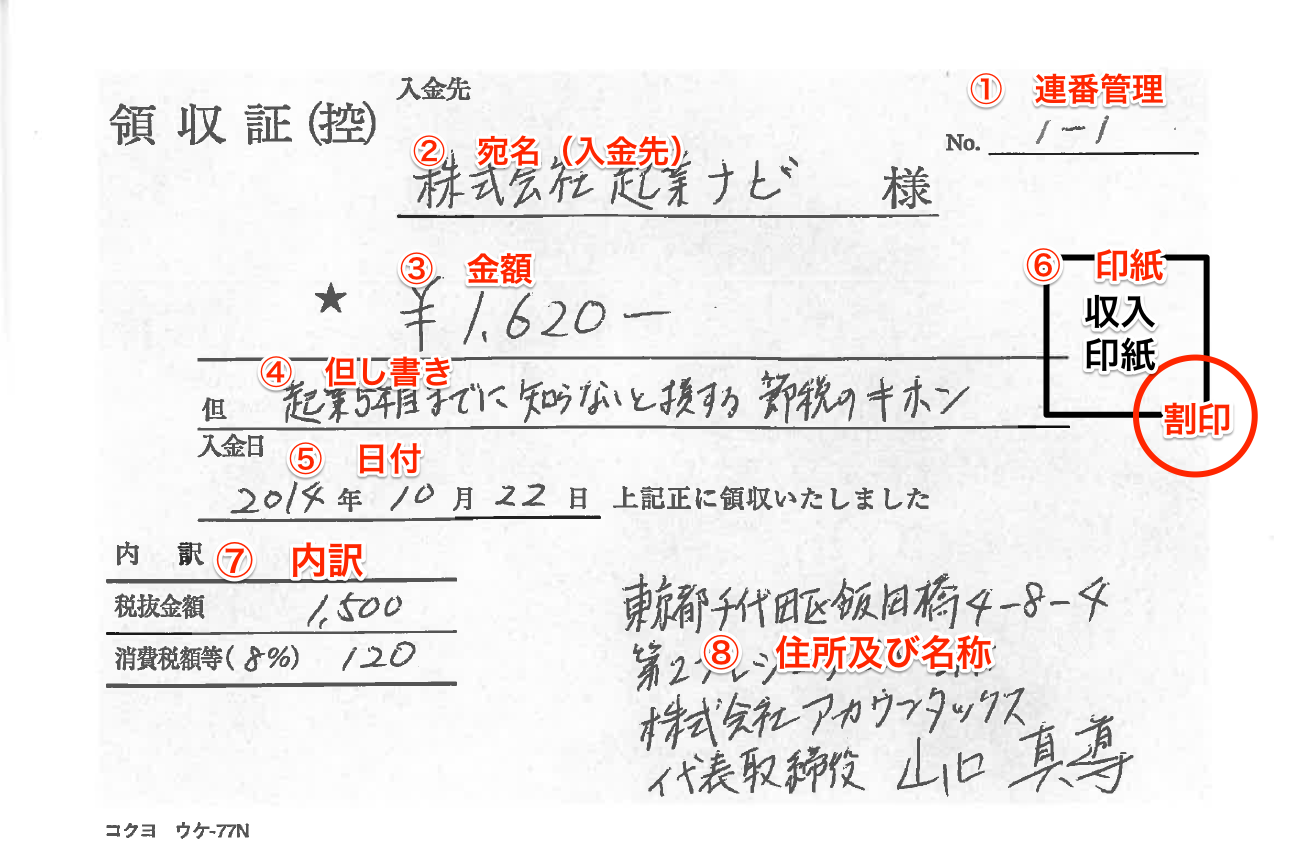
手書きの領収書を正しく機能させるには、税法上の要件と商慣習上のセキュリティ対策を同時に満たす必要があります。基本的な手書き領収書の書き方における主要項目は以下の通りです。
まず金額欄の記載においては、不正な数字の書き足しを防ぐ手書き領収書の改ざん防止対策が必須です。金額の先頭には「¥」マーク(または「金」)、末尾には「-」や「※」(または「也」)を隙間なく記入し、3桁ごとにカンマを打つのが鉄則です。より厳格な証憑とする場合は、漢数字の大字(壱、弐、参、拾など)を用いる手法も有効です。
次に、押印の実務です。領収書の発行元情報に重ねて押す「角印(社判・屋号印)」は、法律上必須の要件ではありませんが、書類の真正性(本人が作成したこと)を補強し、偽造リスクを抑える強力な抑止力となります。また、複写式領収書の場合、発行控え(自社保存用)と顧客交付用の境目に押す「割印」や、印紙にかける「消印」の役割を混同してはなりません。控えと原本をまたぐ割印は、後からの差し替えや金額の不正改ざんを証明する決定打として、2026年の税務監査でも極めて重視されます。

一般に知られていない盲点とネットの誤解|「上様」「お品代」の経費精算ルール
昭和から平成にかけて広く通用していた「宛名は上様で」「但し書きはお品代で」という慣習は、現行制度下では致命的なリスク要因へと変貌しています。
まず、宛名上様の経費精算ルールにおける境界線を整理する必要があります。前述の通り、飲食業、小売業、タクシー業などが発行する適格簡易請求書に該当する場合に限り、受領者の氏名・名称の記載を省略することが税法上認められています。しかし、一般的な法人間取引(コンサルティング報酬、デザイン制作、卸売など)では宛名の省略は一切認められず、「上様」や空欄の手書き領収書は仕入税額控除の適用対象外となります。社内経理の現場でも、「上様」の領収書は私的流用の疑いを招き、経費精算を却下される事例が急増しています。
さらに危険なのが但し書きお品代の有効性です。消費税法および所得税法・法人税法において、経費の妥当性を証明するには「事業に関連する何を購入したか」が明確でなければなりません。「お品代」「代金として」といった抽象的な表記では、業務に必要な備品なのか、個人的な飲食や贈答品なのかが判別できません。「書籍代(専門書代として)」「飲食代(4名での取引先接待として)」「事務用品代(プリンター消耗品として)」のように、購入物品や目的を具体的に記載しなければ、税務調査で経費計上を否認される高リスクを背負うことになります。
もう一つの大きな落とし穴が、収入印紙5万円以上の貼付基準です。印紙税法上、売上代金に係る受取証書で記載金額が5万円以上のものには収入印紙の貼付が義務付けられています(貼付漏れは過怠税の対象)。ここで重要となるのが「消費税の記載方法」です。領収書内に「税抜金額」と「消費税額」が明確に区分記載されている、または「税込53,900円(うち消費税額等4,900円)」と明記されている場合に限り、税抜金額(49,000円)が印紙税の判定基準となります。もし税抜額を区分せず「53,900円」とだけ手書きした場合、記載金額が5万円以上とみなされ、200円の収入印紙を貼らなければ法令違反となります。
【徹底比較】手書き領収書vs電子領収書|コスト・リスク・手間の実態データ
事業規模や業態によって、手書き領収書を維持すべきか、PDF発行やPOSレジ等の電子領収書へ移行すべきかの判断は分かれます。2024年から2026年にかけての業務効率化トレンドとコスト要因を比較表にまとめました。
| 項目 | 手書き領収書(紙) | 電子領収書(PDF/レジ) | 編集部の見解・評価 |
|---|---|---|---|
| 導入初期費用 | 数百円(用紙・ゴム印代のみ) | 数万円〜数十万円(端末・ソフト導入) | 資金力に乏しい立ち上げ初期や月数件の発行なら手書きが圧勝 |
| 印紙税コスト | 税抜5万円以上で1通あたり200円〜 | 完全非課税(0円) | 高額決済が頻発する業種では電子化による印紙税削減効果が絶大 |
| 記載ミス・改ざんリスク | 記入漏れ、文字潰れ、改ざんリスク高 | システム自動計算・タイムスタンプ対応 | 手書きは税務調査での質問誘発率が高く厳重な内部管理が必要 |
| 保管・検索の手間 | 紙の控えを原則7年間物理保管 | クラウド保存・電帳法準拠で省スペース | 取引件数が増加すると紙のファイリングコストが事業の重荷に |
【プロの結論】2026年最新税務調査の注意点と手書き発行の判断基準
経済社会全体のデジタル化が進むほど、逆説的に「紙の手書き領収書」は税務当局の警戒対象になりやすいという現実を直視しなければなりません。2026年最新税務調査の注意点として、国税局・税務署はインボイス登録番号の実在性確認に加え、「手書きによる架空外注費の計上」「白紙領収書の私的悪用」「金額の加筆改ざん」を重点調査項目に据えています。
手書き領収書は発行側の複写控え(控え票)が存在して初めてその正当性が証明されます。もし客先から書き損じによる再発行を求められた場合は、書き損じた元の用紙を破棄せず、大きく「無効」または「破棄」と赤字でバツ印を書き、複写控えにホチキス留めで貼り付けて保管する習慣を徹底してください。控えの欠落や番号の飛びは、税務調査官に売上除外(裏金作り)を疑われる典型的なトリガーとなります。
【事業規模別】手書き領収書を継続すべき人・早急に電子化すべき人の条件
経理実務の観点から導き出される明確な判断基準は以下の通りです。
【手書き領収書を継続しても問題ない事業者】
・対面での現金受領が月に数件から十数件程度にとどまる個人事業主やフリーランス
・屋外催事、移動販売、出張修理など、現場にレジやプリンターを持ち込めない職種
・1件あたりの決済額が5万円未満で、収入印紙を日常的に貼る必要がない事業者
【今すぐ電子領収書への移行を推奨する事業者】
・1回あたりの取引金額が5万円〜数百万円に達するBtoB取引事業者(印紙税コストの浪費防止)
・発行件数が月数十件を超え、手書きによる転記ミスや番号押し忘れが頻発している店舗
・受領側企業からインボイス形式の不備による再発行依頼を何度も受けている事業者
【手書き領収書】に関するよくある質問(FAQ)
Q1:手書き領収書で金額を書き間違えた場合、修正ペンや二重線で訂正しても税務上有効ですか?
A1:修正テープ、修正ペン、二重線と訂正印による金額の訂正は原則として認められません。金銭受取証拠としての信頼性が著しく損なわれ、改ざんを疑われる原因になります。書き損じた場合は二重線を引いて「無効」と朱書きした上で破棄せず控えと一緒に保存し、必ず新しい用紙に最初から書き直してください。
Q2:クレジットカード決済の際にも手書き領収書を発行する必要がありますか?収入印紙はどうなりますか?
A2:クレジットカード決済は金銭の直接授受が発生しない「信用取引」であるため、法的に領収書の発行義務はありません。ただし顧客の要望で発行する場合、但し書き欄に「クレジットカード決済にて受領」と必ず明記してください。この明記があれば、売上金額が5万円以上であっても印紙税法上の非課税扱いとなり、収入印紙を貼る必要はありません。
Q3:市販の古い領収書用紙(インボイス非対応のもの)はもう使えませんか?
A3:使えなくなるわけではありません。不足している項目である「インボイス登録番号」「適用税率ごとの区分」「税率ごとの消費税額等」を、ゴム印や手書きで余白に追記すれば適格請求書(または適格簡易請求書)として有効に機能します。ただし、記入漏れのリスクを防ぐため、新規に購入する際は初めからインボイス制度対応のフォーマットが印刷された複写用紙を選ぶことを強く推奨します。
まとめ:手書き領収書のリスクを最小化し2026年の経理実務を乗り切る極意
手書き領収書は2026年のビジネスシーンにおいても決して違法ではなく、迅速な対面決済を支える有用なツールであり続けています。しかし、制度改革を経た現代において、過去の商習慣であった「宛名は上様」「但し書きはお品代」「消費税額の内訳なし」といった杜撰な処理は通用しません。
適格請求書としての要件を網羅したゴム印の整備、税抜5万円の印紙税基準の遵守、そして何より改ざんを許さない正確な金額記入と複写控えの7年保管。これら基本のルールを徹底することこそが、発行側としての社会的信用を守り、大切な取引先とのトラブルを未然に防ぐ唯一の防壁となります。 (出典: 手書き 領収 書(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
