宗教法人の非課税はなぜ「ずるい」のか?税制優遇の真相と課税境界線
物価高や増税論議が続く日本において、定期的にSNSやネット掲示板を炎上させるのが「宗教法人の非課税問題」です。寺院の住職が高級外車を乗り回している姿や、莫大な資産を持つ新興宗教の報道を目にするたび、「なぜ宗教法人だけ税金を払わなくていいのか」「ずるいのではないか」といった不満の声が噴出します。
しかし、実は「宗教法人はすべての税金が免除されている」というのは大きな誤解です。どこまでが非課税で、何に課税されるのか、その境界線は法律によって細かく規定されています。本記事では、宗教法人が受けている税制優遇の法的根拠から、実態としての課税・非課税の範囲、そして2026年現在に進む見直し議論まで、徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「本来の宗教活動」のみであり、駐車場や不動産賃貸などの収益事業、僧侶個人への給与にはきっちり課税される。
- 要点2:「ずるい」と批判される主因は、固定資産税の非課税や軽減税率(法人税19%)、実質的な私物化や休眠法人の売買といった抜け穴にある。
- 要点3:政教分離の原則や伝統寺院の過疎化問題が壁となり全面課税は困難なものの、会計透明化や税務調査の厳格化が急速に進んでいる。
なぜ「ずるい」と批判されるのか?宗教法人の税制優遇メリットと世間の不満
ネット上で「宗教法人はずるい」と強い反発を買う最大の要因は、一般企業や一般国民と比較した際の圧倒的な税制優遇メリットにあります。
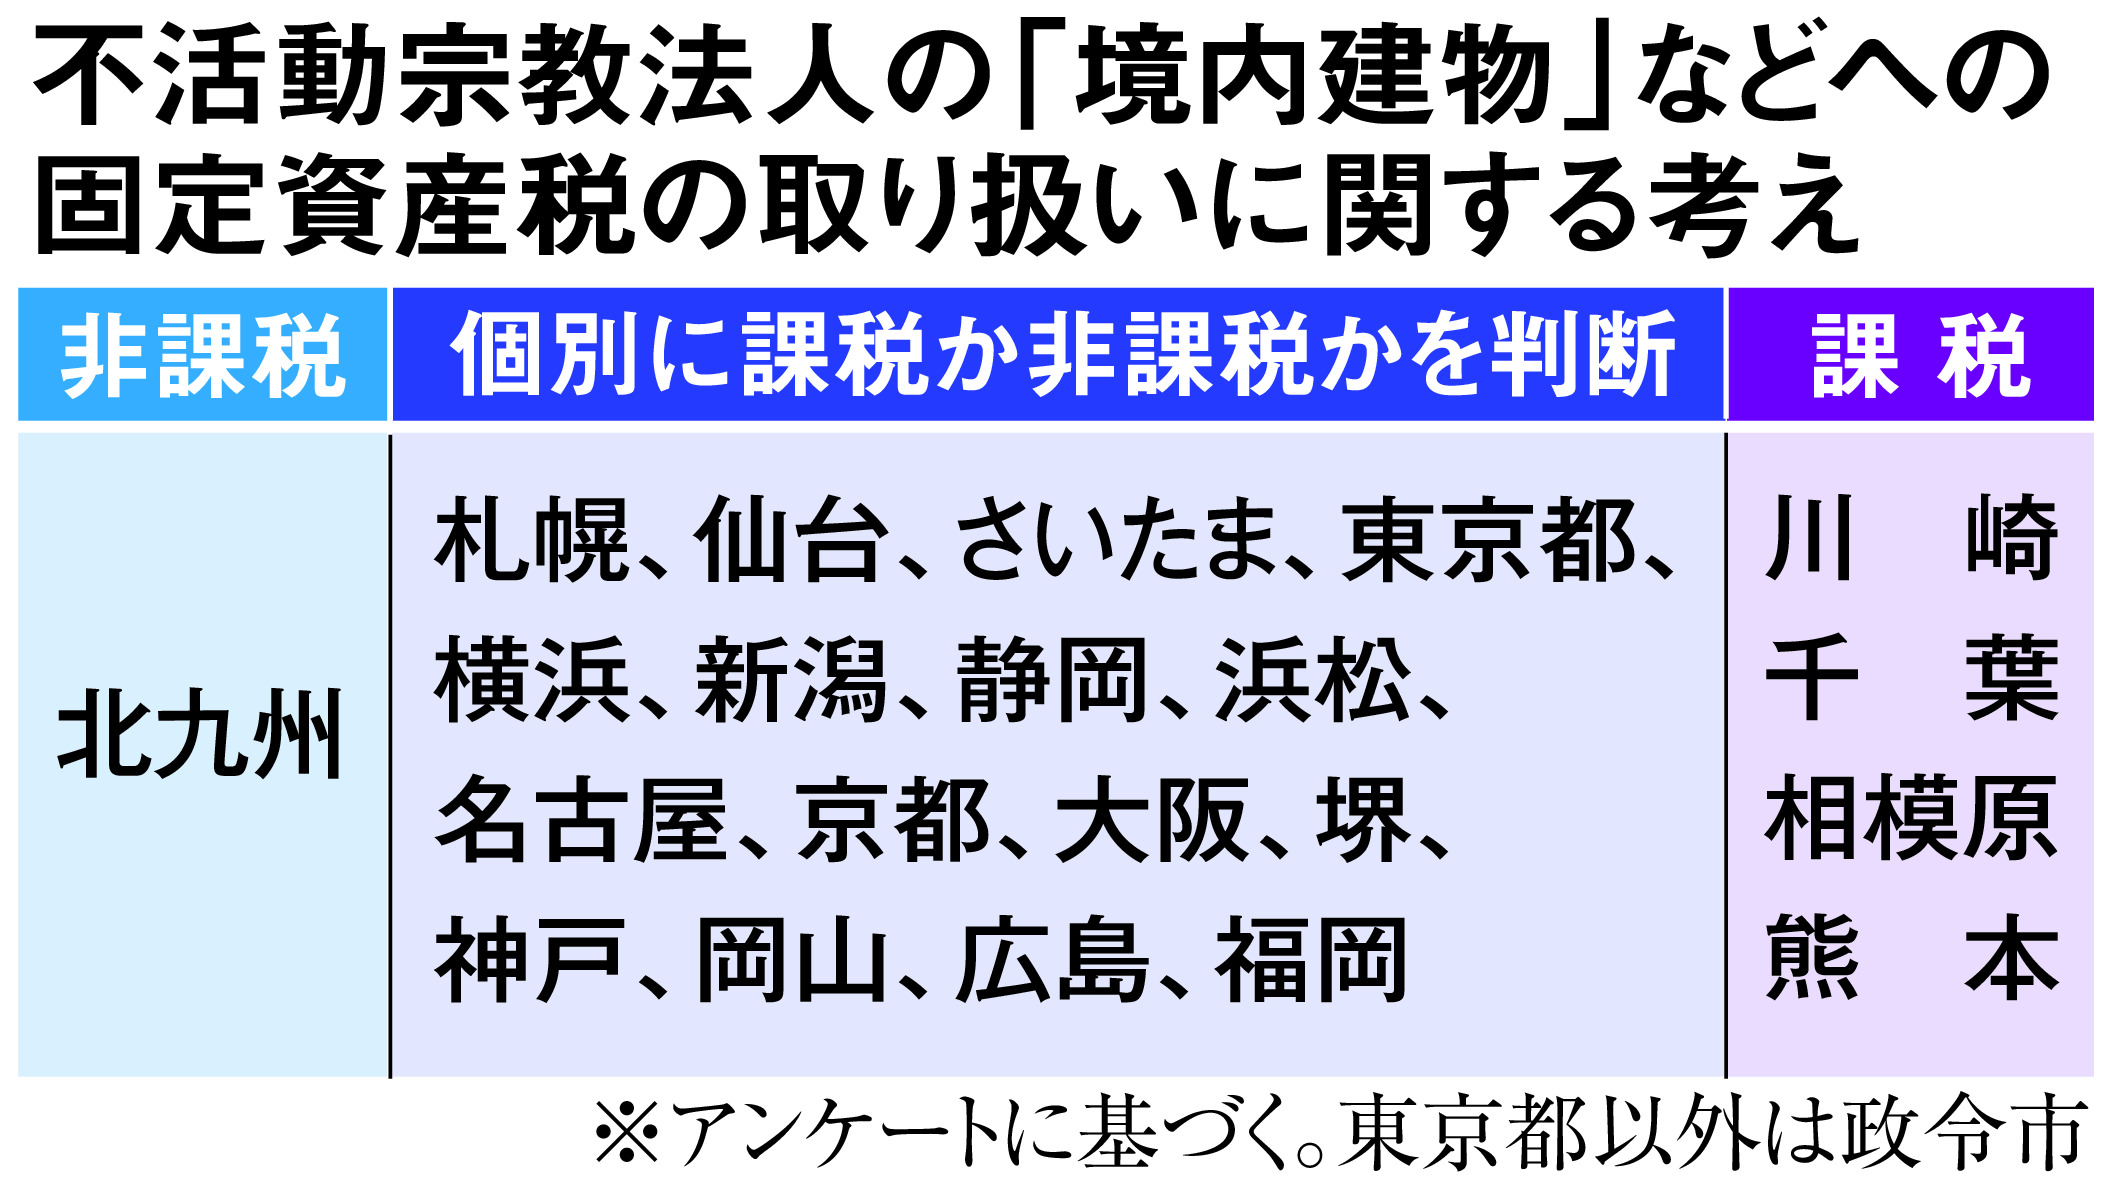
現行の税法において、宗教法人が宗教活動から得た収入(お布施、戒名料、初詣の賽銭、祈祷料、寄付金など)には法人税が一切かかりません。さらに、境内地や本堂、社殿といった宗教活動に直接使われる土地・建物には固定資産税も免除されています。
一般企業であれば利益に対して約30%(実効税率)の法人税が課され、所有する不動産には毎年重い固定資産税がのしかかります。これに対し、宗教法人は利益をそのまま手元に残しやすいため、「同じ社会インフラを利用しながら納税義務を果たしていない」という不公平感が世間の不満を増幅させているのが実情です。
お布施に税金がかからない理由と宗教法人の非課税範囲まとめ
そもそも、なぜお布施や賽銭には税金がかからないのでしょうか。その法的根拠は「喜捨(きしゃ=信者による自発的な寄付・贈与)」という性質にあります。
お布施は、読経や供養という「役務の対価」ではなく、宗教活動への「寄付」として法的に扱われます。対価性がない金銭の贈与であるため、法人税法上の「収益」とはみなされず、消費税の課税対象にもなりません。
宗教法人の非課税範囲を整理すると、以下のようになります。
【非課税となる範囲】
・お布施、戒名料、祈願料、賽銭、お守り・お札の頒布(※実質的な物品販売とみなされない範囲)
・宗教活動に直接供される境内地、本堂、礼拝堂などの固定資産税・都市計画税
・宗教法人が受け取る利子や配当(源泉徴収された所得税の還付請求が可能)
【課税される範囲】
・収益事業(駐車場経営、賃貸マンション、結婚式場、物品販売など)から得た所得
・住職や神職、職員個人に支払われる給与(所得税の源泉徴収および個人の住民税)
・宗教活動に使われていない遊休地や居住専用部分の固定資産税
【境界線】どこから課税される?宗教法人の法人税課税要件と収益事業
宗教法人であっても、無条件でビジネスができるわけではありません。法人税法では、宗教法人が行い得る34の収益事業(不動産貸付業、物品販売業、駐車場業、宿泊業など)が明確に定義されており、これらに該当する場合は法人税の納税義務が発生します。
ただし、ここでも一般企業より手厚い優遇が存在します。一般企業の普通法人税率が原則23.2%であるのに対し、宗教法人の収益事業に対する法人税率は軽減税率の19%が適用されます。さらに、収益事業で得た利益を本来の宗教活動のために繰り入れた場合、最大で「所得の20%」または「年間200万円」のいずれか多い額を損金算入(みなし寄付金)として所得から差し引くことが認められています。
この「みなし寄付金」の仕組みを使うことで、実質的な納税額を大幅に圧縮できるため、企業経営者や納税者から「過剰な優遇ではないか」と指摘されるケースが後を絶ちません。
宗教法人売買による税金逃れの実態とグレーゾーンの闇
宗教法人の非課税枠を悪用した脱税やマネーロンダリングは、国税当局も長年警戒を強めている深刻な問題です。その温床となっているのが「休眠宗教法人の売買」です。
後継者不在で活動実態がなくなった「休眠法人」をブローカー経由で第三者が数百万円から数千万円で買い取り、その法人名義を使って以下のような不正や税金逃れを行う手口が存在します。
・一般企業の売上を宗教法人への「寄付」と偽って計上し、法人税を逃れる
・宗教法人名義で霊園やペット供養事業を立ち上げ、実質的な営利企業として莫大な利益を非課税でプールする
・住職の個人的な高級車や私的財産を「法人の資産」として購入し、個人の所得税を回避する
こうした実態を受け、国税庁は宗教法人に対する税務調査を強化しており、宗教活動と収益事業の区分や、代表者の個人的支出が法人の経費に混ざっていないかを厳格にチェックする動きを強めています。
課税化の見直し議論と優遇措置廃止の可能性
防衛費増額や少子化対策に伴う財源不足を背景に、国会やメディアでも宗教法人への課税強化を求める声が上がっています。しかし、宗教法人に対する全面課税の導入や優遇措置の即時廃止は、現実的には極めて困難とされています。
その最大の壁となるのが、日本国憲法第20条が定める「信教の自由」と「政教分離の原則」です。国家が宗教活動の教義や儀式に踏み込んで課税の適否を判断することは、国家権力による宗教への介入や弾圧につながるリスクを孕んでいるためです。
さらに、全国に約18万ある宗教法人の大半は、過疎化と檀家離れで年間収入が数百万円にも満たない「限界寺院・神社」です。もし一律に課税を強めれば、地域の歴史的建造物や伝統文化を維持してきた地方の寺社が一斉に破綻・消滅する危機に直面します。
そのため、今後の現実的な落としどころとしては「全面課税」ではなく、宗教法人の会計基準の統一や財務諸表の公開義務化など、資産の流れを透明化する法改正が議論の中心となっています。
【宗教法人と非課税】に関するよくある質問(FAQ)
Q1:お坊さんや神主さんは個人としても税金を払っていないのですか?
A1:いいえ、個人としては一般の会社員と全く同じように税金を納めています。宗教法人から個人に支払われる役員報酬や給与からは所得税が源泉徴収され、前年の所得に応じた住民税も課税されます。
Q2:おみくじやお守りの販売は、なぜ消費税がかからないのですか?
A2:神社や寺院でのおみくじ・お守り・お札の頒布は、物品の売買ではなく「神仏への喜捨に対する返礼品」という宗教行為の一部とみなされているためです。ただし、明らかに一般的な絵葉書やキーホルダー、観光土産と同等と判断される物品については、収益事業として課税対象になります。
Q3:宗教法人が運営する幼稚園や保育園も非課税ですか?
A3:学校教育法や児童福祉法に基づく認可を受けた施設であれば、宗教法人本体とは別に公益法人等としての税制優遇が適用されるため、教育・保育事業そのものから生じる所得には原則として法人税はかかりません。
まとめ:問われるのは「特権」ではなく「適正な透明性」
宗教法人の非課税制度は、信教の自由を守り、文化財や地域コミュニティを維持するために設けられた歴史的合理性のある仕組みです。しかし、その優遇措置を悪用した脱税ビジネスや、私利私欲のための法人利用が一部で横行していることが、国民の根強い不信感を生み出しています。
真摯に宗教活動を行う大多数の寺社を守るためにも、今後は「課税か非課税か」という極端な二者択一ではなく、活動実態のない休眠法人の厳格な解散命令や、会計情報のオープン化など、健全な法運用のルール整備が強く求められています。 (出典: 宗教 法人 非課税(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
