養子縁組とは?普通と特別の違い・相続対策と落とし穴をプロが徹底解説
血縁関係がない者同士、あるいは直系血族以外の親族間に、法律上の親子関係を創設する制度が「養子縁組」です。日本では古くから家業の承継や後継者確保の手段として広く活用されてきましたが、近年では相続税対策としての活用や、保護を必要とする子どもを迎え入れる社会的養護の手段、さらには成年後見や同性パートナー間の権利保障など、その目的と形態は急速に多様化しています。
しかし、安易な養子縁組は親族間の深刻な遺産トラブルを招いたり、思わぬ税務否認リスクに直面したりするケースが後を絶ちません。制度の根幹を正しく理解し、メリットとデメリットの双方を冷徹に見極める視点が不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:養子縁組には実親との関係が残る「普通養子縁組」と、実親との親子関係を完全に終了させる「特別養子縁組」の2種類が存在する。
- 要点2:養子は実子と同等の法定相続分と遺留分を得るため、相続税の基礎控除枠拡大という利点がある反面、親族トラブルの火種になりやすい。
- 要点3:一度成立した縁組の解消(離縁)は双方の合意がないと困難を極めるため、税金面や戸籍表記の変化も含めた事前のシミュレーションが成否を分ける。
【制度の根本】普通養子縁組と特別養子縁組の決定的な違い
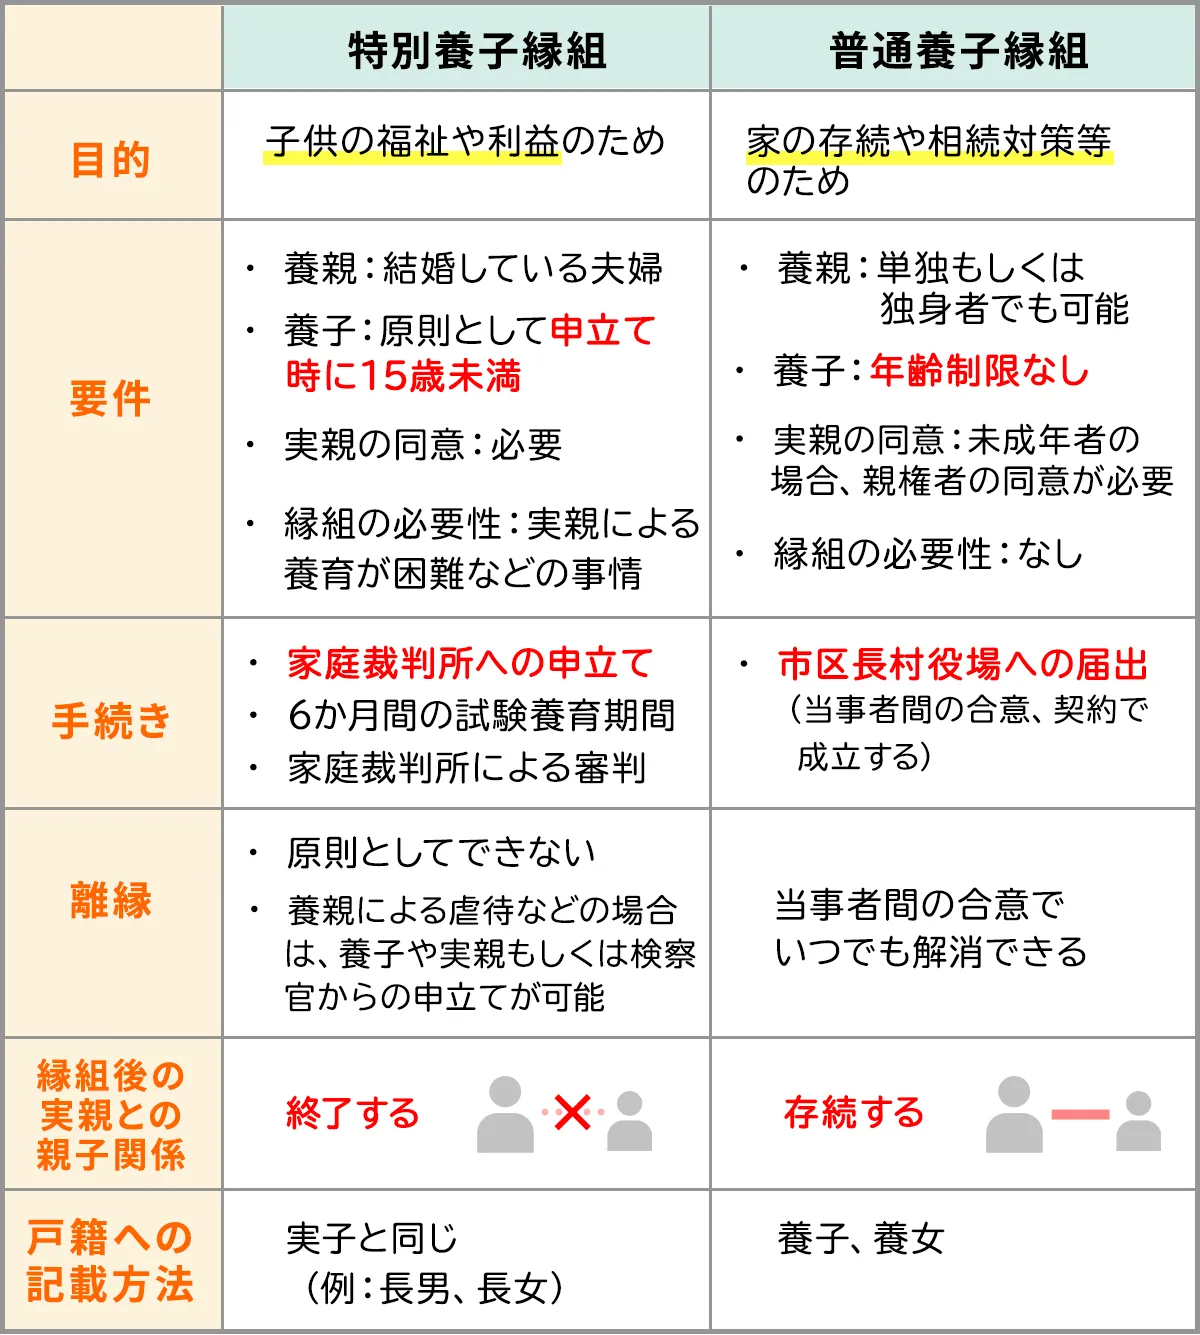
日本の民法が定める養子縁組は、大きく分けて「普通養子縁組」と「特別養子縁組」の2つの類型があります。両者の違いを曖昧にしたまま手続きを進めることはできません。最大の違いは「生みの親(実親)との法的な親子関係が継続するかどうか」という点にあります。
普通養子縁組では、養親との間に親子関係が生じる一方で、実親との親子関係もそのまま存続します。そのため、養子は実親と養親の双方から相続権を持つ「二重の親子関係」となります。主に節税対策、娘婿の養子入り、再婚相手の連れ子との関係構築、家業の後継者指定などに用いられます。
一方、特別養子縁組は、実親による養育が著しく困難または不適当な子どもの福祉を守るために創設された制度です。家庭裁判所の審判を経て成立し、実親との親族関係・相続関係は完全に断ち切られます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実親との法的関係 | 普通:存続する / 特別:完全に終了 | 普通養子は実親・養親双方の相続権を保持 | 普通養子は権利が増える一方、実親側の扶養義務も残る点に注意 |
| 養子の年齢要件 | 普通:制限なし(尊属・年長者を除く) / 特別:原則15歳未満 | 特別養子は法改正により原則6歳未満から15歳未満へ拡大 | 大人の養子縁組はすべて「普通養子縁組」に分類される |
| 手続き機関 | 普通:市区町村役場への届出(未成年は家裁許可) / 特別:家庭裁判所の審判必須 | 普通養子(成人)は即日受理、特別養子は半年以上の試験養育期間が必要 | 特別養子縁組は子どもの保護が最優先される厳格な司法手続き |
| 戸籍の表記 | 普通:続柄「養子(養女)」実親名併記 / 特別:続柄「長男(長女)」実親記載なし | 普通養子は身分事項欄に縁組の事実が明記される | 特別養子は実子と見分けがつかない記載形式でプライバシーを徹底保護 |
養子縁組における相続権と法定相続分|相続税対策と落とし穴
普通養子縁組を結ぶと、養子は法律上の第一順位相続人となり、実子とまったく同じ法定相続分と遺留分(最低限保障される遺産取得割合)を取得します。これが資産承継や相続税対策において強力なツールとして使われる理由です。
相続税の計算において、法定相続人が1人増えるごとに、遺産に係る基礎控除額が「600万円」増加します。さらに、生命保険金や死亡退職金の非課税限度額も「500万円×法定相続人の数」で計算されるため、非課税枠を大きく広げることが可能です。
ただし、税法上は無制限に養子を増やして節税することを防ぐため、法定相続人の数に算入できる養子の人数に厳格な上限が設けられています。
- 被相続人に実子がいる場合:税法上の法定相続人に算入できる養子は「1人まで」
- 被相続人に実子がいない場合:税法上の法定相続人に算入できる養子は「2人まで」
民法上は何人でも養子縁組を結べますが、税法上の頭数制限を超えた養子は基礎控除の加算対象になりません。さらに、孫を養子にする「孫養子」の場合、相続税の「2割加算」の対象となるほか、純粋な節税目的のみで実態が伴わない縁組は、国税庁より相続税法第63条(租税回避行為の否認)に基づき否認されるリスクがあります。
大人の養子縁組(成年養子)が増加する理由と手続きの流れ
未成年者だけでなく、成人同士が養子縁組を結ぶ「成年養子」の事例が教育現場やビジネス界、個人の資産承継で定着しています。代表的な理由として以下の3点が挙げられます。
- 事業承継・家業の引き継ぎ:血縁関係のない優秀な役員や後継候補者を養子に迎え、経営権と株式をスムーズに集中させる。
- 配偶者の連れ子や娘婿との縁組:家系や姓を継がせる目的、または介護を担ってくれた配偶者の連れ子に財産を遺す目的。
- 特定パートナーへの遺産承継:現行法下で配偶者控除が使えないパートナー同士が、法的権利と財産管理権を相互に付与する代替手段。
成年養子縁組の手続きは極めてシンプルです。養親が養子より年長であり、尊属(叔父や叔母など自分より上の世代)でない限り、成年の当事者双方の合意と証人2名の署名捺印を揃えて市区町村役場に「養子縁組届」を提出するだけで即日効力が発生します。家庭裁判所の許可も原則不要です。
なお、縁組によって養子は養親の氏(苗字)を名乗ることになります。もし婚姻中の成人が養子となる場合、その配偶者の同意書が必要となり、配偶者の苗字も自動的に養親の苗字へと変更される点には実生活上の注意が求められます。
【実態検証】現場で見えたトラブルの生の声と離縁の難しさ
法務相談の現場では、「相続対策のために軽い気持ちで養子縁組をしたが、後悔している」という相談が後を絶ちません。SNSや法律ポータルサイトに寄せられるリアルなトラブル事例を検証すると、共通する摩擦のパターンが浮き彫りになります。
最大の問題は「実子と養子の感情的対立による遺留分トラブル」です。親が実子に無断で第三者や孫と養子縁組を結んでいた場合、実子の法定相続分は減少します。相続開始後にこの事実を知った実子が激怒し、遺産分割協議が完全に暗礁に乗り上げるケースは枚挙にいとまがありません。
さらに深刻なのが「離縁(養子縁組の解消)のハードルの高さ」です。法律上、養子縁組を解消するには以下のいずれかの手続きを経る必要があります。
- 協議離縁:当事者双方が合意して役所に届出を行う。
- 調停・裁判離縁:一方が拒否した場合、家庭裁判所に調停・訴訟を提起する。
裁判で離縁が認められるには、民法814条に規定される「他方から悪意で遺棄されたとき」「他方の生死が3年以上明らかでないとき」「その他縁組を継続し難い重大な事由があるとき」という極めて高いハードルを証明しなければなりません。「性格が合わなくなった」「介護をしてくれなかった」といった主観的理由だけでは裁判所は離縁を認めないのが実務の現実です。
一般に知られていない盲点とネットの誤解
養子縁組に関しては、インターネット上でも誤った解釈や古い情報が散見されます。特に多い誤解を整理します。
誤解1:「養子縁組をすれば遺言書がなくても全財産を渡せる」
養子縁組によって得られるのは「法定相続権」であり、全財産の独占権ではありません。実子や配偶者がいる場合、養子の取り分は法定割合に限定されます。養子に多くの財産を集中的に遺したい場合は、縁組の手続きに加えて公正証書遺言の作成が必須です。
誤解2:「特別養子縁組は赤ちゃんしか対象にならない」
民法改正により、特別養子縁組の対象年齢は原則「15歳未満」まで引き上げられました。15歳に達する前から養親候補者が養育を継続していた場合は、例外的に18歳未満まで審判の請求が可能です。
誤解3:「養親が亡くなれば養子関係は自然消滅する」
養親の死亡によって相続は発生しますが、親族関係そのものは自動終了しません。死亡後に親族関係を断つには、家庭裁判所へ「死後離縁」の許可申立てを行う必要があります。なお、死後離縁を行っても一度取得した遺産を返還する必要はありません。
【プロの結論】養子縁組を活用すべき人・見送るべき人の特徴
▼養子縁組を進めるべきケース
- 再婚に伴い、連れ子に正式な扶養権・相続権を与えて実子と同等に育てたい場合
- 家業の後継者が確定しており、親族関係者全員の合意形成が事前に完了している場合
- 家庭裁判所の要件を満たし、恵まれない子どもに永続的な家庭環境を提供したい場合
▼養子縁組を即座に見送るべきケース
- 他の親族や実子に内緒で、目先の相続税引き下げだけを目的にしている場合
- 「介護をしてくれる見返り」として口約束だけで成人と縁組しようとしている場合
- 将来的な人間関係の破綻リスクや、名字変更に伴うビジネス・生活上の不便を精査していない場合
【2026年最新】成立要件と必要書類・民法改正の動向
2026年現在の法務実務において、養子縁組の成立要件と必要書類は厳格に運用されています。手続きをスムーズに進めるための基本要件は以下の通りです。
- 普通養子縁組の主な必要書類:養子縁組届、養親・養子の戸籍謄本(戸籍全部事項証明書)、配偶者の同意書、家庭裁判所の許可審判書(未成年者を養子にする場合。ただし自己または配偶者の直系卑属を養子にする場合は家裁許可不要)。
- 特別養子縁組の要件:養親となる夫婦が共に25歳以上であること(一方が25歳以上であれば他方は20歳以上可)、6ヶ月以上の試験養育期間(監護状況の調査)を経ていること、家庭裁判所による実親の同意確認。
家族法制の見直しや戸籍制度のデジタル化が進む中、養子縁組の届出時における本人確認手順や、意思確認能力(認知症を発症している高齢者による縁組の有効性)に対する行政窓口・裁判所のチェックは格段に厳格化しています。将来の無効主張を防ぐためにも、判断能力が十分なうちに手続きを行うことが不可欠です。
【養子縁組とは】に関するよくある質問(FAQ)
Q1:普通養子縁組をすると、実の親が亡くなったときの遺産は相続できなくなりますか?
A1:いいえ、相続できます。普通養子縁組の場合、実親との法的な親子関係がそのまま存続するため、養親の遺産だけでなく実親の遺産に対しても実子としての相続権を保持し続けます。
Q2:独身(単身者)でも養親になることはできますか?
A2:普通養子縁組であれば、成年者であれば独身であっても養親になることが可能です。一方、特別養子縁組は子どもの健全な育成環境を重視するため、原則として「婚姻している夫婦」でなければ養親になることはできません。
Q3:相続税対策のためだけに孫と養子縁組をしても問題ありませんか?
A3:民法上は有効ですが、税法上は孫養子の相続税額が2割加算されるほか、節税以外の経済的・身分的な実態がないと判断された場合、税務署から否認されるリスクがあります。事前の税理士への試算相談が強く推奨されます。
Q4:大人の養子縁組をした場合、職場や銀行口座の苗字も変更しなければなりませんか?
A4:戸籍上の本姓は養親の苗字に変わるため、公的手続きや名義変更は原則必要です。ただし、職場での旧姓(通称)使用が認められている企業であれば、業務上の呼び名を変更せずに生活することは可能です。
まとめ:今後の動向と失敗しないための判断基準
養子縁組は、単なる節税スキームや書面上の手続きではなく、当事者同士の権利と義務を根本から再構築する重大な身分行為です。一度結んだ親子関係を解消することは容易ではなく、相続権や扶養義務は将来にわたって血族関係全体に影響を及ぼします。
制度の活用を検討する際は、目先のメリットだけに目を奪われることなく、実親・実子・養子の三者を取り巻く感情面への配慮と、法的な権利関係のシミュレーションを徹底して行うことが、後悔しないための唯一の道です。 (出典: 養子 縁組 と は(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
