損益分岐点の計算式と限界利益率を徹底解説!黒字化へ導く経営改善の鉄則
原材料価格の高止まりや人件費の上昇が続くビジネス環境下において、多くの経営者や事業責任者が「いくら売り上げれば利益が出るのか」という根本的な問いに直面しています。日々の売上伝票や決算書を眺めているだけでは、事業の真の収益構造は見えてきません。
事業が利益を生み出すか、それとも赤字に沈むかを分ける決定的な境界線が「損益分岐点」です。本稿では、数字が苦手な方でも直感的に理解できるよう、基礎的な計算式から実務で役立つシミュレーション手法、さらには即座に実行できる収益改善の打ち手まで、現場の取材データを交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点売上高は「固定費÷限界利益率」で瞬時に算出でき、赤字を回避する絶対防衛ラインを可視化する。
- 要点2:成否を分けるのは「固定費と変動費の厳密な仕分け」であり、限界利益の構造を把握することが黒字化の第一歩となる。
- 要点3:安全余裕率20%以上を維持しつつ、単価改定・変動費削減・固定費適正化を戦略的に組み合わせることで筋肉質な経営基盤が構築できる。
【基礎から完全網羅】損益分岐点売上高の計算式と限界利益率の求め方
事業活動における利益構造を把握するうえで、避けて通れないのが管理会計基礎知識の中心を成す「損益分岐点(Break-Even Point: BEP)」の把握です。損益分岐点とは、売上高と総費用(かかったコストの総額)がちょうど等しくなり、利益も損失もゼロになる売上規模を指します。
この境界線を超える売上を上げれば黒字となり、下回れば赤字に転落します。損益分岐点を正確に導き出すためには、まず売上高から変動費を差し引いた「限界利益」を理解しなければなりません。
ここで重要なのが、限界利益と営業利益の違いです。営業利益は売上総利益から販売費及び一般管理費を差し引いた最終的な本業の儲けを示すのに対し、限界利益は「売上が1単位増えるごとに直接増える粗利の塊」を意味します。固定費を回収するために充当できる原資そのものです。
損益分岐点売上高を算出する標準的な数式は以下の通りです。
【損益分岐点売上高の基本計算式】
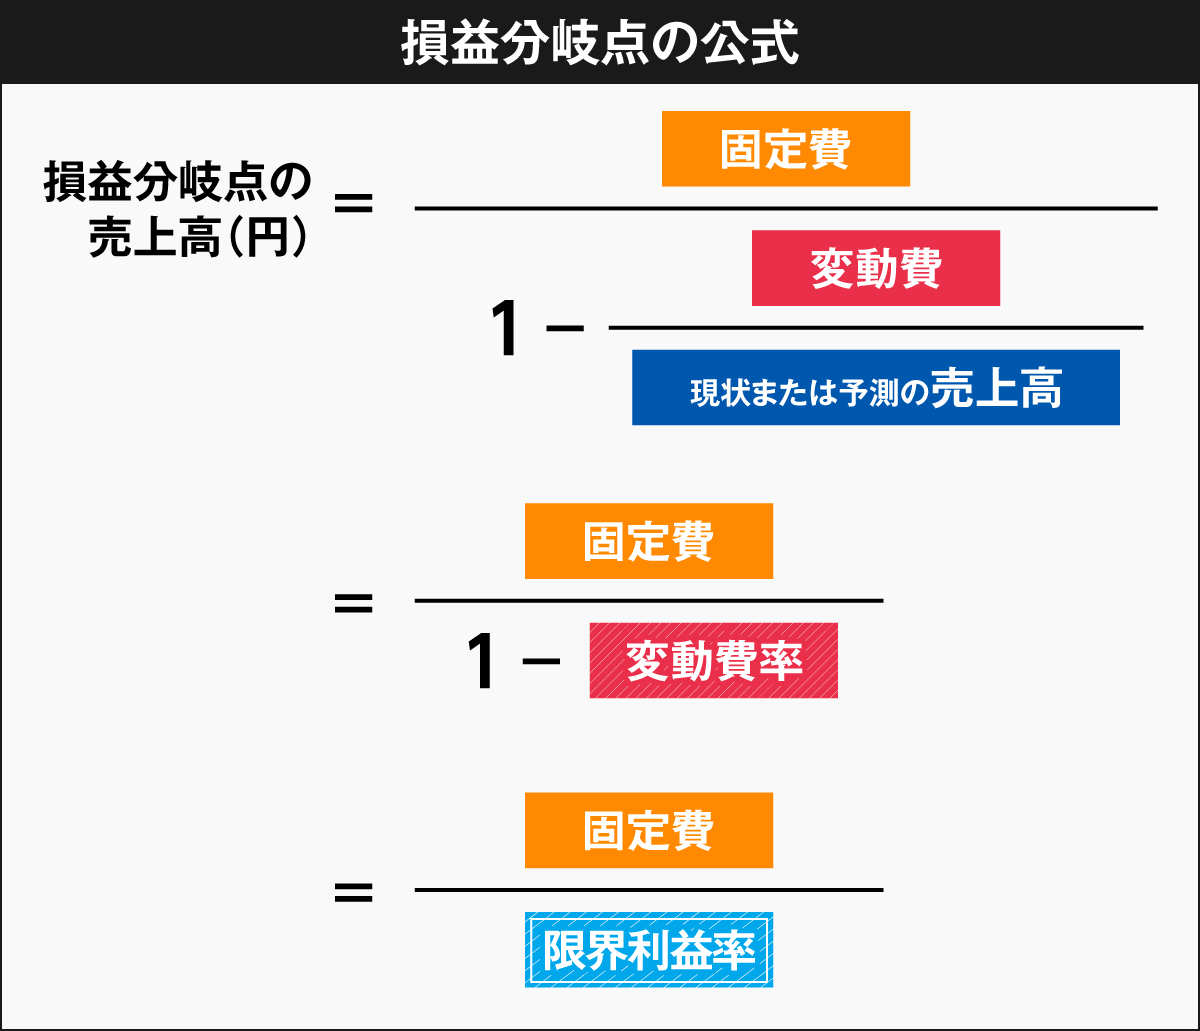
損益分岐点売上高 = 固定費 ÷ 限界利益率
(※限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率)
あわせて押さえておきたいのが変動費率計算方法です。変動費率は「変動費 ÷ 売上高」で求められ、売上に対する変動コストの割合を示します。例えば、売上高1,000万円に対して変動費が600万円であれば変動費率は60%、限界利益率は40%(100%-60%)となります。このとき固定費が200万円かかっているとすれば、損益分岐点売上高は「200万円 ÷ 0.4 = 500万円」と算出されます。
実務で頻繁に利用される損益分岐点計算式エクセルでの実装例としては、セルA1に売上高、セルA2に変動費、セルA3に固定費が入力されている場合、計算セルに「=A3/(1-(A2/A1))」と入力するだけで自動計算が可能です。端数処理を行いたい場合は「=ROUNDUP(A3/(1-(A2/A1)), 0)」と設定しておくと、現場のレポート作成がスムーズになります。
【実践の壁】固定費と変動費の違いを見極める「固変分解」の現場ノウハウ
計算式自体はシンプルですが、実際の現場で多くの担当者が頭を抱えるのが固定費と変動費の違いをどう線引きするかという「固変分解(費用分解)」の実務です。
固定費は売上の増減にかかわらず一定額発生する費用であり、店舗やオフィスの家賃、正社員の基本給、設備の減価償却費、リース料などが該当します。一方の変動費は売上に比例して増減する費用で、原材料費、商品の仕入高、外注加工費、販売手数料、運送費などが典型例です。
しかし、実際の会計データはこれほど綺麗に二分できません。現場で最も議論が分かれるのが「人件費」と「広告宣伝費」の扱いです。
パート・アルバイトのシフト給与や残業手当は、売上の増減に応じて柔軟に調整される側面が強いため、実質的な変動費として扱わなければ正確な採算が見えなくなります。また、毎月定額で出稿している求人広告費は固定費ですが、売上連動型のアフィリエイト広告やWeb広告のクリック課金は変動費に分類するのが妥当です。
中小企業庁や国税庁の財務データ分析で用いられる「勘定科目法」をベースにしつつも、自社のビジネスモデルに即して柔軟に費用を再定義する姿勢が不可欠です。費用科目を機械的に処理するのではなく、「売上がゼロになったときにその費用が即座に消えるか否か」を基準に判断することで、実態に即した精度の高い損益分岐点が浮かび上がります。
【データで比較】損益分岐点比率と安全余裕率の目安|業界別健全度指標
損益分岐点を算出した後に確認すべき最重要指標が、「損益分岐点比率」と「安全余裕率」です。これらは企業の経営体質がどれほどショックに強いかを客観的に示します。
損益分岐点比率の計算は「損益分岐点売上高 ÷ 実際の売上高 × 100(%)」で行われます。この比率が低ければ低いほど、売上が減少しても赤字になりにくい筋肉質な企業体質であることを証明します。
これと表裏一体の関係にあるのが安全余裕率の目安です。「(現在の売上高 - 損益分岐点売上高)÷ 現在の売上高 × 100(%)」または「100% - 損益分岐点比率」で求められます。「現在の売上があと何%落ちたら赤字に転落するか」という経営のセーフティネットの厚みを示す指標です。
| 指標・区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 優良企業水準 | 損益分岐点比率 70%以下 (安全余裕率 30%以上) | 製造業・IT・専門サービス上位 | 外部環境の急変や不況下でも強固な黒字を維持できる理想的な財務体質 |
| 標準・健全水準 | 損益分岐点比率 71%〜80% (安全余裕率 20%〜29%) | 中小企業平均(製造・卸売等) | 一般的なビジネス環境で適正な利益を確保できている状態 |
| 注意・改善水準 | 損益分岐点比率 81%〜90% (安全余裕率 10%〜19%) | 小売業・外食産業の激戦区 | わずかな売上減少やコスト増で赤字化するリスクがあり、即時の対策が推奨される |
| 危機的水準 | 損益分岐点比率 91%以上 (安全余裕率 10%未満) | 赤字寸前または慢性赤字企業 | 固定費負担が重すぎるか変動費が高止まりしており、構造改革が不可欠 |
中小企業経営においては、安全余裕率20%以上を維持することが一つの防衛ラインとされています。これ未満の水準に留まる場合、季節要因による一時的な閑散期や原材料費の小幅な高騰だけで赤字に転落する危険性を孕んでいます。
【実態検証】飲食店の現場シミュレーションと黒字化のリアル
損益分岐点が経営の命運をどう左右するのか、具体的な事例を通じて検証します。競争が激化し、光熱費や食材原価の高騰に直面する「個人経営のカフェ・居酒屋」をモデルにした飲食店損益分岐点シミュレーションを見てみましょう。
【検証モデル:客単価1,500円・月商300万円の飲食店】
・月間売上高:300万円(客数2,000人)
・変動費(食材費・ドリンク原価・消耗品):120万円(変動費率40%、限界利益率60%)
・固定費(家賃30万円、人件費80万円、光熱費20万円、その他20万円):150万円
この場合、損益分岐点売上高は「150万円 ÷ 0.6 = 250万円」となります。客単価1,500円で割ると、月間約1,667人の来店がトントンになる境界線です。現在の月商300万円に対する損益分岐点比率は83.3%、安全余裕率は16.7%となり、やや注意を要する水準です。
さらに一歩進めて、事業を成長させるための「目標利益達成売上高」を算出してみます。例えば、月間50万円の手残り利益(営業利益)を確実に残したい場合、計算式は以下のようになります。
【目標利益達成売上高の計算式】
目標売上高 = (固定費 + 目標利益) ÷ 限界利益率
= (150万円 + 50万円) ÷ 0.6 = 約333万3,333円
目標達成には月商334万円(約2,227人の来店)が必要であることが明確になります。現場取材で見えてきたのは、多くの飲食店店主が「とにかく客数を増やさなければ」と安易なクーポン配布に走り、かえって変動費率を悪化させて損益分岐点を引き上げてしまうという失敗パターンです。
集客数だけに目を奪われるのではなく、「1人あたりの限界利益をいかに高めるか」という視点を持てるかどうかが、持続可能な黒字化の分水嶺となります。
【誤解の罠】「売上アップ=黒字化」という錯覚と効果的な経営改善策
経営現場で最も蔓延している危険な誤解が「売上さえ伸ばせば利益は後からついてくる」という思い込みです。限界利益率が低い状態のまま売上拡大を追うと、売上高が増加するペース以上に変動コストが膨らみ、結果として資金繰りが逼迫する「繁盛貧乏」に陥ります。
確実な黒字化経営改善策を実行するには、以下の3つのアプローチを論理的に整理し、打ち手を組み立てる必要があります。
1. 変動費率を引き下げる(限界利益率を高める)
仕入先の統合や歩留まりの改善、廃棄ロスの削減、付加価値の高いセットメニューの投入などにより、売上に直結する原価率を圧縮します。限界利益率が向上すれば、損益分岐点そのものが大きく引き下がります。
2. 固定費を適正化する
使われていないサブスクリプションツールの解約、遊休資産の売却、オフィスの縮小移転、業務プロセスの自動化による固定人件費の抑制など、売上が落ちても影響を受けにくい軽量な組織構造を作ります。
3. 価格転嫁(適正な値上げ)を行う
最もダイレクトに損益分岐点を下げる手段が単価改定です。例えば原価率30%の商品を10%値上げした場合、販売数量が多少減少したとしても、1商品あたりの限界利益額が大幅に増えるため、全体の損益分岐点売上高は劇的に改善します。
【プロの結論】管理会計を導入すべき企業・後回しでもよい企業の条件
損益分岐点分析は強力な武器ですが、すべての事業フェーズで一律に同じ深さで適用すべきとは限りません。
【直ちに導入・活用すべき企業】
・原材料費や外注費の高騰で粗利が圧迫されている企業
・複数の事業や店舗を展開しており、不採算部門の切り分けが必要な経営体
・新規事業への投資や追加借入を検討している成長フェーズの企業
【簡易的な把握に留めてもよい企業】
・創業直後で顧客獲得とPMF(プロダクト・マーケット・フィット)に全力を注ぐべき初期スタートアップ
・受託案件が中心で固定費が極めて小さく、キャッシュフロー管理だけで事足りる一人フリーランス
【損益分岐点】に関するよくある質問(FAQ)
Q1:固定費と変動費を分けるのが難しく、毎月の数値がブレてしまいます。どう対処すべきですか?
A1:最初から100点を目指す必要はありません。まずは金額の大きな「売上原価」を変動費、「家賃・基本給」を固定費と定義するシンプルな2分類から始めてください。過去6〜12ヶ月分の推移を見ながら、売上増減に明確に連動している科目だけを段階的に変動費へ振り分けるアプローチが実務上最も失敗しません。
Q2:損益分岐点比率は何%を目指すべきですか?
A2:業種によって差はありますが、全業種共通の安全圏としての目安は「80%以下(安全余裕率20%以上)」です。80%を下回っていれば、突発的な市場の落ち込みがあっても即座に赤字へ転落するリスクを回避できます。70%以下を達成できれば、不況時でも新規投資に資金を回せる極めて強い財務基盤と言えます。
Q3:売上を下げて利益を増やすことは可能ですか?
A3:十分に可能です。不採算の取引先や赤字商品を思い切って整理(取引停止・撤退)することで、限界利益率が改善し、過剰にかかっていた残業代や外注費などのコストが一気に圧縮されるケースが多々あります。結果として総売上高は減少しても、手元に残る営業利益が倍増する事例は現場で珍しくありません。
まとめ:損益分岐点を武器に不透明な経営環境を勝ち抜く
損益分岐点は、単なる机上の計算式ではなく、経営者が下すべき「価格設定」「コスト削減」「投資判断」の羅針盤となる極めて実践的な指標です。
自社の損益分岐点売上高を正確に把握していれば、外部環境が激変しても「どこまでなら売上減少に耐えられるか」「黒字を守るためにどのコストを削るべきか」を感情に惑わされず論理的に判断できます。
まずは直近の決算書や試算表を開き、固定費と変動費の数値を抜き出すことから始めてみてください。自社の防衛ラインを数値で把握することが、持続的で強い企業体質を作り上げる確実な第一歩となります。 (出典: 損益 分岐 点(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
