源泉控除対象配偶者とは?年収要件と書き方・配偶者控除との違いを解説
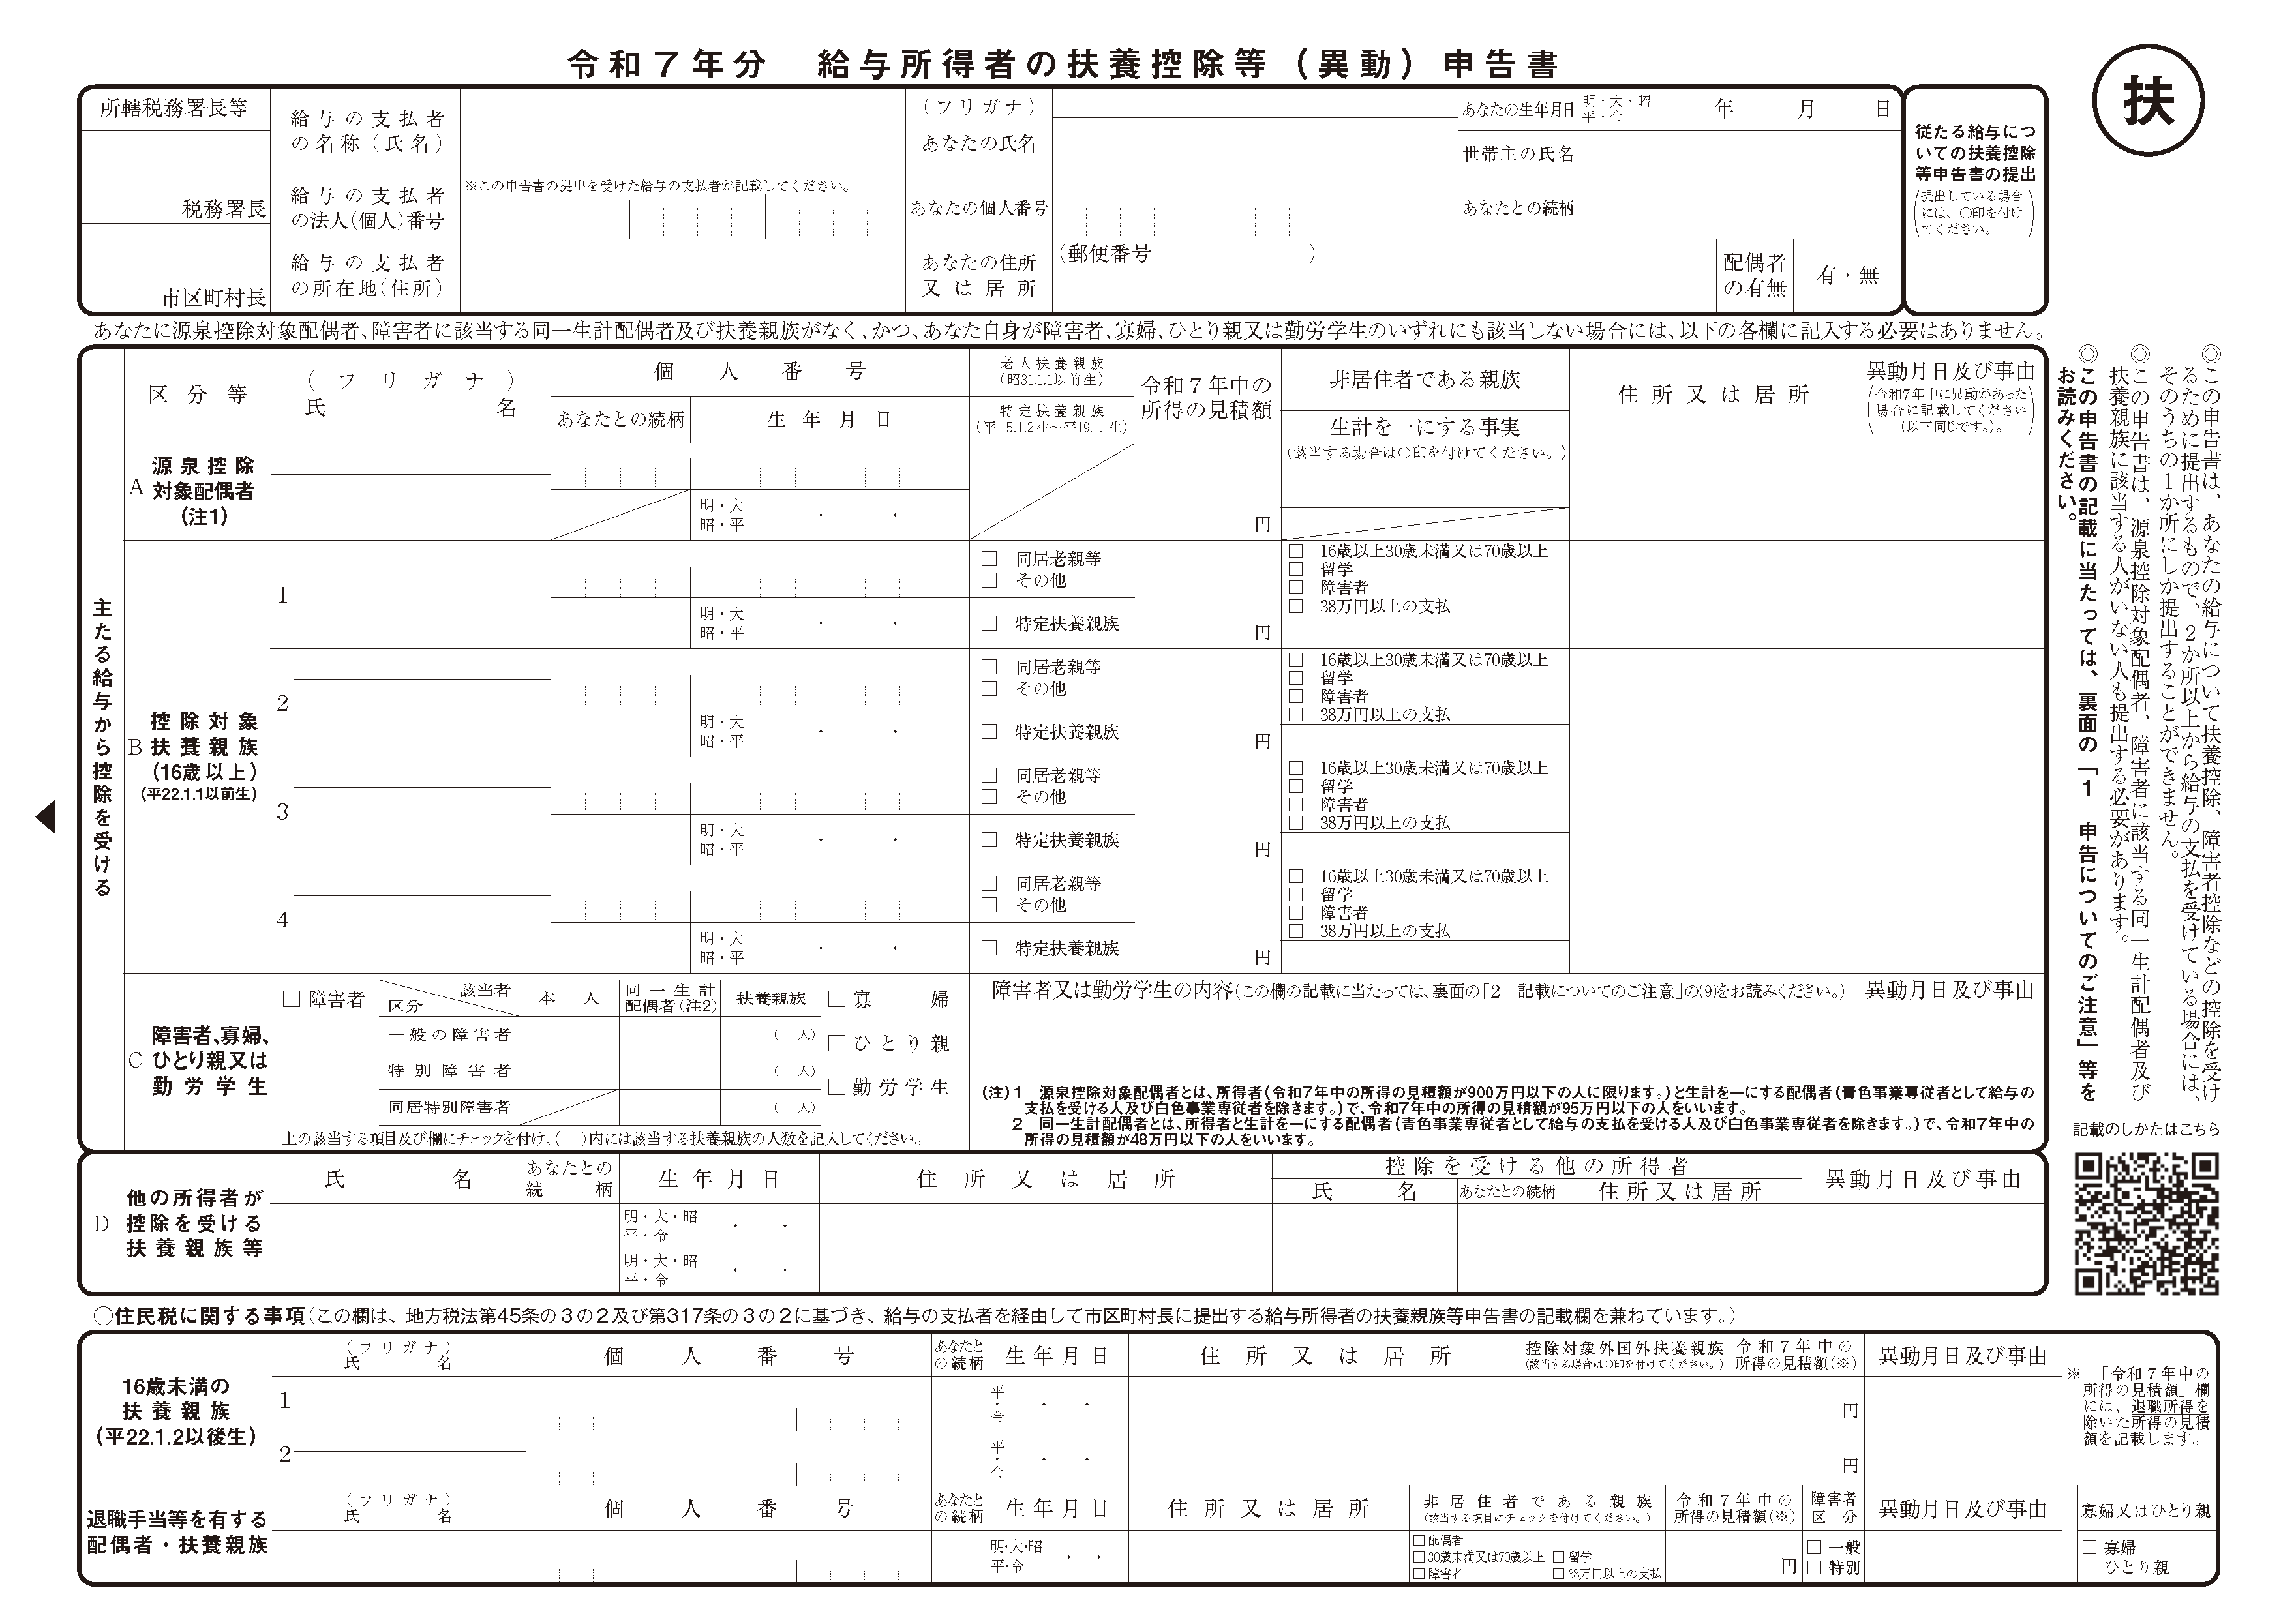
年末調整の時期になると、勤務先から配布される「給与所得者の扶養控除等(異動)申告書」の最上段に鎮座する「源泉控除対象配偶者」という難解な専門用語。聞き慣れた「配偶者控除」や「扶養家族」と何が違うのか、自分が記入対象になるのか分からず、毎年ペンを止めてしまう給与所得者が後を絶ちません。
国税庁の様式改訂以降、給与所得者本人の年収制限(合計所得金額900万円以下)と配偶者の年収要件(合計所得金額95万円以下=年収150万円以下)が複雑に絡み合い、書類作成のハードルは一段と上がりました。本稿では、類似する税法上の用語を明確に仕分けしつつ、自身が対象となるかの判定基準から申告書の書き方、源泉徴収票の見方まで、迷いやすいポイントを現場目線で整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「源泉控除対象配偶者」とは、本人の合計所得金額900万円以下(給与年収1,095万円以下)かつ配偶者の合計所得金額95万円以下(給与年収150万円以下)の条件を満たす配偶者を指す。
- 要点2:毎月の給料から天引きされる源泉所得税を「配偶者控除(38万円)」が適用される前提で軽減するための実務上の区分であり、「同一生計配偶者」や「控除対象配偶者」とは適用範囲が異なる。
- 要点3:夫婦共働きで双方が年収150万円を超える世帯や、本人の年収が1,095万円を超える世帯は、扶養控除申告書のこの欄に氏名を書いてはならず、年末調整時の「配偶者控除等申告書」側で精算する必要がある。
【基本のキ】源泉控除対象配偶者とは何か?用語がややこしい根本理由
税務書類で最も混乱を招く原因は、配偶者を指す言葉が「同一生計配偶者」「控除対象配偶者」「源泉控除対象配偶者」と3種類も存在している点にあります。これらは似て非なる概念であり、目的と判定ラインがそれぞれ明確に区切られています。
大前提として、「源泉控除対象配偶者」とは、毎月の給与から差し引かれる源泉徴収税額の計算において、扶養親族の人数にカウントできる配偶者のことです。通常の確定申告や年末調整の本計算で使う「控除対象配偶者」とは、判定される所得の上限が異なります。
国税庁がこの区分を設けている理由はシンプルです。配偶者の年収が103万円を超えて150万円以下であっても、配偶者特別控除によって満額(38万円)の控除を受けられる世帯が多いため、「毎月の給料からも最初から満額控除を反映させて手取りを安定させよう」という実務上の配慮から設計されています。
【判定基準】「900万円」と「150万円」の壁を完全攻略する比較表
自身が源泉控除対象配偶者に該当するかどうかは、夫婦双方の年収(所得)をクロスさせて判定します。具体的には、給与所得者の合計所得金額900万円以下(給与年収に換算すると1,095万円以下)であり、なおかつ配偶者の合計所得金額95万円以下(パート給与年収に換算すると150万円以下)でなければなりません。
用語ごとの対象条件と税務上の位置づけを客観的データとして整理した比較表が以下です。
| 用語の区分 | 配偶者の年収・所得要件 | 本人(納税者)の年収要件 | 編集部の見解・実務上の位置づけ |
|---|---|---|---|
| 源泉控除対象配偶者 | 合計所得95万円以下 (給与年収150万円以下) | 合計所得900万円以下 (給与年収1,095万円以下) | 毎月の給与天引きで税負担を軽減するための区分。扶養控除等申告書に記入する。 |
| 控除対象配偶者 | 合計所得48万円以下 (給与年収103万円以下) | 合計所得1,000万円以下 (給与年収1,195万円以下) | 年末調整の本計算で「配偶者控除」を受けるための基準。本人の年収制限が緩い。 |
| 同一生計配偶者 | 合計所得48万円以下 (給与年収103万円以下) | 所得制限なし (本人がどれだけ高所得でも可) | 税法上の最も広い基本定義。配偶者が障害者控除を受ける際などに参照される。 |
| 配偶者特別控除の対象 | 合計所得48万円超〜133万円以下 (給与年収103万円超〜201.6万円未満) | 合計所得1,000万円以下 (給与年収1,195万円以下) | 103万円を超えても段階的に税負担を減らす枠組み。150万円超は年末調整のみで精算。 |
表から分かる通り、源泉控除対象配偶者は「配偶者の年収150万円の壁」までカバーしている反面、本人の年収上限が1,095万円(所得900万円)と厳しめに設定されているのが最大の特徴です。
配偶者控除と配偶者特別控除の違い|満額38万円を受けるための条件
税制上の優遇措置である配偶者控除と配偶者特別控除の違いを正しく把握することも不可欠です。どちらも最大控除額は「38万円」で同額ですが、適用される仕組みと根拠が異なります。
配偶者の給与年収が103万円以下(合計所得金額48万円以下)であれば「配偶者控除」が適用されます。一方で、パートのシフトが増えて103万円を超えてしまっても、いきなり控除がゼロになるわけではありません。年収150万円(合計所得金額95万円)までは配偶者控除と同額の38万円が控除され、これが「配偶者特別控除」の枠組みです。
さらに年収が150万円を超えると、201.6万円未満(所得133万円以下)まで段階的に控除額が減額されていく構造になっています。つまり、税金面で最も手厚い恩恵を受けられるデッドラインが、いわゆる「150万円の壁」と呼ばれている実態です。
【実態検証】年末調整の現場で多発する「記入ミス」と現場の混乱
企業の総務・経理担当者へのヒアリングやネット上の実務コミュニティにおいて、毎年11月から12月にかけて最も相談が集中するのが「扶養控除等申告書の記載ミス」です。現場目線で見えてきた代表的なトラブルには、明確な共通項があります。
よくある失敗事例1:夫婦で互いを「二重計上」してしまうミス
共働き世帯の年末調整で頻発するのが、夫も妻も互いに相手を「源泉控除対象配偶者」として申告書に記入してしまう事例です。源泉控除対象配偶者として登録できるのは夫婦のどちらか一方のみ。双方が控除を申告すると税務署からの是正通知(扶養是正)が会社に届き、後から数万円の追徴課税と過少申告加算税を支払う羽目になります。
よくある失敗事例2:本人の年収オーバーによる「年末の一括追徴」
年収がギリギリ1,095万円前後の会社員が、年初に「源泉控除対象配偶者あり」として申告したものの、冬の賞与や残業代が伸びて合計所得金額900万円を突破してしまうケースです。この場合、12月の年末調整でそれまで毎月受けていた控除分が一気に清算され、12月の手取り給与が想定外に大きく減額されるショックを受けることになります。
一般に知られていない盲点とネットの誤解
SNSやネット上の知恵袋などで散見される最大の誤解が、「源泉控除対象配偶者の欄に書かなかったら、配偶者控除が受けられなくなる」という思い込みです。
結論から言えば、扶養控除等申告書に書けなくても、年末調整の「基礎控除申告書 兼 配偶者控除等申告書」に正しく記載すれば、最終的な控除は1円の損もなく適用されます。源泉控除対象配偶者の欄はあくまで「毎月の給料計算をどうするか」を決めるための仮設定に過ぎません。
パート収入と税金の判定基準において、残業代や繁忙期のシフト増で150万円を超える見込みが少しでもあるなら、あえて年初の扶養控除申告書には配偶者を記入せず、12月の年末調整や確定申告における配偶者控除の段階で正確な年収をもとに精算するほうが、追徴課税のリスクを回避する賢明な防衛策と言えます。
【完全マニュアル】年末調整扶養控除等申告書書き方と源泉徴収票の見方
実際に書類を作成する際の手順と、手元に届く源泉徴収票の記載欄チェックポイントを具体的に解説します。
扶養控除等申告書「A 源泉控除対象配偶者」欄の記入ステップ
- 配偶者の氏名・生年月日・マイナンバー・住所を正確に記入(マイナンバーは会社の方針により省略可の場合あり)。
- 「令和8年中の所得の見積額」を記入。パート給与収入から給与所得控除(最低55万円)を引いた金額を書きます(例:年収140万円見込みなら、140万円−55万円=「850,000円」)。
- 「非居住者である配偶者」の該当有無をチェック(国内在住なら空欄)。
源泉徴収票の見方と確認すべき記載欄
12月または翌年1月に会社から交付される「給与所得の源泉徴収票」を見る際は、以下の3箇所を確認します。
- 「配偶者控除の額」または「配偶者特別控除の額」:ここに「380,000」等の金額が記載されていれば、最終的な控除が正しく計算されています。
- 「(源泉)控除対象配偶者の有無等」欄:「有」に◯が付いているか確認します。
- 「配偶者の合計所得」欄:申告した配偶者の所得見積額が反映されています。
2026年最新税制改正ポイントの動向においても、基礎控除や給与所得控除の見直し議論が続いていますが、「所得と年収の換算ロジック」そのものは現行制度が維持されています。常に「給与年収」ではなく「合計所得金額」で考える癖をつけておくことが失敗を防ぐ鍵です。
【プロの結論】申告書に書くべき人・書いてはいけない人の条件分岐
年末調整の扶養控除申告書にある配偶者欄に「書くべき人」と「書いてはいけない人(書く必要がない人)」の最終判断基準は以下の通りです。
【書くべき人】
・本人の年収が1,095万円以下(所得900万円以下)で、配偶者のパート年収が確実に150万円以下(所得95万円以下)の世帯。
・毎月の手取り額をできる限り多く維持したい世帯。
【書いてはいけない人・見送るべき人】
・本人の年収が1,095万円を超える世帯(年末調整の配偶者控除等申告書で清算)。
・配偶者の年収が150万円を超えている世帯(配偶者特別控除の別枠判定となるため)。
・夫婦共働きで双方の年収がほぼ同等、または配偶者自身も正社員としてフルタイム勤務している世帯。
【源泉 控除 対象 配偶 者 と は】に関するよくある質問(FAQ)
Q1:妻のパート年収が150万円を超えて160万円になりそうなときはどう書けばいいですか?
A1:扶養控除等申告書の「源泉控除対象配偶者」欄には記入できません。ただし、年収160万円であれば「配偶者特別控除」の対象(控除額31万円など段階的控除)になります。年末に提出する「給与所得者の配偶者控除等申告書」に正確な見積額を記入して提出すれば、年末調整で控除が適用されます。
Q2:夫の年収が1,200万円あります。妻のパート年収は100万円ですが対象になりますか?
A2:夫の年収が1,095万円(合計所得900万円)を超えているため、妻は「源泉控除対象配偶者」には該当しません。毎月の源泉徴収では控除されませんが、妻の年収が103万円以下であれば「同一生計配偶者」には該当し、夫の年末調整時に配偶者控除等の申告を行えば制度上の恩恵(夫の年収上限1,195万円以下まで段階的控除)を受けることができます。
Q3:夫婦ともに正社員の共働き世帯です。年末調整でお互いを申告することは可能ですか?
A3:不可能です。所得税法上、源泉控除対象配偶者として申告できるのは夫婦のどちらか一方のみに限定されています。双方が正社員で一定以上の年収(所得900万円超など)がある場合は、そもそも双方とも対象外となります。
まとめ:正しい年収判定で年末調整のトラブルと追徴課税を防ぐ
「源泉控除対象配偶者」という言葉の難解さに惑わされる必要はありません。本質は「本人の年収1,095万円以下」かつ「配偶者の年収150万円以下」を満たした場合に、毎月の給与天引きから税金を安くしてくれる仕組みです。
共働き世帯が増加し、働き方が多様化した現在、年収の着地見込みが変動することは珍しくありません。自身の家庭状況が基準を満たしているかを冷静に見極め、判定に迷う場合は「年末調整の配偶者控除等申告書」側で手堅く清算する選択肢を持つことで、無用な書類の再提出や追徴課税のトラブルを確実に回避できます。 (出典: 源泉 控除 対象 配偶 者 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
