パーセント計算方法を完全網羅!割引や前年比も一瞬で解ける裏技公式
レジ前での「30%オフ」、会議資料に並ぶ「前年比115%」、あるいは見積書に記載された「粗利益率」。日々の生活からビジネスの現場に至るまで、私たちは無数のパーセント表記に囲まれています。しかし、いざ暗算しようとした瞬間や電卓を叩く際に、「あれ、割るんだっけ?掛けるんだっけ?」と一瞬思考が停止してしまった経験を持つ人は決して少なくありません。
パーセント(百分率)は、全体を「100」としたときに該当する数値がどれくらいの位置にあるかを示す極めてシンプルな概念です。基本構造さえ掴んでしまえば、複雑に見える割引計算も、業績レポートの増減率も、わずか数秒で正確に弾き出せます。本稿では、知っておくだけで買い物やビジネスの現場が劇的にスマートになる決定的な公式と実用テクニックを、取材データや現場の実例を交えて余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本は「比べたい量 ÷ 全体 × 100」。割引は「1 − 割引率」を掛けるだけで暗算スピードが跳ね上がる。
- 要点2:前年比と増減率は明確に別物。「前年比120%」は「増減率+20%」であり、マイナス表記の扱いに落とし穴が存在する。
- 要点3:「X% of Y = Y% of X」の可換性ルールを知れば、75の16%のような難問も16の75%(4分の3)として一瞬で解ける。
【公式図解】パーセント計算公式の詳細まとめと全体に対する割合の出し方
パーセント計算でつまずく最大の要因は、「何を何で割るのか」という立式の段階で迷いが生じる点にあります。算数学習の現場やビジネス研修を手掛ける専門講師らを取材すると、共通して指摘されるのが「基準となる全体(分母)の見失い」です。
割合の基礎を成立させる原則は一つしかありません。全体に対する割合の出し方は、以下の基本公式で完全に体系化できます。
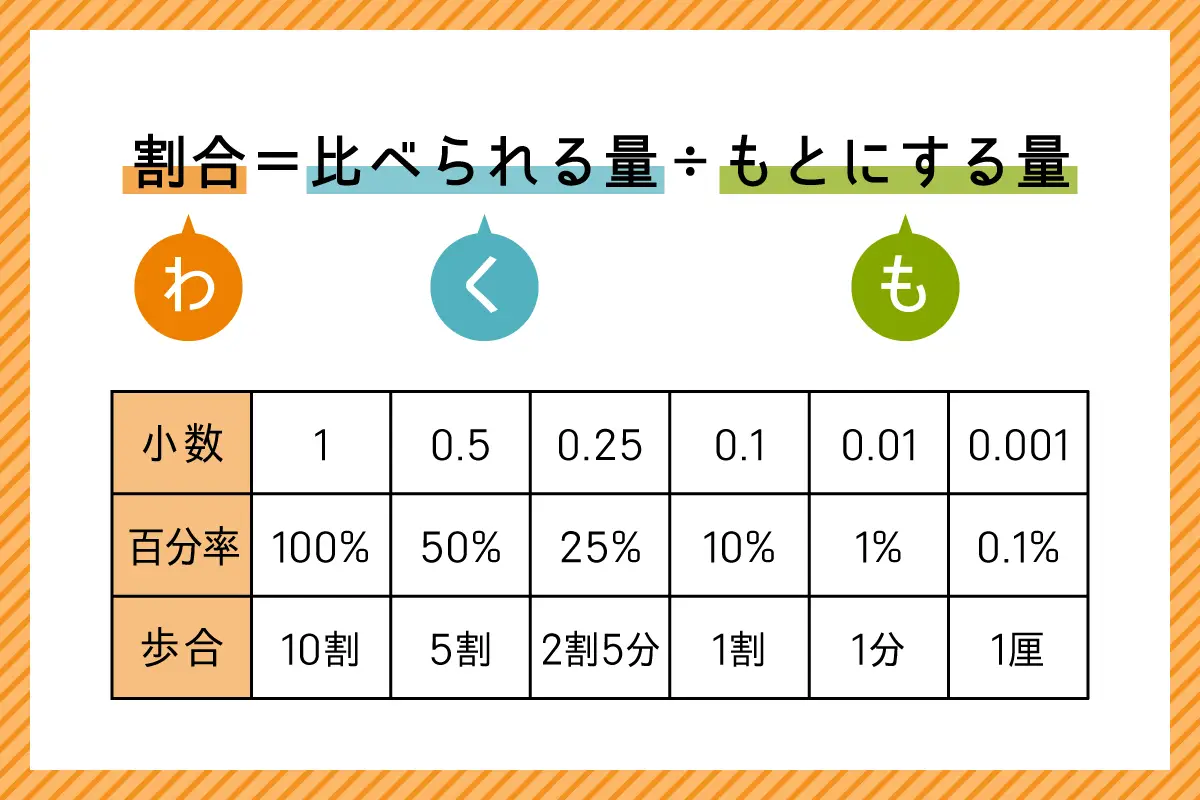
割合(%)= 比べたい数値(部分)÷ 基準となる数値(全体)× 100
例えば、500人規模のアンケート調査で125人が「賛成」と回答した場合、「125 ÷ 500 × 100 = 25%」となります。ここで「× 100」を行う理由は、0.25という小数を「全体を100とした尺度」に変換するためです。これがパーセント計算公式の詳細まとめにおける大前提となります。
また、日本の商業慣習で頻繁に用いられる「歩合(ぶあい)」の表現、すなわちパーセントと割分厘の違いについても整理しておく必要があります。百貨店や不動産業界、プロ野球の打率などで今なお多用されるこの単位は、パーセントと以下のように直結しています。
- 1割(わり):10%(0.1)
- 1分(ぶ):1%(0.01)
- 1厘(りん):0.1%(0.001)
「3割2分5厘」であれば「32.5%」を指します。「割」はパーセントの10の位、「分」は1の位、「厘」は小数第一位にそのまま対応していると把握しておけば、店頭のポップや契約書類の表記に戸惑う心配はありません。
【買い物・ビジネス即戦力】割引パーセント計算のやり方と消費税の算出手順
街中のセールやネット通販で最も多用されるのが、割引パーセント計算のやり方です。ここで多くの人がやりがちなのが、「定価 × 0.3」で値引き額を出してから、定価からその額を引くという「2段階計算」です。これでは時間がかかり、暗算ミスの温床になります。
スマートに解く鉄則は、最初から「自分が支払う割合」を掛けることです。30%引きということは、裏を返せば「定価の70%を支払う」ことを意味します。
支払額 = 定価 ×(1 − 割引率 ÷ 100)
定価8,000円の洋服が30%オフであれば、「8,000 × 0.7 = 5,600円」と一撃で算出可能です。40%オフなら「× 0.6」、25%オフなら「× 0.75」を掛けるだけで済みます。
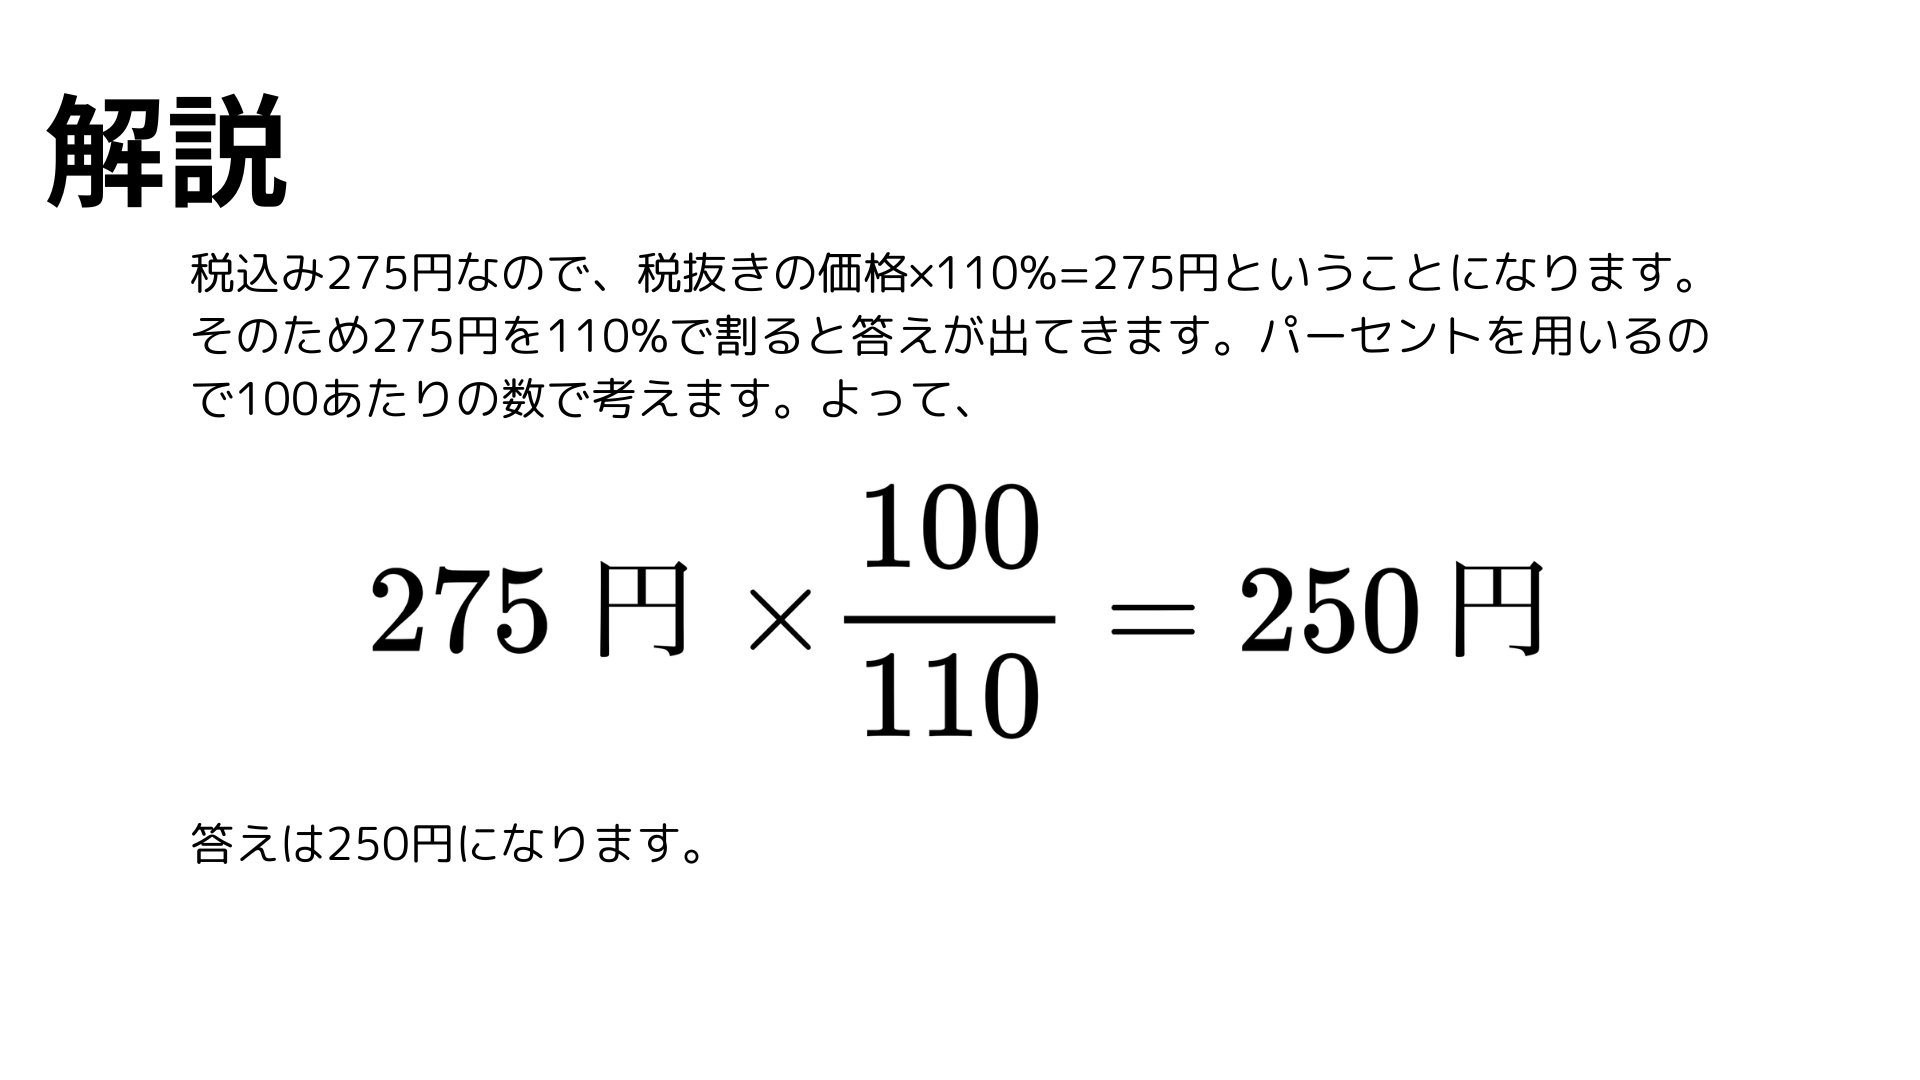
さらに実務で欠かせないのが、軽減税率(8%)と標準税率(10%)が混在する消費税パーセント計算手順と、内税・外税の逆算処理です。
- 税抜価格から税込価格を求める場合:
標準税率(10%):税抜価格 × 1.10
軽減税率(8%):税抜価格 × 1.08 - 税込価格から税抜価格(本体価格)を割り戻す場合:
標準税率(10%):税込価格 ÷ 1.10
軽減税率(8%):税込価格 ÷ 1.08
税込11,000円(10%)の商品の本体価格は「11,000 ÷ 1.1 = 10,000円」であり、消費税額は1,000円です。決して「税込価格に0.1を掛けて引く」という誤った逆算をしてはなりません(11,000 × 0.1 = 1,100円となり、100円の誤差が生じるためです)。
加えて、企業の現場で混乱を招きやすいのが利益率パーセント計算の仕組みです。特に「売上高総利益率(マージン率)」と「原価加算率(マークアップ率)」の混同は、見積もり作成時に致命的な損失を生みます。
売上高総利益率(%)=(売上高 − 売上原価)÷ 売上高 × 100
原価800円の商品を1,000円で売った場合、利益は200円、利益率は「200 ÷ 1,000 × 100 = 20%」です。一方、「原価800円に20%の利益を乗せる(800 × 1.2 = 960円)」計算を行うと、売価960円に対する利益160円の利益率は約16.6%に落ちてしまいます。「分母を売上にするのか、原価にするのか」の定義を社内で厳格に統一することが不可欠です。
【実務で差がつく】前年比パーセント計算の基本と増減率の求め方
決算発表や月次報告で日常的に飛び交う「前年比」の指標ですが、実は多くの現場で用語の誤用や解釈ミスが散見されます。正しく数値を扱うためには、前年比パーセント計算の基本とパーセント増減率の求め方の差異を明確に線引きしなければなりません。
前年比とは、前年の数値を「100%」とした場合に、今年の数値がどの水準にあるかを示す指標です。
前年比(%)= 今期の実績 ÷ 前期の実績 × 100
これに対し、増減率は「どれだけ増えたか(減ったか)」という変化幅そのものに焦点を当てます。
増減率(%)=(今期の実績 − 前期の実績)÷ 前期の実績 × 100
前期売上が5,000万円、今期売上が6,000万円の場合、前年比は「6,000 ÷ 5,000 × 100 = 120%」となります。一方、増減率は「(6,000 − 5,000) ÷ 5,000 × 100 = +20%」です。報告書で「前年比が20%アップした」と表現すると、前年比100%から20%上がったのか、全体が20%伸びたのかで受け手に誤認を与えるリスクがあります。
| 計算項目 | 計算式と具体例 | 一般的なビジネス基準 | 編集部の見解・注意点 |
|---|---|---|---|
| 前年比(実績比) | 今期 ÷ 前期 × 100 例:120 ÷ 100 × 100 = 120% | 100%超で増収・成長基調 | 分母(前期実績)が極端に小さい新規事業では、数値が異常値を示すため絶対額の併記が必須。 |
| 増減率(伸長率) | (今期 − 前期) ÷ 前期 × 100 例:(80 − 100) ÷ 100 × 100 = -20% | プラス成長が基本要件 | 「前年比80%」と「20%減少」は同義。報告資料では表記揺れを徹底して排除すべきである。 |
| 売上高総利益率 | 売上総利益 ÷ 売上高 × 100 例:25 ÷ 100 × 100 = 25% | 製造業で20〜30%、ITで50%超 | 原材料費高騰局面では、売上が伸びていても利益率が急悪化する「増収減益」の見極めに直結する。 |
| パーセントポイント差 | 当期利益率 − 前期利益率 例:5.0% − 3.0% = 2.0%pt | 支持率やマージンの変化分析 | 「2%の上昇」と表現すると比率増(3.0×1.02)と混同されるため、「ポイント」の単位付与を厳守。 |

【実態検証】電卓・エクセル・2026年最新アプリの活用法と現場の生の声
ツールを活用して計算を効率化する際、意外な落とし穴となるのが操作体系の差異です。デスクワークや店舗運営の現場では、ツールの仕様を正しく把握していないことによる計算ミスが後を絶ちません。
代表的な盲点が電卓パーセント計算ボタンの使い方です。実は事務用電卓の「%」キーは、メーカーごとに挙動が大きく異なります。
- カシオ(CASIO)製電卓の場合:
「500 × 5 %」と入力すると、自動的に「25」が表示されます。割引計算(500の5%引き)を行う場合は「500 × 5 % −」の順にキーを押すことで「475」が算出されます。 - シャープ(SHARP)やキヤノン(Canon)製電卓の場合:
「500 × 5 %」で同様に「25」が出ますが、割引計算は「500 − 5 %」と入力するだけでダイレクトに「475」が表示されるモデルが主流です。
自社で貸与されている電卓のメーカー仕様を事前にテストしておかなければ、入力手順の違いによってまったく異なる数値が画面に残る危険があります。
一方、スプレッドシート実務において必須となるエクセルパーセント計算式一覧は、数式を入力した後に「表示形式をパーセンテージ(Ctrl + Shift + %)に切り替える」という動作を理解していれば難しくありません。
- 構成比(シェア):
=B2/$B$10(分母セルを「$」で絶対参照に固定) - 前年比:
=C2/B2(当期実績 ÷ 前期実績) - 増減率:
=(C2-B2)/B2または=(C2/B2)-1 - 税込価格:
=A2*1.1
さらに現在、ビジネスパーソンの間ではスマートフォンを活用した計算手法が急速に進化しています。2026年最新パーセント計算アプリ評判を調査したところ、単なる四則演算電卓から「対話型AI統合電卓」や「割り勘・消費税・利益率特化型アプリ」へと主役が完全に交代しています。
大手アプリストアのレビューやSNS上の生の声では、「カメラで棚札を読み取るだけで瞬時に30%引きの税込実支払額が表示されるツール」や、「自然言語で『昨対比の粗利の差分を出して』と打つだけで数式を展開してくれるAI電卓」が高い支持を集めています。一方で、「便利すぎる反面、アプリに頼り切りになり基礎的な計算感覚が衰えてレジ前で固まる」といった危機感を訴える声も目立ちます。
一般に知られていない盲点とネットの誤解|暗算でできるパーセント計算の裏技
パーセント計算に対して強い苦手意識を持つ人ほど、すべての計算を教科書通りに筆算しようとしがちです。しかし、数の性質を利用した暗算でできるパーセント計算の裏技をいくつかストックしておくだけで、紙も電卓も使わずに数秒で答えを導き出すことが可能になります。
その筆頭が、数学的に成立する「パーセントの可換性(入れ替えの法則)」です。
X% of Y = Y% of X
例えば、「75の16%」を暗算しようとすると、多くの人は「75 × 0.16」という複雑な筆算を思い浮かべて立ち止まります。しかし、この法則を使って数字をひっくり返し、「16の75%」と考えてみてください。
75%とは「4分の3」のことです。16の4分の1は「4」、その3倍は「12」。したがって、答えは一瞬で「12」だと分かります。「50の18%」なら「18の50%(半分)」=「9」と、子供でも即答できるレベルの計算に早変わりします。
また、日常の買い物では「10%」と「1%」を基準にしてブロックのように組み立てる分解法が絶大な威力を発揮します。
- 15%を求めたい場合:対象の10%(桁を1つ左にずらす)を出し、その数値を半分にして足す(10% + 5%)。
- 28%を求めたい場合:30%(10% × 3)を出してから、1%の数値を2倍して引く(30% − 2%)。
3,600円の15%であれば、10%は「360円」。その半分の5%は「180円」。足し合わせると「360 + 180 = 540円」と、暗算だけで正確に弾き出せます。
ネット上の情報で注意すべき誤解として、「20%引きからさらに10%引き」というセール告知を「合計30%引き」と錯覚してしまう認知バイアスが挙げられます。実際には、10,000円の20%引きで8,000円になり、そこから10%引かれるため支払額は7,200円(実質28%引き)です。マーケティングの現場では、この消費者の心理的錯誤を狙った値引き表示が頻繁に用いられている現実を認識しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、人間がパーセント表記に対して強い直感的バイアスを抱くことが実証されています。「フレーミング効果」と呼ばれる心理現象により、同じ価格差であっても「2,000円引き」と提示されるより「20%オフ」と表記された方がお得に感じられたり、逆に高額商品ではパーセントよりも実額提示の方が強烈な購買動機になったりします。
パーセントの計算手法を身につけるにあたっては、自分の業務性質やシチュエーションに応じて「暗算・概算で処理すべき領域」と「ツールで厳密に精査すべき領域」を明確に切り分けることが失敗を防ぐ鍵となります。
概算・暗算アプローチが向いている人
- 店舗仕入れやリアルタイムの価格交渉を行うバイヤー:現場で瞬時に損益分岐点や値引き限界を判断する必要があるため、前述の「可換性ルール」や「10%基準の分解法」が武器になります。
- 日常の家計管理・買い物を効率化したい人:数十円単位の厳密さよりも、「概ねいくら浮くのか」をスピード重視で掴むことで無駄遣いを抑制できます。
厳密なデジタルツール管理に徹するべき人
- 法務・財務・受発注管理に携わる実務担当者:端数処理(切り捨て・切り上げ・四捨五入)のルール一つで契約額や税額に差異が生じるため、感覚的な暗算は厳禁です。エクセルの
ROUND関数等を用いた厳格な計算モデルの構築が求められます。 - マーケティング施策のKPI分析を行う担当者:前年比の伸び率と構成比のパーセントポイント差を混同すると、経営陣への報告で施策の効果測定を根本から誤るリスクがあります。
【パーセント 計算 方法】に関するよくある質問(FAQ)
Q1:割引計算で「◯%引き」と「◯割引」はどう違いますか?
A1:単位が異なるだけで、実質的な割合の意味は全く同じです。「1割=10%」に該当するため、「2割引」は「20%引き」、「3割5分引き」は「35%引き」と同義です。支払額を出す際は、2割引なら「定価 × 0.8」、35%引きなら「定価 × 0.65」を掛けることで一発で算出できます。
Q2:税込価格から消費税抜きの本体価格を計算する方法は?
A2:税率が10%の場合は「税込価格 ÷ 1.10」、軽減税率8%の場合は「税込価格 ÷ 1.08」で求められます。税込価格に直接0.1を掛けて差し引く計算は数学的な誤りであり、本体価格が高くなるほど計算のズレが大きくなるため注意してください。
Q3:前年比がマイナスになった場合の増減率の計算ミスを防ぐには?
A3:売上などの実績が前年を下回った場合、増減率は必ずマイナスの値になります。例えば前年が200万円、今年が150万円の場合、「(150 − 200) ÷ 200 × 100 = -25%」となります。これを「前年比マイナス75%」と表現するのは誤りで、正しくは「前年比75%(前年比25%減)」と表現します。主語が「前年比」なのか「増減率」なのかを意識することがミス防止の基本です。
まとめ:今後の動向と失敗しないための判断基準
社会のデジタル化やAIツールの浸透によって、手動で計算式を組み立てる機会は一見減少しているように思えます。しかし、ツールの出力を正しく評価し、ビジネス上の意思決定や賢い消費行動に直結させるための「数値感覚(リテラシー)」の重要性は、むしろ一段と高まっています。
全体に対する割合、割引額、前年比や利益率といったパーセントの基本概念は、社会を構成する数字の共通言語です。「全体を100としたらどの位置か」「何を基準(分母)として比較しているのか」という視点を常に意識するだけで、錯覚や誤解に惑わされるリスクは激減します。本稿で紹介した公式と暗算の裏技を日常のツールとして定着させ、仕事や買い物の現場で確信を持った判断を下すための確かな武器として役立ててください。 (出典: パーセント 計算 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
