子供の扶養控除縮小で手取り減?2026年最新制度の真相と損得を解説
「高校生の子供がいると手取りが減るって本当なのか」「児童手当が伸びても税金が増えたら意味がない」――子育て世帯の間で、税制をめぐる不安と困惑の声が広がっています。政府が進めてきた異次元の少子化対策に伴い、児童手当の支給対象が高校生年代まで拡大された一方で、長年親しまれてきた税制上の支援策にメスが入りました。
焦点となっているのは、16歳から18歳までの子供を対象とした扶養控除の取り扱いです。手当という「給付」と税金の「控除」が複雑に絡み合うなか、見直しの全貌や家庭ごとの実質的な損得勘定を正確に見極めることは容易ではありません。2026年の制度改変を踏まえ、家計にどのような影響が及ぶのか、その真相と対抗策を専門的見地から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16〜18歳)の扶養控除は縮小されるものの、児童手当の拡充(月1万円・年12万円)により、中間所得層を含む大半の世帯では年間のトータル収支がプラスになる。
- 要点2:ただし課税所得の高い世帯(世帯主年収約1,000万円以上)では、税率の高さから増税額が児童手当の支給額を上回り、実質的な手取り減が発生する逆転現象が生じる。
- 要点3:2026年分からは扶養親族の所得要件が給与収入「136万円以下」へと引き上げられ、共働き夫婦における名義の振り分けや年末調整の手続きに新たな判断基準が求められる。
子どもの扶養控除縮小の真相|「手取りが減る」と叫ばれる背景と決定的な理由
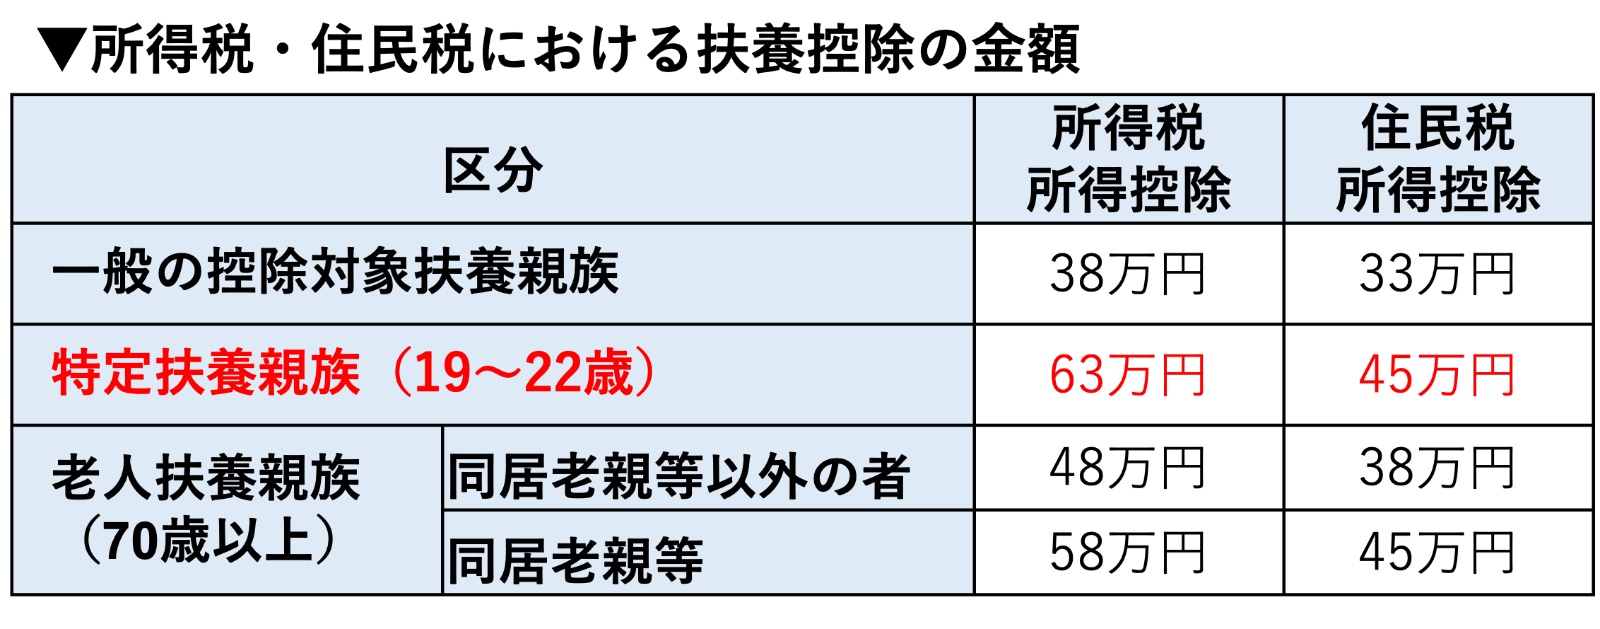
ネット上やSNSのコミュニティで物議を醸している子どもの扶養控除縮小の真相は、政府が閣議決定した「こども未来戦略方針」およびその後の税制改正大綱に端を発しています。これまで16歳から18歳までの高校生年代を育てる保護者には、所得税で38万円、住民税で33万円の扶養控除が適用されていました。しかし、この控除枠を縮小する方針が打ち出されたことで、「実質的な子育て増税ではないか」という強い批判が噴出したのです。
なぜ国はこのタイミングで控除に手を付けたのでしょうか。扶養控除見直しの決定的な理由は、高校生までの児童手当の拡充とセットで行われた「給付と控除の整理」にあります。従来、中学生以下には児童手当が支給される代わりに「年少扶養控除」が存在せず、高校生以上には手当がない代わりに扶養控除が適用されるという住み分けがなされていました。今回、児童手当が高校卒業まで延長(月額1万円、第3子以降は月額3万円)されたことで、「給付と控除の二重支援になる」という財政健全化側の理屈が持ち出された経緯があります。
税制調査会の議事録や報道関係者の分析を紐解くと、財務当局には給付を拡大する財源の一部を控除の縮小で相殺したいという狙いが透けて見えます。しかし、現場の保護者から見れば「片手で現金を渡され、もう片方の手で税金を抜き取られる」ように映るのも無理はありません。これが、子育て世代の不信感を招いた最大の構図です。
【試算比較】子供扶養控除手取り計算と児童手当拡充影響のリアル
家計にとって最も切実な問題は、「我が家の手取りは結局増えるのか、減るのか」という点に尽きます。制度改正の骨子では、所得税の控除額が38万円から25万円へ、住民税の控除額が33万円から12万円へとそれぞれ引き下げられる方向で調整が進められてきました。この見直しと児童手当の新規給付(年12万円)を合算した手取りの変動を可視化するため、年収別の影響を算出した客観データが以下の比較表です。
| 世帯年収の目安 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収400万〜600万円 (中間所得層) | ・増税額:年間約3.4万〜4.7万円 ・児童手当:+12.0万円 ・年間純増:約+7.3万〜+8.6万円 | 所得税率5〜10%+住民税10%が適用される典型的なサラリーマン層 | 実質手取りは明確に増加。高校無償化等の恩恵と合わせてプラス幅が大きいゾーン。 |
| 年収800万円前後 (アッパーミドル層) | ・増税額:年間約6.8万円 ・児童手当:+12.0万円 ・年間純増:約+5.2万円 | 所得税率20%+住民税10%の適用区分 | 手取り増は維持されるが、手当の約6割が増税で相殺され、恩恵の実感はかなり薄れる。 |
| 年収1,000万円以上 (高所得層) | ・増税額:年間約11.2万〜13.5万円 ・児童手当:+12.0万円 ・年間損益:約−1.5万〜+0.8万円 | 所得税率23〜33%+住民税10%の超過累進税率が直撃する層 | 手取り減の境界線。税率が高い世帯ほど増税幅が12万円を超え、完全な実質増税に転落。 |
| 第3子以降の高校生 (多子世帯特例) | ・増税額:年間約3.4万〜11.2万円 ・児童手当:+36.0万円 ・年間純増:約+24.8万〜+32.6万円 | 児童手当の多子加算(月額3万円)が満額適用される世帯 | 高所得層であっても大幅な手取り増。多子世帯への強力な財政支援として機能。 |
試算データが示す通り、児童手当拡充影響を加味した全体像では、年収800万円程度までの世帯であれば年5万〜8万円前後の「実質手取り増」となります。一方で、年収1,000万円を超えてくると控除縮小のダメージが急増し、年収1,200万円クラスでは年1万円以上の「実質手取り減」が発生します。「手取りが減る」という噂の正体は、この超過累進税率の歪みによる高所得層の逆転現象が切り取られ、拡散されたことによるものです。
【実態検証】保護者の生の声と現場目線で見えた「年少扶養控除復活」への渇望
報道各社が実施した世論調査や大手SNSの投稿を検証すると、数字の損得以上に保護者たちのやり場のない怒りが浮き彫りになっています。特に強く主張されているのが、かつて旧民主党政権下の「子ども手当」創設と引き換えに廃止された年少扶養控除復活を求める声です。
「高校生の控除を削るくらいなら、0歳から15歳までの扶養控除を復活させてほしい」「手当は政権の匙加減で所得制限がついたり消えたりするが、基礎的な扶養控除こそ恒久的な権利であるべきだ」といった意見が、30代から40代の子育て現役世代から噴出しています。国会答弁や有識者ヒアリングの場でも、子育てにかかる基礎的費用を税金から差し引く「客観的な担税力への配慮」が軽視されているとの指摘が相次ぎました。
教育費が高騰する現代において、高校・大学年代の支出は家庭経済を激しく圧迫します。「手当として月1万円振り込まれても、学費や部活動費、塾代であっという間に消える。その裏で税金と社会保険料が確実に上がっていく構造への徒労感が強い」という保護者の生々しい吐露は、制度と生活実態の乖離を物語っています。
一般に知られていない盲点とネットの誤解|16歳以上扶養控除金額と「136万円の壁」
ここで、世間で広く誤解されている重要な税制改正のルールを整理しておく必要があります。メディアでは高校生の控除縮小ばかりが取り沙汰されますが、税制改正に伴い、2026年分からは扶養に入る子供自身の「年収上限ルール」にも大きな地殻変動が起きています。
国税庁の基本通達および税制改正の関連法案によると、扶養親族の所得要件は従来の「合計所得金額48万円以下」から「62万円以下」へと引き上げられました。これにより、アルバイト収入(給与所得控除74万円を差し引く前提)のみである場合、親の扶養から外れないための年収基準は従来の「103万円以下」から「136万円以下」へと拡大しています。この変更は、大学生や高校生のいわゆる「年収の壁」を緩和するための重要措置です。
しかし、ここに危険な盲点が存在します。税金と社会保険のルールのズレです。国税庁管轄の所得税では136万円まで親の扶養控除対象になれる一方、厚生労働省管轄の健康保険・社会保険の扶養基準は依然として「年収130万円未満(交通費込み)」が維持されています。税金面だけを見て「135万円稼いでも大丈夫」と過信すると、社会保険の扶養から弾き飛ばされ、子供自身に高額な健康保険料や国民年金保険料が発生するという痛恨のミスに繋がりかねません。
共働き子供の扶養どちらが得?失敗しない判定基準と年末調整の要点
共働き世帯が急増した現在、毎年の年末調整で多くの親が頭を抱えるのが共働き子供の扶養どちらが得かという選択です。税法上、子供を夫婦のどちらの扶養控除対象親族にするかは、世帯の自由な選択に委ねられています。
鉄則となる結論は明確です。「課税所得の高い(所得税率が高い)親の扶養に入れる」ことが最も節税効果を最大化します。所得税は超過累進税率を採用しているため、同じ控除額であっても、税率10%の親が控除を受けるより、税率20%の親が控除を受けたほうが、浮く税金の額が倍増するためです。
ただし、会社の手当規定には細心の注意を払わなければなりません。勤務先によっては、扶養手当や家族手当の支給条件を「税法上の扶養親族にしていること」と定めているケースがあります。税金の軽減額よりも会社の家族手当の額が大きい場合、あえて税率の低い親の扶養に入れたほうが世帯全体で得をする逆転現象が起こり得ます。給与明細と就業規則の確認は必須のステップです。
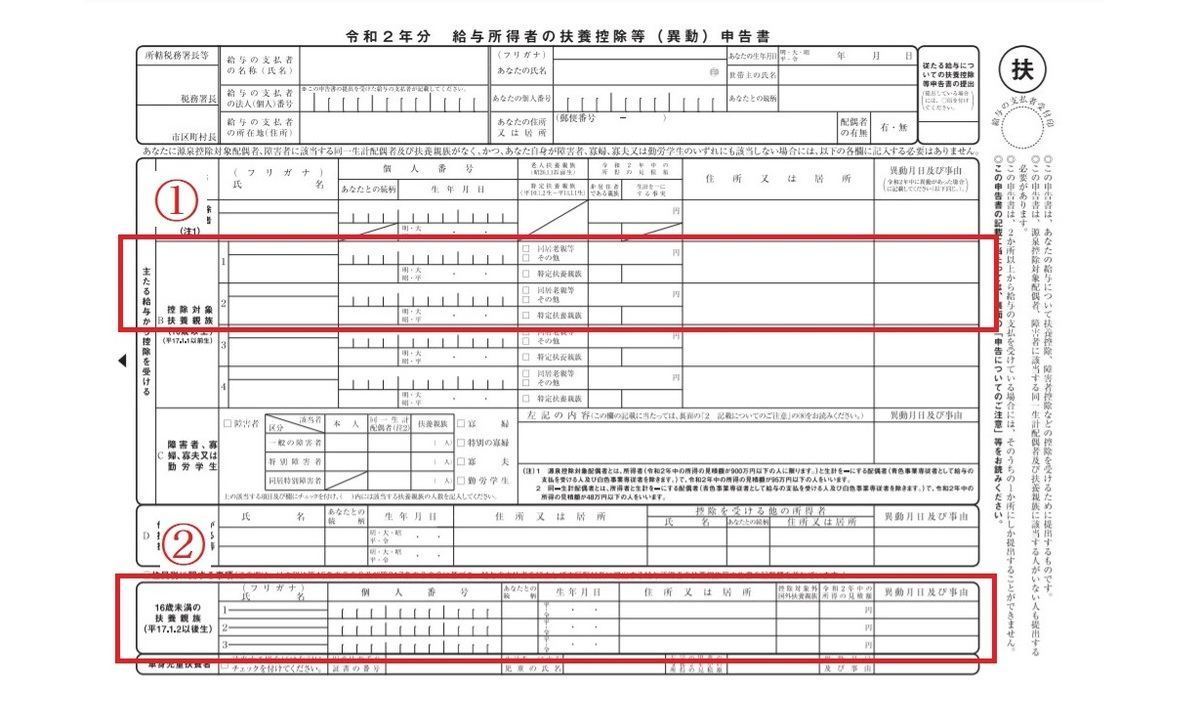
また、年末調整子供扶養控除書き方における実務上の注意点として、16歳未満の子供についても「給与所得者の扶養控除等(異動)申告書」の最下部にある「住民税に関する事項(16歳未満の扶養親族)」欄に必ず氏名・生年月日・マイナンバー等を記載する必要があります。ここを空欄にすると、地方自治体が把握する扶養人数から漏れ、住民税の非課税限度額の判定や保育料算定で不利を被る重大なリスクが生じます。「控除対象ではないから書かなくていい」という思い込みは絶対に禁物です。

【プロの結論】家族政策と家計防衛|親世代が持つべき自立と境界線の視点
今回の扶養控除見直しから私たちが学ぶべき教訓は、国家の財政再建と少子化対策の狭間で、子育て支援策のルールは常に書き換えられるという現実です。給付の拡充と引き換えに控除が削られるシーソーゲームに振り回されないためには、世帯ごとの明確な自己防衛基準が欠かせません。
家族社会学の知見では、親が子供の教育費や自立のプロセスに対して「どこまでを公的支援と親の責任で賄い、どこからを子供本人の自立領域とするか」という心理的バウンダリー(境界線)をあらかじめ設計しておくことの重要性が提唱されています。手当の増減に一喜一憂し、子供のアルバイト収入をコントロールしすぎる共依存的な関係に陥ると、かえって家庭内の摩擦を招きます。
制度改変を踏まえ、家計戦略を積極的に見直すべき世帯と、現状維持でよい世帯の基準は以下の通りです。
- 即座に見直しを検討すべき世帯:
- 世帯年収が900万〜1,200万円前後の共働き世帯(控除名義の振り分けによって手取り減を回避できる余地がある)
- 高校生・大学生の子供がアルバイトで年収100万円以上を稼いでいる世帯(130万・136万円の壁の交通整理が必要)
- 焦って変更する必要のない世帯:
- 世帯年収600万円以下の中間所得層(児童手当の純増が上回り、自動的に手取りが増加するため既存の申告を維持で問題なし)
- 子供が未就学児〜中学生のみの世帯(高校生扶養控除の変更による直接的打撃は当面発生しない)
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:高校生の扶養控除が縮小されると、住民税の金額も上がりますか?
A1:上がります。税制改正の基本合意では、所得税だけでなく住民税の扶養控除額も33万円から12万円程度へと引き下げられる方向です。住民税は一律10%の税率であるため、年間で約2万1,000円の住民税負担増となります。住民税の増額は翌年6月からの給与天引きに反映されます。
Q2:共働きの場合、児童手当の受給親と扶養控除の適用親は別々でも問題ありませんか?
A2:制度上、別々にしても全く問題ありません。児童手当は「世帯主(原則として恒常的に所得の高い方)」の口座に支給されますが、税法上の扶養控除は夫婦間で協議の上、どちらの確定申告・年末調整に組み込んでも適法です。ただし会社の扶養手当の要件等と照らし合わせ、最も世帯手取りが最大化する組み合わせを選択してください。
Q3:子供が16歳になる年の年末調整では、いつの時点で判定されますか?
A3:国税庁の規定により、「その年の12月31日時点の年齢」で判定されます。例えば、12月生まれの子供であっても、12月31日時点で満16歳に達していれば、その年の所得税から扶養控除の対象となります。早生まれ(1月〜3月生まれ)の子供は翌年の12月31日で判定されるため、同級生と控除適用年度が1年ずれる点に注意が必要です。
まとめ:2026年の制度改変を乗り切るための家計戦略
子供の扶養控除縮小をめぐる議論は、「児童手当の高校生延長」というポジティブな給付策の裏で進められた複雑な税制改変です。全体として見れば大半の中間所得層で手取りが増加する一方、高所得層における実質増税や、アルバイト収入の壁の複雑化など、制度の盲点も浮き彫りになっています。
複雑な税制に翻弄されないための鍵は、制度の正確な仕組みを把握し、夫婦間での控除の最適化やアルバイト収入の適切な管理を行うことにあります。流れてくる断片的な情報に惑わされず、家庭の年間収支を冷静に見つめ直すことが、激変する2026年以降の家計を守る確実な防壁となります。 (出典: 子供 扶養 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
