最強官庁・大蔵省とは何だったのか?解体の真相と財金分離の全貌
明治維新から2001年1月6日まで、霞が関の頂点に君臨し「官庁の中の官庁」と恐れられた国家機関が大蔵省です。国家予算の配分権を一手に握るだけでなく、銀行や証券会社の許認可・監督権限まで独占したその権力構造は、戦後日本の高度経済成長を牽引した一方で、やがて未曾有の癒着と機能不全を招くことになりました。
激動の金融再編を経て四半世紀が経過した現在でも、国の財政運営や金融行政の議論において必ず引き合いに出されるのが大蔵省の存在です。かつて絶大な力を誇った巨大官庁はなぜ解体され、現在の財務省と金融庁へと分裂するに至ったのか。その歴史的背景とスキャンダルの深層、そして現代に受け継がれる教訓を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大蔵省は律令制(701年)に起源を持ち、1869年の設置から2001年まで国の予算編成と金融行政を一手に掌握した「日本最強の官庁」。
- 要点2:バブル崩壊後の不良債権処理の遅れと、1998年に発覚した「大蔵省接待汚職事件」で国民の信頼が完全に失墜し、解体・財金分離が決定づけられた。
- 要点3:2001年の中央省庁再編によって大蔵省は廃止され、財政を司る「財務省」と民間金融を監督する「金融庁」へ権能が不可逆的に分離された。
【権力の源泉】「官庁の中の官庁」と呼ばれた大蔵省の歴史と役割
大蔵省という名称のルーツは、実に飛鳥・奈良時代にまで遡ります。701年の大宝律令によって定められた八省のひとつ「大蔵省(おおくらのつかさ)」が起源であり、朝廷の出納や財物の保管を担っていました。明治2年(1869年)に近代国家の行政機関として再設置されて以降、2001年の廃止に至るまで、約1,300年もの長きにわたり同じ名称が受け継がれた極めて特異な官庁です。
近代以降の大蔵省が「官庁の中の官庁」と称された最大の理由は、その管轄業務の集中度にありました。国家の歳入(税金)を集める主税局、国全体の予算配分を一手に決定する主計局、そして民間マネーの血流を統制する銀行局・証券局が同一組織内に同居していたのです。
とりわけ大蔵省主計局の権限は絶大でした。各省庁が掲げる重要政策も、主計局の予算査定を通らなければ1円たりとも執行できません。各省庁の官僚や大物政治家でさえ、予算獲得のために大蔵官僚へ頭を下げざるを得ない構造が確立していました。「国を動かしているのは永田町ではなく、大蔵省主計局である」と公然と囁かれた背景には、こうした圧倒的な予算配分権力限が存在していた実態があります。

なぜ解体されたのか?大蔵スキャンダルの真相と「護送船団方式の崩壊」
戦後の大蔵省は、すべての金融機関が落伍しないよう横並びで歩調を合わせる護送船団方式を採用していました。強い銀行の利益を抑え、弱い銀行を保護することで信用不安を防ぐこの行政指導は、高度経済成長期には一定の安定をもたらしました。しかし、1990年代初頭のバブル崩壊がその神話を粉砕します。
膨大な不良債権を抱え込んだ金融機関に対し、大蔵省は抜本的な情報開示や外科手術を先送りし続けました。その結果、1997年には北海道拓殖銀行の破綻や山一證券の自主廃業が相次ぎ、日本の金融システムは壊滅的な危機に直面。市場規律を無視して業界を抱え込み続けた行政手法は、国内外から激しい批判を浴びることとなりました。
そして決定打となったのが、1998年に白日の下に晒された大蔵省接待汚職事件です。民間金融機関の担当者(通称「MOF担」)から過剰な接待を受け、金融検査の日程や情報を漏洩していた実態が次々と露呈しました。東京地検特捜部が大蔵省本庁舎へ家宅捜索に入り、現職官僚が逮捕されるという前代未聞の事態に発展。「ノーパンしゃぶしゃぶ」に代表される過剰接待スキャンダルは連日ワイドショーを席巻し、エリート官僚のモラルハザードに対する国民の怒りは沸点に達しました。当時の大蔵大臣と事務次官が引責辞任に追い込まれ、「大蔵省解体」はもはや不可避の国民的要請となったのです。
【徹底比較】大蔵省と財務省の違い|中央省庁再編2001年と財金分離の経緯
国民の不信感を背景に断行されたのが、財政と金融の癒着を断ち切る財金分離(ざいきんぶんり)です。大蔵省が予算を握りながら金融行政も行う構造こそが、金融機関との不健全なもたれ合いを生んだ元凶と断じられました。
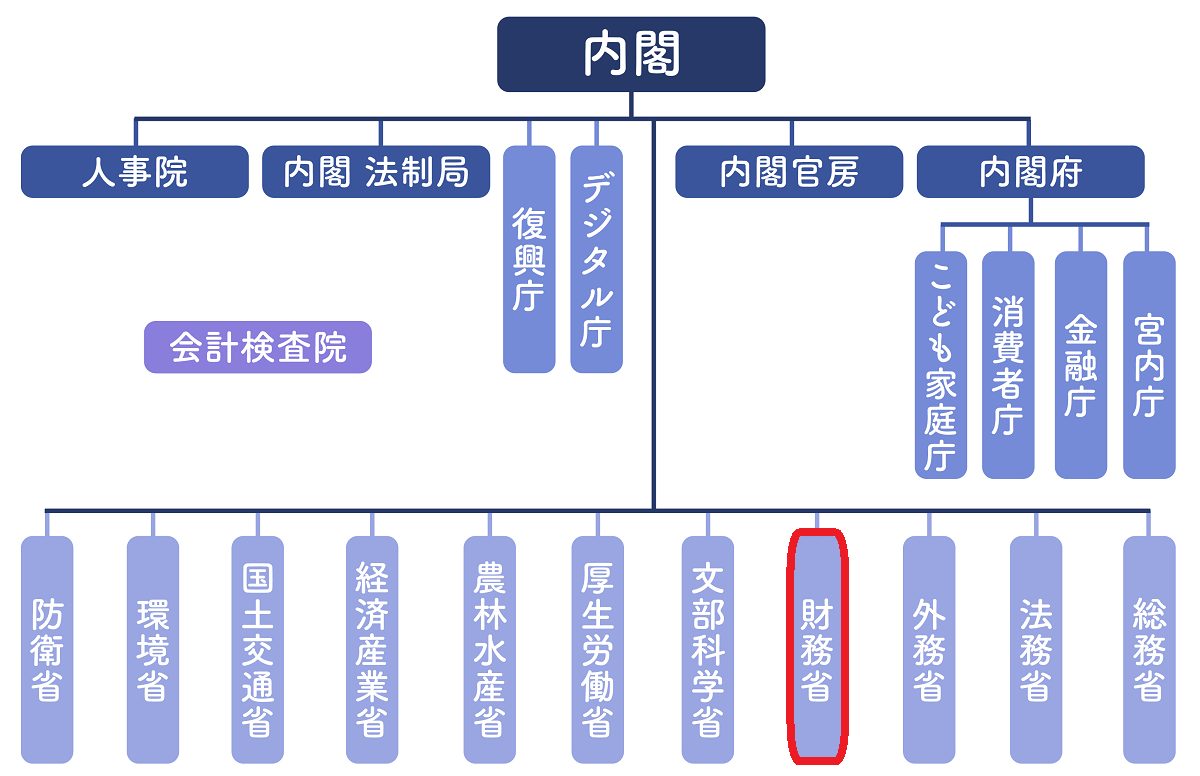
まず1998年に金融監督庁が総理府の外局として新設され、2000年には金融庁設立の経緯となる組織改編が行われて金融行政全般が大蔵省から完全に剥奪されました。そして中央省庁再編2001年(平成13年1月6日)の施行に伴い、大蔵省は正式に廃止。国の予算や税制、国債管理を担う「財務省」へと再編されたのです。
| 項目 | 旧・大蔵省(~2001年) | 現・財務省(2001年~) | 現・金融庁(2000年~) |
|---|---|---|---|
| 所管機能 | 財政(予算・税)+金融監督・検査 | 国家財政(予算・税制・国債・通貨) | 民間金融機関の監督・検査・市場ルール策定 |
| 金融行政の権限 | 銀行局・証券局が一手に掌握 | なし(金融危機対応の制度設計のみ) | 完全に独立して行使(内閣府外局) |
| 行政手法の特徴 | 不透明な通達・口頭指導(護送船団方式) | 財政規律維持と予算編成の効率化 | 法令に基づく事後監視・市場規律の徹底 |
| 組織上の位置付け | 単独の巨大中央省庁(国家の中心) | 中央省庁のひとつ(財政専門官庁) | 内閣府の外局(独立性の担保) |
【実態検証】元官僚の手記と世論の生の声から見えた「霞が関の病理」
当時の報道記録や、事件後に退官した幹部らの回顧録・手記を紐解くと、特権意識が組織全体を麻痺させていた生々しい空気感が浮かび上がります。
ある元幹部官僚は回顧録の中で、「銀行幹部との会食は情報収集のための公務の延長線上にあると本気で信じ込んでいた。民間からの接待を断る方が失礼にあたるという倒錯した論理が、省内では誰も疑わない常識として定着していた」と告白しています。規律を監督する立場でありながら、被規制者である民間銀行と個人的な貸し借りを作り合う関係が、組織ぐるみで日常化していたのです。
ネット上の掲示板やSNSの声を見ても、「子どもの頃、ニュースで強制捜査の映像を見て衝撃を受けた」「大蔵省と聞くと、未だに不祥事のイメージが焼き付いている」という記憶が根強く残っています。一方で日常会話においては、「今月ピンチだから我が家の大蔵大臣に頼み込む」「大蔵省(妻)の許可が下りない」といった、家計の金庫番を指す比喩表現として昭和・平成の俗語が定着している側面もあります。しかし行政の実態としては、公権力と民間利権の境界が完全に溶解していた危険な組織形態であったことが実証されています。
一般に知られていない盲点とネットの誤解|「財務省=名前が変わっただけ」は本当か?
現在でもネット上の議論では、「大蔵省が財務省に看板を掛け替えただけで、中身は何も変わっていないのではないか」という指摘が散見されます。しかし、この言説には明確な事実誤認と、見落とされがちな本質が含まれています。
第1の誤解は、「権力構造の変化」を過小評価している点です。民間銀行への検査権や業務改善命令を出す権限が金融庁へ完全に移譲されたことは、日本の金融市場にとって決定的な変化でした。不透明な裁量行政から、客観的なルールに基づく監視体制へと転換したことで、かつての「大蔵官僚への根回し」で破綻を免れるような不健全な救済劇は不可能になりました。
一方で、「主計局の予算編成権が温存された点」においては、批判側の指摘も的を射ています。大蔵省解体論が巻き起こった際、本来議論されるべきだった「歳入(税を集める)と歳出(予算を配る)の分離」は見送られました。税制調査会への影響力や予算査定の権限を依然として財務省が独占しているため、「霞が関における最強の省庁」としての影響力は姿を変えて残り続けています。看板の掛け替えではなく、「半分は完全に削ぎ落とされたが、最も硬い権力の中核だけは守り抜かれた」と捉えるのが正確な分析です。

【プロの結論】権力集中と「共依存」の罠から現代組織が学ぶべき教訓
大蔵省の解体劇は、単なる過去の官僚スキャンダルにとどまりません。社会学や組織心理学の観点から見れば、「心理的バウンダリー(境界線)の喪失」と「共依存関係の固定化」が組織を自滅へと導く典型例として極めて重い教訓を含んでいます。
監督官庁と被規制業界が密室で「国益のため」という大義名分を共有しすぎた結果、客観的な自浄作用を失い、外部からの厳しい指摘を排除する集団浅慮(グループシンク)に陥りました。これは現代の一般企業における内部統制や、親会社と子会社、あるいは部署間のガバナンス不全にも完全に通底するリスクです。
組織改革・権力設計における評価判断基準
- 健全な組織運営に適した構造:「評価・監査する側」と「執行する側」の権限が明確に分離され、外部からの透明なチェック機能と客観的ルールが担保されている状態。
- 破綻を招きやすい危険な構造:ひとつの部署やリーダーに権限と評価が一元集中し、内部の人間関係や阿吽の呼吸によって重大な意思決定が密室処理される状態。
どのような組織であれ、絶対的な権限が一点に集中し、チェック機能を失ったときに制度の腐敗が始まります。大蔵省の解体と財金分離の歴史は、組織における相互監視と境界線の維持がいかに不可欠であるかを、痛烈な代償とともに証明しています。
【大蔵省とは】に関するよくある質問(FAQ)
Q1:大蔵省と財務省の決定的な違いは何ですか?
A1:最大の違いは「金融行政(民間銀行・証券会社の監督・検査権限)を持っているかどうか」です。大蔵省は国家予算の編成と民間金融機関の監督を両方行っていましたが、現在の財務省は金融監督権限を持たず、金融行政は独立した「金融庁」が専管しています。
Q2:なぜ「家庭の財布を握る人」を大蔵省と呼ぶようになったのですか?
A2:大蔵省が国家予算の編成や税金の徴収を一手に担い、国の金庫番として君臨していたためです。家庭内でお金の管理や支出の決定権を握っている配偶者(主に妻)を、国家の最高財政機関になぞらえて「我が家の大蔵大臣・大蔵省」と呼ぶユーモア交じりの俗語として昭和期に定着しました。
Q3:大蔵省の解体によって日本の金融や経済はどう変わったのですか?
A3:官僚の裁量や口頭指導による「護送船団方式」が終わりを告げ、透明な法と市場原理に基づく金融行政へと移行しました。金融機関の破綻処理や市場監視が客観的ルールに沿って行われるようになり、海外投資家からの透明性に対する信頼回復につながりました。
まとめ:最強官庁の解体が残した教訓と2026年の日本
1,300年の由緒ある名を冠し、国家の資金の流れをすべて支配した大蔵省は、権力の過度な集中と癒着という構造的限界によってその幕を閉じました。2001年の中央省庁再編による財務省と金融庁への分割は、日本が近代的な市場規律と統治機構の透明性を手に入れるために避けて通れない歴史的転換点でした。
現在でも、財政再建や社会保障費の配分を巡る議論において、財務省の権限と責任は常に問われ続けています。かつての大蔵省がなぜ解体に追い込まれたのかという原点を振り返ることは、権力の集中を防ぎ、健全なチェック&バランスを維持するための普遍的な指針を示してくれます。 (出典: 大蔵省 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
