地主とは?家主との違いとお金持ちの真相・相続税の過酷な現実【2026】
「働かずに地代で優雅に暮らす資産家」――世間一般に流通する「地主」のパブリックイメージは、不労所得を享受する特権階級そのものです。しかし、2026年の都市部における地価高騰や税制改革の進展を背景に、取材現場から浮かび上がってくる実像は、世間の羨望とは大きくかけ離れています。
広大な土地を抱えながらも手元資金の工面に奔走し、旧態依然とした権利関係や容赦ない税金に頭を抱える土地所有者が後を絶ちません。土地を所有して貸し出す「地主」とは本来いかなる仕組みで成り立っており、なぜ「お金持ち」と見なされながらも没落の危機に怯えているのか。不動産鑑定士や税理士への取材、最新の公的データ、そして現場の当事者たちが明かした生々しい肉声を基に、知られざる内情を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地主は「土地の所有権を貸す者」であり、建物を貸す「家主(大家)」とは収益構造も法的拘束力も根本から異なる。
- 要点2:居住用底地の利回りはわずか年1〜2%台にとどまり、固定資産税を差し引くと手残りキャッシュは極めて乏しい「資産リッチ・キャッシュプア」が多発している。
- 要点3:最高税率55%の相続税負担と旧借地法に縛られた底地・借地権トラブルにより、無対策のまま放置すれば「代々続く大地主でも三代で資産を失う」リスクが現実化している。
【基本定義】地主とはどんな存在?家主との決定的な違いと歴史の変遷
そもそも「地主(じぬし)」とは、自己が所有する土地を他者に貸し付け、その対価として得られる地代(土地の賃貸料)を収益源とする者を指します。辞書的な定義や歴史的経緯を踏まえると、古代・中世の荘園領主から近世の名主、近代の寄生地主制に至るまで、時代ごとにその性格は大きく変容してきました。
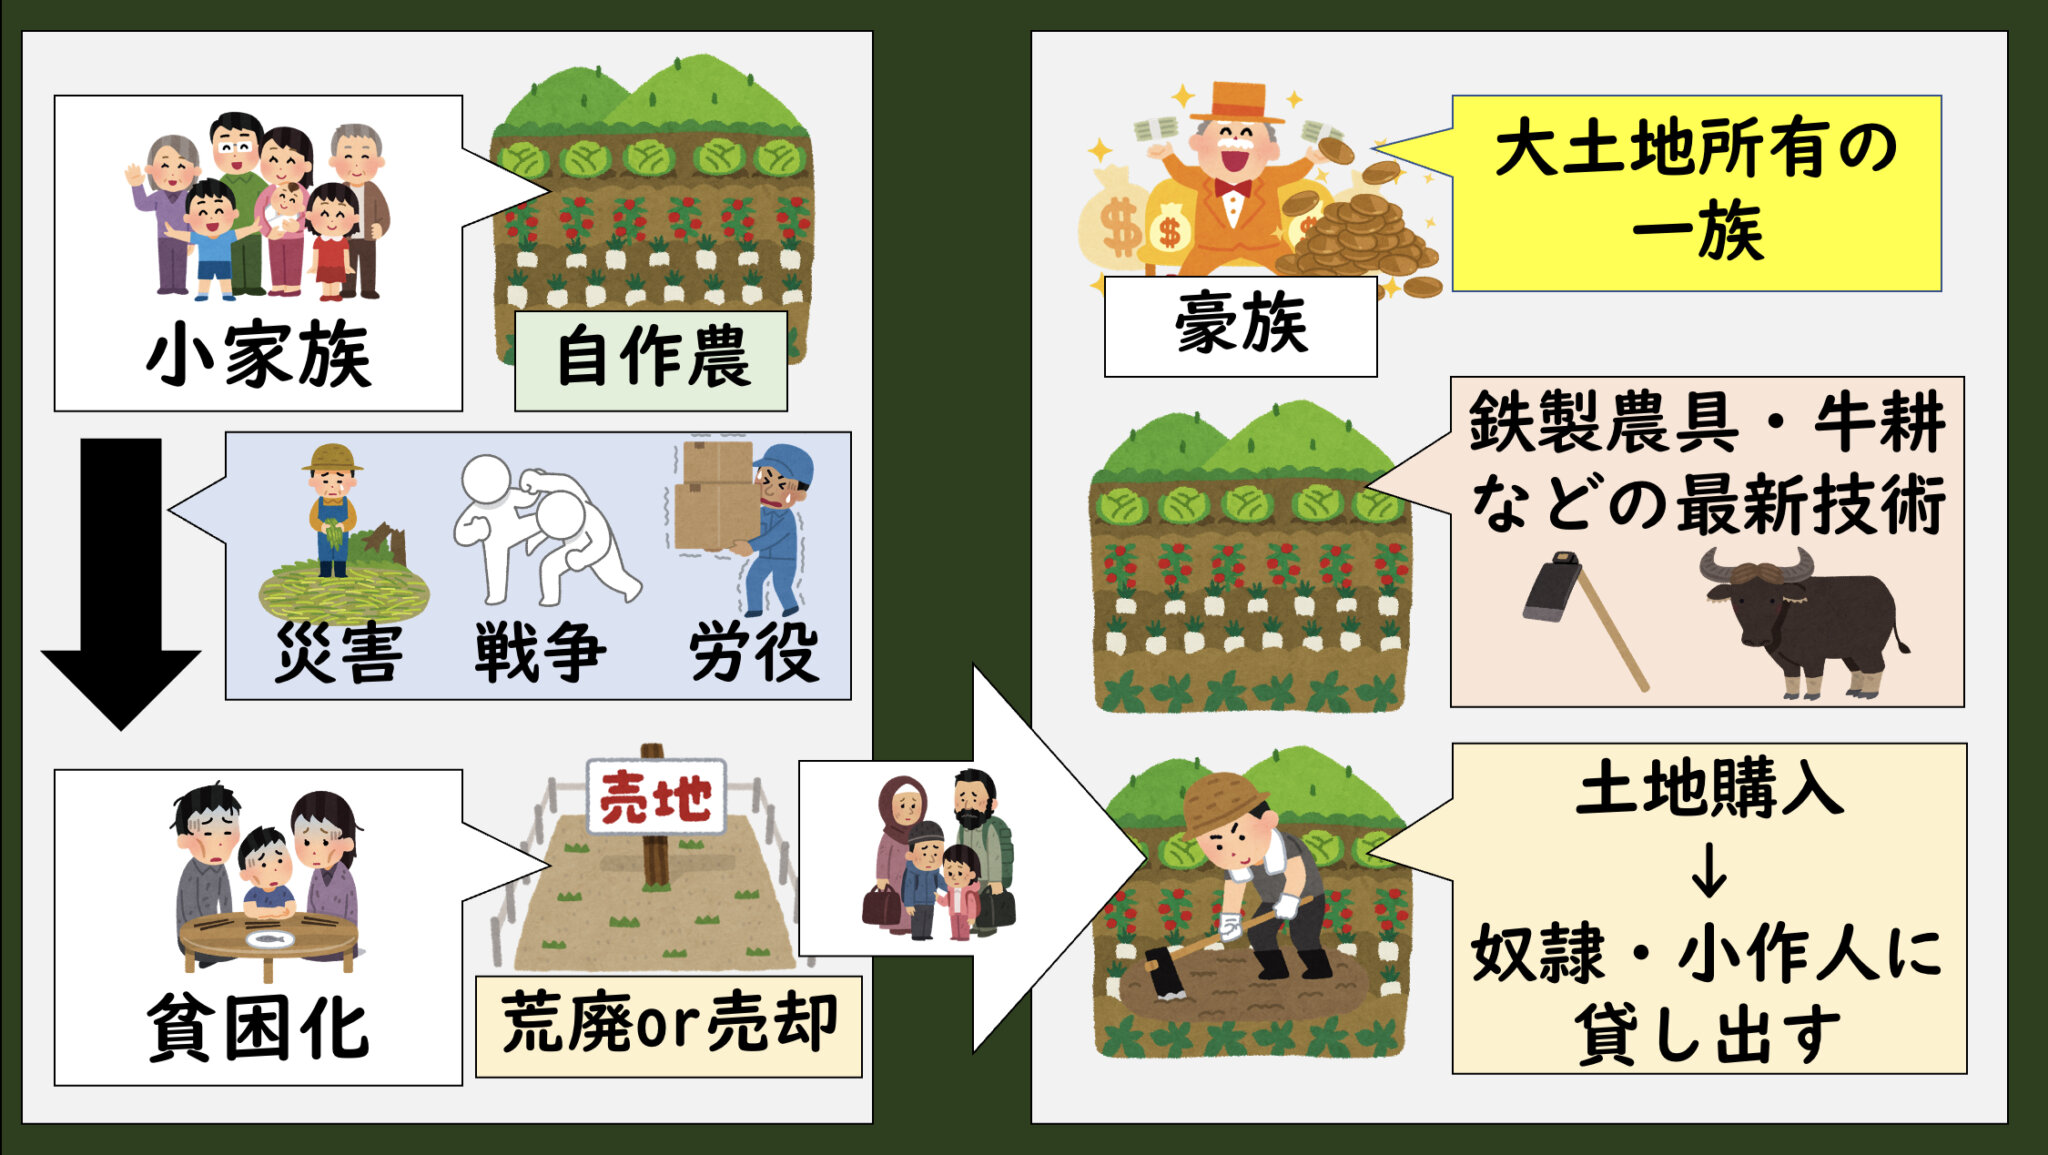
決定的な転換点となったのは、1873年の地租改正と1945〜1946年の農地改革です。明治期の地租改正によって近代的土地所有権が法的に確立され、昭和の農地改革では不在地主の農地が小作人に強制買い取り・安価で再配分されたことで、かつての絶対的支配力を持つ封建的地主層は一度解体されました。現存する地主の多くは、この改革を生き延びた山林・宅地所有者や、都市近郊の市街化調整区域で農業を営んできた農家の末裔です。
読者が最も混同しやすいのが地主と家主の違いです。両者の法律上の立ち位置と収益モデルには、明確な境界線が存在します。
- 地主(土地所有者):「土地」を貸す立場。借り手(借地人)がその土地の上に自己資金で建物を建てて利用するため、地主側は建物の修繕義務や設備更新費用を一切負いません。その反面、得られる地代は土地価格に対して極めて低額に抑えられます。
- 家主・大家(建物所有者):「建物(アパート、マンション、戸建て等)」を貸す立場。借家人から毎月賃料を受け取ります。利回りは地代より格段に高いものの、空室リスク、退去時の原状回復費用、築年数に応じた大規模修繕費を恒常的に負担しなければなりません。
「土地のみを所有して貸している純粋な地主」と、「自らアパートを建てて賃貸経営を行う家主(大家)」では、直面する経営課題やキャッシュフローの質が全く別物なのです。
【儲かる仕組みを解剖】地主はお金持ちなのか真相と年収・地代収入の実態
世間が抱く「地主=何もしなくても大金持ち」という説は、半分正しく、半分は大きな誤解に満ちています。地主の儲かる仕組みは、主に以下の4つの収入源から成り立っています。
- 毎月の地代収入:土地の利用料。住宅用、事業用(ロードサイド店舗等)、駐車場など用途によって単価が変動します。
- 新規契約時の権利金・保証金:借地権を設定する際に一括で受け取る対価。
- 契約更新料・名義書換料:借地契約の期間満了時(一般に20年〜30年ごと)や、借地人が建物を第三者に売却・相続する際に支払われる一時金。
- 建替え承諾料:借地人が建物を再建築・増改築する際に支払われる承諾料。
これらの一時金が入る年こそまとまった資金が動くものの、経常的な地主の年収と地代収入を観察すると、驚くほどシビアな数字が浮き彫りになります。国土交通省の公表資料や不動産取引慣行を分析すると、住宅用底地(借地権が設定された土地)から得られる年間地代は、更地価格のわずか年1.0%〜2.0%程度、固定資産税・都市計画税の2〜3倍程度に抑えられているケースが珍しくありません。
例えば、評価額1億円に相当する住宅地を底地として貸していても、年間の地代収入は150万〜200万円程度。ここから固定資産税や諸経費を差し引けば、手元に残る金額は年間数十万円から100万円前後に縮小します。「1億円の資産を持っているのに、手取り月額は数万円程度」という現象が日常茶飯事として起きており、これが世間の抱く「大富豪」のイメージと当事者の体感との間にある深刻な乖離です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅用底地(普通借地) | 年間地代利回り:更地価格の1.0%〜2.5% | 固定資産税額の約2〜3倍程度 | 収益性は極めて低い。正当事由なしに立ち退きを求められず流動性が最悪。 |
| 事業用定期借地(商業施設等) | 年間地代利回り:更地価格の4.0%〜7.0% | 契約期間10年〜50年(更新なし) | 収益性が高く期間満了で確実に土地が返還されるため、現代地主の理想形。 |
| 青空コインパーキング | 実質利回り:3.0%〜6.0%(立地依存) | 初期費用は運営会社負担のプラン多数 | いつでも転用可能な柔軟性があるが、住宅用地特例が外れ固定資産税が最大6倍に跳ね上がる。 |
| アパート・マンション賃貸(家主兼務) | 表面利回り:5.0%〜9.0%前後 | 建物建築に伴う億単位の銀行借入が発生 | 相続税圧縮効果は高いが、空室・修繕・金利上昇リスクを丸抱えする事業リスクがある。 |
【代々続く大地主の実態】資産数百億円でも手元資金が尽きる構造的要因
地方都市や大都市近郊において、登記上の土地面積が1,000坪(約3,300㎡)以上に及ぶ家系は、古くから「大地主」と称されてきました。彼らは地域の鎮守神社の総代を務め、町内会長や農協役員を歴任するなど、地域コミュニティの名士として絶大な影響力を誇ってきました。
しかし、こうした旧家を継承した現代の当主たちの日常を観察すると、華美な贅沢とは無縁の生活を送る姿が目立ちます。普段は軽トラックに乗り、古い日本家屋を守りながら、手元通帳の残高不足に怯えているケースが決して珍しくないのです。この現象の根底には、「地主の固定資産税負担」と「保有資産の非流動性」という二重のトラップが存在します。
国税庁の路線価や総務省が管轄する固定資産税評価額は、都市部の再開発やインフレ傾向に伴って右肩上がりを続けています。一方で、昭和期から貸し続けている住宅地の地代は、借地人側の生活基盤となっているため、物価上昇に合わせて簡単に値上げすることができません。結果として、地代収入の大半が年4回の固定資産税・都市計画税の納税で吹き飛び、手元に残る現金がゼロに近くなるという「逆転現象」に直面します。
保有不動産の総額が数十億円と査定されても、その大半が「他人の家が建っていて自由に売れない底地」や「農地法の縛りで転用できない生産緑地」であれば、現金化は容易ではありません。これが不動産業界で「資産リッチ・キャッシュプア(資産持ちの金欠)」と呼ばれる過酷な構造的要因です。

【泥沼の底地と借地権トラブル】旧借地法がもたらした半永久的な呪縛
地主を最も精神的に追い詰める要因が、底地と借地権トラブルです。日本の借地法制には、1992(平成4)年8月に施行された「借地借家法(新法)」と、それ以前から継続している「旧借地法」の2種類が存在します。現在トラブルの中心となっているのは、圧倒的に旧法借地権が設定された土地です。
旧借地法は大正から昭和初期の住宅不足時代に制定された経緯から、借地人を極限まで保護する強力な効力を備えています。契約期間が満了しても、地主側に「正当事由」がない限り更新を拒絶することができず、その正当事由は裁判実務上、極めて厳格に解釈されます。つまり、一度土地を貸したが最後、借地人が更新を望む限り、何世代にもわたって土地は地主のもとに戻ってきません。
取材の現場では、次のような生々しい対立の構図が頻繁に確認されます。
- 地代増額請求を巡る裁判沙汰:周辺相場の上昇や固定資産税の増額に伴い、地主が「月額1万円から1万5千円への引き上げ」を求めても、借地人は頑なに拒絶。調停や裁判に発展し、弁護士費用で数年分の増額分が消失する泥沼劇。
- 承諾料をめぐる感情の亀裂:借地人が古くなった自宅を建て替えようとする際、地主は更地価格の3%〜5%程度とされる「建替え承諾料」を請求する権利があります。しかし、借地人側が「長年地代を払い続けてきたのに、なぜ数十万円から数百万円も払わなければならないのか」と反発し、地域内での人間関係が完全に破綻するケース。
- 無断転貸・相続時のトラブル:元の借地人が亡くなり、遠方に住む相続人が地主に無断で第三者に土地を貸し出したり、空き家のまま放置して倒壊寸前になったりする事例。
ネット上の掲示板や知恵袋、SNSにおいても、借地人側からは「強欲な地主が急に地代を上げてきた」という怨嗟の声が上がる一方、地主側からは「税金を払ったらマイナスなのに、立ち退き料を何千万円も要求される理不尽に耐えられない」という悲鳴が投稿されています。土地の所有権と利用権が二重に分裂した底地は、双方にとって「終わりの見えない精神的ストレス源」と化しているのが実情です。
【現在と没落リスク】三代で財産が消える?過酷な相続税対策の落とし穴
「美田を残せば三代で潰れる」――古くから語り継がれるこの格言は、現代の税制下において冷徹な数学的事実として襲いかかります。日本の相続税は累進課税制度を採用しており、課税遺産総額が6億円を超える部分には最高税率55%が適用されます。
広大な土地を所有する地主一族が、事前の適切な納税資金対策を怠ったまま代替わりを迎えると、数十億円規模の土地評価額に対して数億円から十数億円の納税通知が届きます。現金を持たない地主は、納税のために先祖代々の土地を物納するか、あるいは買い叩かれることを覚悟で不動産業者に投げ売りせざるを得ません。これが「三代で土地がなくなる」と言われる地主の現在と没落リスクの主因です。
この重税から逃れるため、多くの地主が飛びついたのが「借金によるアパート・マンション建築」という相続税対策でした。現金を借入金に変えて建物を建てれば、小規模宅地等の特例や貸家建付地の評価減が適用され、相続税評価額を3割から5割以上圧縮できるためです。
しかし、この手法には致命的な落とし穴が潜んでいました。
- サブリースの逆ザヤと一方的な減額:大手ハウスメーカーの「30年一括借上げ・家賃保証」を信じて数億円のローンを組んだものの、築10年を過ぎた段階で保証賃料の減額を迫られ、銀行への返済額を下回る事態が全国で頻発。
- 修繕費用の想定不足:外壁塗装や屋上防水、給排水管の更新など、築15〜20年周期で訪れる数千万円単位の大規模修繕費用を積み立てておらず、資金ショートに陥る。
- タワーマンション節税などの抜け道封じ:国税庁による過度な過小評価を是正する税制改正が進み、小手先の節税策が通用しなくなっている。
結果として、「土地を守るために建てたアパート」が、建物の老朽化と空室増によって家計を圧迫し、最終的に土地ごと競売や任意売却に追い込まれる悲劇が後を絶ちません。土地という「動かせない資産」に縛られた結果、家名もろとも沈没していく地主が静かに増加しているのです。

【地主ビジネスのメリットデメリット】向いている人・おすすめできない人の判断基準
土地を資産として保有し、賃貸事業として成立させる地主業には、他業種にはない独自の利点と、極めて重いリスクが同居しています。参入を検討する、あるいは遺産分割で土地を引き継ぐべきかを判断する際は、感情論を排した客観的な比較検討が不可欠です。
【地主ビジネスの主なメリット】
・土地という実物資産が存在するため、インフレに対する耐性が強い。
・借地権設定や定期借地の場合、建物の維持管理・退去立ち会いなどの現場労力がほぼ不要。
・事業用定期借地や優良立地の駐車場であれば、長期にわたり極めて安定したキャッシュを生み出す。
【地主ビジネスの主なデメリット】
・固定資産税、都市計画税という固定費が、利用実態や収益の有無に関わらず毎年確実に発生する。
・旧法借地や底地は第三者への売却が極めて困難で、換金性が著しく低い。
・借地人との地代交渉や境界確定、相続発生時の親族間トラブルなど、対人折衝のストレスが大きい。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
土地の承継や土地活用ビジネスにおいて、生き残れる家系と破滅する家系の境界線はどこにあるのか。現場のコンサルティングデータに基づき、明確な適性基準を提示します。
【地主ビジネス・土地承継に向いている人の条件】
1. 十分な現金・有価証券(金融資産)を別途保有している人:納税資金を土地の切り売りなしで工面でき、固定資産税の支払いに生活資金を脅かされない経済基盤がある。
2. 不動産の法的権利や税務知識を自ら学ぶ意欲がある人:ハウスメーカーや金融機関の営業トークを鵜呑みにせず、利回りや減価償却のシミュレーションを自力で精査できる。
3. 感情を切り離し、不採算資産を売却・損切りできる決断力がある人:「先祖代々の土地だから」という執着を捨て、収益性の低い底地を専門業者へ売却するなど、ポートフォリオの組み換えを断行できる。
【おすすめできない(速やかに資産整理・売却を検討すべき)人の条件】
1. 資産の大半が不動産で、現金預金が極端に少ない人:次の相続が発生した瞬間に納税資金がショートし、強制的な差し押さえや投げ売りに追い込まれるリスクが高い。
2. 人間関係の摩擦や交渉ごとに強いストレスを感じる人:底地・借地権の権利関係調整や、近隣住民との境界確認など、複雑で長期にわたる利害調整に耐えられない。
3. 地方の人口減少地域に点在する農地・山林を相続した人:買い手がつかないにもかかわらず、固定資産税と草刈りなどの維持管理費だけが流出し続ける「負動産」化が確定している。
【地主とは】に関するよくある質問(FAQ)
Q1:地主と家主(大家)は法的に兼任することができますか?
A1:完全に兼任可能です。自己所有の土地に自ら資金を投じてアパートやマンションを建築し、賃貸経営を行っている人物は「地主であり、同時に家主(大家)」となります。現代の都市部では、収益性の低い底地貸しから脱却するために、自ら家主業を兼ねる地主が主流を占めています。
Q2:借地人が住んでいる「底地」を第三者に売却することは可能ですか?
A2:売却自体は法律上自由に行うことができます。ただし、土地を利用できる権利(借地権)は借地人にあるため、一般の個人がマイホーム用地として買うことはできません。購入者は主に「底地専門の不動産買い取り業者」か「借地人本人」に限られ、更地価格の10%〜30%程度という大幅な減額(ディスカウント)での取引となるのが通例です。
Q3:2026年現在、地主を続けるのと土地を売却して現金化するのはどちらが得ですか?
A3:土地の立地と収益形態によって結論が正反対に分かれます。三大都市圏の主要駅徒歩圏や、幹線道路沿いの優良事業用定期借地であれば、保有を続けて安定収入を得る価値があります。一方で、地方の過疎地にある土地や、低地代で身動きが取れない旧法底地であれば、これ以上の地価上昇や税制優遇は見込めないため、早期に売却して現金や上場インデックスファンド等へ資産を組み替える方が、トータルリターンおよび次世代への遺産分割の観点で圧倒的に有利です。
まとめ:2026年最新の地主事情と次世代へ継承するための選択肢
「地主とは何か」という問いに対する答えは、時代とともにその本質を塗り替えてきました。かつてのように土地を保有しているだけで地域社会に君臨し、自動的に富が蓄積される牧歌的な時代は完全に終焉を迎えています。
過酷な固定資産税の負担、旧借地法に起因する複雑怪奇な底地トラブル、そして容赦なく資産を削り取る最高55%の相続税。これら三重苦に囲まれた現代の地主業は、もはや「不労所得の特権階級」ではなく、緻密な財務戦略とリスク管理が求められる「過酷な不動産事業経営」そのものです。
先祖代々の土地を守ることそれ自体を目的にするのではなく、「どの土地を残し、どの土地を手放して現金化すべきか」という冷徹な資産ポートフォリオの再構築が求められています。感情的な執着を手放し、客観的な収支データと次世代の幸福を見据えた決断を下すことこそが、没落を回避し資産を守り抜く唯一の道筋と言えます。 (出典: 地主 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
